2011年2月22日

日賺百五萬的大刁

“若要常歡笑,不要看股票”的阿Q精神,在“失驚無神”的大跌市中,其實是非常有用的,因為至少可以保留戰意,以免自己一沉不起。

今天恆指最多曾經跌超過540點,收報22,990.81,下挫494.61點,成交731億港元。筆者幸好上星期沽出了中海發展(1138)和勝利管道(1080) ,雖然利潤不多,但興幸早點脫身,套現了些子彈回來,不至又被套牢。 鑒於市況仍然不濟,短期內應該不會再有任何買入行動。

縱使暫時不做買賣,但總不能對市場發生的事情完全懵然不知,置諸不理。

近日除了因抽水王子和栽縫阿差之爭而受到市場追捧的永義事業(616)及其股權(2984)成為財經版大熱新聞外,有紅籌之父梁伯韜投資的意馬國際(585)也值得大家留意。

梁氏夥拍資本策略(497)主席鍾楚義,於去年5月以共同持有的Idea Talent拯救意馬(詳細過程每份報紙皆有報道,筆者不欲在此重復細節)。到目前為止,兩人已經獲利合計接近9億元,這還未計算兩人之後可以行使的意馬認購期權。 若以兩人自去年5月入主意馬開始計算,前前後後才不過10個月,每人平均日賺150多萬元,真是羨煞旁人。

昨天集團高調宣布收購品牌製作商動漫火車,斥資逾8億元,代價全部以發行新股支付,梁氏等人基本上不需動用真金白銀,盡顯其超卓的財技。 當中值得留意的是,或許是李超人的孫兒也喜歡動漫火車管理的“喜羊羊”,超人旗下的長江生命科技(775)也有份參與該項投資;連同其他如榮智健等一眾大孖沙的資金,這次收購行動確實令人無限憧憬。

到底是整個遊戲剛剛開始,還是已經終結,現階段實在很難判斷。 然而,梁鍾兩人還有多達15億股的意馬股權可以認購,加上李超人的投資一般都以長線居多,意馬這張音樂椅,應該還可以繼續玩下去。 只是,翻看紅籌之父的往績,突然玩“割禾青”,關機暫時停止音樂,也絕不出奇。

喜羊羊在內地很受小朋友的歡迎

2011年2月21日

新常態

8年前,港人經歷了一場世紀疫症。 世衛宣布香港成為疫埠,記得筆者當時正準備起程到地中海參加會議,但為了其他與會者著想(及免得自己受到別人歧視),臨近出發前一星期決定取消行程。 沙士襲港期間,人人自危;無輪上班上學,凡是外出上街,各人必定帶備口罩。盡管如此,最後還是有超過二百多人死傷,成為了港人的一個痛苦記憶。

8年後的今天,豬流感來襲;雖然病毒同樣可以致命,但就筆者每天上班沿途所見,戴上口罩的人可謂少之又少。 到底是市民對今次的流感認識不足,還是自信身體好時運高,筆者不太清楚。 然而,無可否認,港人(包括筆者)對流感的防範意識的確鬆懈了。

曾經發生的事情或出現過的現象,管它是好是懷,人們總會自覺或不自覺地逐漸接受及適應;發生或出現的次數越多,接受及適應的程度便會越深越大,最後成為了習慣。 這便是筆者認為的“新常態”。

近日中東多國相繼爆發民主運動,群眾上街示威浪潮席捲整個地區,要求民主的聲音更是傳到內地,因而觸動了上大人的神經。 有了六四的慘痛教訓,中央決不會重蹈二十年前的覆轍。 不過,中共始終要保衛辛辛苦苦打回來的政權,最有效的方法,就是舒減民困,令普羅大眾的生活得到重大改善;畢竟在吃得飽穿得喛的日子裡,投訴和不滿也會相對較少。 因此,不用多說,今年中央政府的首要任務是嚴控通脹。

要管理通脹,不外乎從控制流動性方面入手。 上周央行再度上調內銀的存款準備金率0.5%至歷史新高的19.5%,已經是今年內的第二次。 雖然內銀股普遍在股價上作出下跌的反應,但跌幅卻比以往為少,好像筆者喜愛的重農行(3618) ,今天甚至在跌市中上漲3.5%,殊不簡單。 其實,這裡或多或少反映了市場開始習慣央行不定時在存款準備金率和息率上的干預措施。 況且,一眾本地上市的內銀股仍有很強的盈利能力,若然考慮到市場對內銀的擔憂正逐漸步入另一個常態當中,現價或許差不多反映了可預見的投資風險。 筆者亦因此認為縱使內銀繼續跟隨大市回落,跌幅卻不會很大。

另一種新常態,其實早已經在內房板塊裡出現;始終內房股在過去兩年的盈利很好,對於負債水平不高的內房企業來說,要挨過中央在房價上的調控,相信不會太難。

2011年2月17日

談天、論人、話股市

我國領導人外訪,喜歡以天氣打開話匣子。 今個冬天,寒冷的日子比過去幾年的為多;雖然今天已經是正月十五,但是餘寒猶厲。

兩年多前,當時仍未榮休的前天文台長林超英曾經警告,由於全球不斷暖化,如果再沒有任何相應的補救行動,未來冬季的寒冷日子將會越來越少,亞熱帶地區更可能沒有冬天。 結果當年冬天異常寒冷,人人質疑他嘩眾取寵;而今年天冷的日子又比往年多,相信很多人早已把他的話忘記得一乾二淨。

其實,天文台的工作一向吃力不討好;尤其在風暴來襲的時候,一個純粹以科學方法對氣象作出客觀分析的政府部門,竟然成為勞資兩方之間的磨心,實在悲哀。 林超英在平衡各方利益的同時,仍然盡量堅持自己的做事原則,實在可敬。 林氏的預測,不在乎單單兩、三年的天氣變化,而是關注未來數十年的氣候大轉變,看的是大趨勢,不是短線。 這跟那些看對市場大勢的長線投資者相似,短期內一兩年的波動,實在未能言錯。

轉個話題,講人。 日前蘋果日報以中大碩士生三年找不到工作,要依靠綜援渡日作頭條報道,在悶市日子,特別容易吸引讀者的眼球,成為市民茶飯後的話題。 失業三年,對於一個大學生來說,實在匪夷所思,尤其在經濟不差的日子裡,更覺荒謬。 筆者看過該碩士畢業生的短片報道,看見他模擬面試時的態度及對答,方才明白此君失業有因,說得殘忍一點,是死有緣故;作為雇主,聘請他才怪呢!

筆者大學畢業時,適逢金融風暴,其後又有科網股泡沫爆破、沙士襲港和更厲害的金融海嘯,前後十多年,經歷四次“經濟上的災難”,筆者那一輩的人屬於“死剩種”,早已習慣劫後餘生,知道要食飯只有靠自己。 記得修讀MPhil的時候,本港好像百業待廢,當時整份招聘報紙的厚度薄得可憐,刊登的招聘廣告不足8版。人浮於事,有些早一屆畢業的師兄索性不把碩士學歷寫在履歷上,應徵快餐店的工作,不顧身段的去幫客人送餐,始終“馬死落地行”,食飯生存最重要。 反觀該碩士生聲稱待業期間,每天在居所附近的商場無所事事,筆者實在無言。

今天蘋果日報的財經版,標題十分驚嚇,說得好像外資芬佬統統要撤走投資於新興國家的資金。 人棄我取、人取我進、人進我退,通常都是賺大錢的人的共同策略。 現時市況雖然淡靜沉悶,但冬去春來,好日子終會來臨。 筆者打死不信中國概念只是熱炒數年後便告完蛋。 悶市日子,更應努力裝備自己,畢竟金融海嘯後,東西方經濟實力大轉移,上天已經把最好的投資環境送給了我們這一代的中國人。

股市機會處處,奇跡日日發生;只要看看永義實業股權(2984)今天單日大升7倍多,縱使閣下沒有買入,也會霎時抖擻精神。

2011年2月14日

中國海外可投機買入

今天是情人節,無論閣下有沒有情人,筆者先在此祝大家情人節快樂!

上周四才跟讀者們談論過中國海外(688),萬料不到當天上午完稿後,下午中海外已經跌穿了13.5港元(下同)這個關鍵位;而更估不到的是,該股今天又重回關鍵位之上,時間之短,調整之快,實在很難拿捏。

筆者上周五已經沽出了香港興業(480),雖然有點捨不得,但實在沒有辦法。 香港興業曾經跌穿了筆者定下的止蝕價4.8元,當時筆者本已打算沽貨,不過其後還是多等了一會,讓股價升到4.92元才沽出;計入交易費用,損失不足5%本金,算是交了點學費。 捨不得的原因是筆者相信香港興業的股價應該早晚會反映其資產淨值(NAV),無奈原意是短炒,眼看該股成交疏落,股價每天受著數間大行的電腦盤操控,筆者苦等了超過3個星期仍未見有突破,站在短炒角度,理應收兵。 不過,讀者若是看長線的話,香港興業應該仍然看好,只是閣下可能需要克服中間大大小小的波幅。

盡管如此,筆者從香港興業套現的資金則於同日投放到中海外和中海發展(1138),買入價分別是13.14元和8.62元。 今天兩股稍有點上升,算是彌補了香港興業上的損失。

買入的原因,純粹是筆者認為在基本因素沒有變差的情況下,兩股跌得有點過火; 加上兩股的輔助指標上周五“將近”出現利好訊號,筆者於是偷步小注買入各1萬股。 今天大市回升,由於筆者覺得仍然暗湧處處,因此原本打算在13.6元沽出中海外。 可是,再細想,年頭至今,金手指惠理(806)已經先後6次曾持富力地產(2777),動用資金超過2.5億元。 雖然內地發展商仍不時受到中央的房價調控政策所困擾,內房股暫時不是市場熱炒主流,然而惠理多次買入富力,當中應看到該股、或者是內房板塊的投資價值。

再觀察中海外和富力的股價走勢,兩者於過去一年大致上是同步的(中海外的波幅比富力小,富力自年頭惠理增持後,便開始跑贏中海外)(圖1),故此筆者打算今次持貨,會揸長一點。

圖1

2011年2月10日

中國海外的關鍵位置

筆者公司有個女客戶,去年運氣很好,每每能夠成功撈底,然後將近高位出貨;故此,筆者叫她“運王”。

上星期,她在14.5元買了1萬股中國海外(688),表示此乃關鍵位,值得吸納。

筆者一向有留意該股的走勢,看了日線圖及周線圖後,認為今次運王未必那麼好運。 打開圖表,周線圖顯示中海外於去年造了兩個底,大約是13.5元,見底後便回升至18元附近(當然期間上上落落)(圖1)。

雖然現時中海外又跌回去年的兩個低位附近,14天RSI也跟上兩次造底時一樣,已經進入了超賣區,但是今次有點不同,原因是STC還未出現利好的訊號。

因此,筆者認為短期內中海外只會作出微弱的反彈;中長線來看,如果要食類似去年數元的升浪,建議最好還是等到STC出現crossover,有利好訊號時才買入,因為跌穿了13.5元,南下之路便很難估計。

完稿之時,中海外造13.56元,暫跌0.36元(2.6%)。

圖1

另外,今早看見恆鼎(1393)曾經跌到6.22元,當時跌了超過5%,筆者見買賣雙方不停抽牌放牌,好淡又在角力,便打算在6.25元撈些貨(圖2)。 可惜今次行動太慢,跟著股價便迅速反彈,一切事情已屬後話了。

圖2

2011年2月9日

恆鼎短炒的黃金機會

許多人都說今年是狡兔當道,股市的走勢將更難以觸摸,筆者非常認同此說法。

假後紅盤低收,今天上午悶市,下午淡友發難,恆指收報23,164點,大跌320點,成交額顯著增加至900億港元。 50天移動平均線失守,情況由穩定變為惡劣(希望不至危殆)。 技術上,如果大市繼續調整,可視圖1的上升軌為初步支持位,至於為何是“初步”,因為筆者認為該線支持力有限,指數大有可能會跌穿一點;至於多少,現時不敢估計太多。

圖1

現在無論有貨無貨,都好像處於尷尬位置。 眼見指數今天跌穿了50天線,成交也不少,後市難寄厚望。 可是,大市又差不多回落到23,000點水平,恆指的PE亦不足17倍,不似有大跌危險。 無貨的會心癢買貨,有貨的會緊張沽貨,正是刻下老散們(包括筆者)的心理寫照。

筆者上一篇博文曾經說過,最好等到市場灰爆時才入市,一來大市及大部分個股現時的波幅很窄,除非有過人的敏銳觸角,否則反應稍慢便很容易誤墮陷阱;賬面上的損失雖然不會很多,但內心的折騰會很要命。 二來今年是十二•五的首年,加上中央已明言要收緊放贷、防通脹,政策上的變化會比較多;雖然大方向不變,但是各種措施上浪接浪的微調相信足以令大戶變得相當謹慎,寧願降低利潤,把波幅收窄。

故此,筆者認為一動不如一靜,有貨無貨也好,最好暫時按兵不動。 若然倉位太重,才值得減持一點套回多些子彈在手,筆者現時也只是6成多倉位。

今天下午跌勢加劇,個股亦有點震倉味道,例如之前升得如火如荼的石油股中石油(857)及中海油(883)分別下跌3.8%和2.8%。 本地主要地產股亦全線下跌,當中跌幅較大的信置(83)和新世界(17)皆下挫約4%。 不過,這反而吸引筆者的注意,相信兩股在13元會有吸納的價值。

另外,在下午大約3時35分的時候,恆鼎(1393)突然急跌,在短短3分鐘內下挫8%,最低曾見6.28元(圖2)。 當時筆者正在準備今天的博文,眼見恆鼎無故大插,便向T先生問個究竟;但筆者心想這麼短的時間內跌了8%,是博反彈的黃金機會,於是也不等T先生的回覆,便在6.32元撈貨。 買入後則準備沽貨,見該股升至6.6元時便馬上把沽盤送出,前後不足3分鐘。 買正股弄到像炒期指一樣,也是筆者的首次。

雖然這算是筆者今天走運,但如果不是筆者長期開著恆鼎的報價,根本就不會留意到該股的急跌。 其實,恆鼎不是第一次出現這種即日急跌急升的現象;去年6月15日該股亦曾經試過單日內突然急跌,然後收市時跌幅收窄(圖3)。

這種跌得不明不白(直至完成此文之時,筆者尚未知道恆鼎的急跌原因),正正提供了超短炒的黃金機會,亦是不貼市的股民為何需要經紀的原因。

圖2

圖3

2011年2月7日

紅兔黑兔不重要

筆者是個迷信的人,雖然家中沒有安放“神主位”,但就不會在農曆新年期間買新鞋,始終因為家父十多年前試過新年買鞋,該年全家“衰到貼地”,從此家人以此為戒,視為頭號禁忌。

不過,無論如何迷信,筆者從來並不相信什麼紅盤高開有利全年股年之說,也不會在假期前買貨博開紅盤;原因一來數據已經顯示股市全年表現跟首日是否紅盤無關,例如2006年的狗年便以黑盤開首,但結果全年指數勁升3成多;二來盡管恆指大部分成分股均由國企組成,現時港股由機構投資者主導,外資大行以及對沖基金等根本不會理會什麼紅盤黑盤。 故此,管它紅盤、黑盤,賺錢的就是好盤!

虎年最後一個交易日的升市,是筆者萬料不到的。 筆者跟T先生表示假後難以出現紅盤,結果筆者猜對一半。 今天恆指先升後回,開市曾經有70多點的進賬,但最後還是倒跌355點收場,成交659億港元,不過不失。

其實,今天大市升也長和,跌也長和,下午三大油股一起加入下跌行列,令跌勢加劇。 假前升無道,假後跌無理,一升一跌,來個平手,實在不用過分刻意尋根究底。

許多評論指出今年的股市將會更加難估(其實又有哪一年是容易估計的呢?),始終大市好歹也上升了兩年,很多股份的估值相對兩年前已高出不少,要選出便宜股票已經非常困難,更遑論找到超值股 。 筆者認為今年最好減少買賣頻率,大市一天還未“灰爆”,都不要買貨;寧願錯失,也不要損失。 筆者相信今年股市,會走range,但這個range是稍微向上的,畢竟雖然今年內地經濟不太可能出現凌厲的增長,但肯定還是向好的。 若以主人與狗的假說去想,經濟是主人,股市是小狗,縱使小狗有時領先,有時落後,但始終離開主人不遠;現時主人應該仍是在行上斜坡的。

回應文首買鞋一事,早前筆者和朋友一起在Nike的網頁內設計了一對波鞋,作為一個友人的生日禮物。 由於最後要到Nike的Studio店跟職員核實設計和落單付款,兩星期前才到過尖沙咀的Nike Shop,想不到今天讀報便見該旗艦店因業主加租一倍而熬不下去。 筆者在萬分婉惜之餘,亦見証送虎迎兔,就是送不走通脹。 高通脹、低增長仍會是今年投資者要注意的事實。

2011年2月2日

兔年旺爆!

祝 各讀者兔年股運亨通,心想事成,笑口常開,身體健康!


2011年2月1日

澳博,博唔博?

近日令全城議論紛紛的何家遺產爭奪戰,稍有看報的讀者,相信不會感到陌生。

這場賭場版溏心風暴,二三房惡鬥一四房,女人眾多,爭權爭財的激烈程度絕不遜於電視劇“金枝欲孽”。 什麼“家和萬事興”、“本是同根生”,於千億資產面前,其實並沒有任何意義。 可憐的是,昔日威震四海的賭王,今時今日年近九十仍然舟車勞頓,晚節不保,令人不勝唏噓。 由於何博士是中港澳葡等地的知名人士,家族事件亦牽涉本地數間上市公司(信德(242)和澳博(880) 等)的股權問題;因此各大媒體,不論是經濟組還是娛樂組的記者,日夜緊貼四房人物,務求得到第一手消息,第一時間報道事件的最新情況。

筆者一來不是八公,二來無權分錢,當然不會留意事件的娛樂部分;誰分得最多、誰得到最大實權、賭王女兒身材如何誘人,實在與筆者何干? 不過,由於事件的核心涉及澳娛旗下在港上市的澳博,以及家族另一旗艦信德的管理層的穩定性,筆者覺得就算閣下對娛樂新聞沒有興趣,也必須留意事態的發展。

賭王的講話朝三暮四,對於二三房的控告,來來回回幾十次,可說“真係估佢唔到”;他老人家一天尚未乘鶴仙遊,誰是最終的大贏家仍未有定論。 盡管如此,筆者認為事情可以簡單地總結出兩個可能的結局:第一個可能的結局,家產真正平均分配,家族內沒有人能夠成為集團的大股東,沒有人有絕對的控制權。 另一個結局,其中一房人分到較多股權,是將來集團的話事人。

如果賭王最終只是將遺產分給自己家人,而沒有再節外生枝,有其它的遺產承繼人突然出現的話,以上的兩種結局,是mutually exclusive,同時又collectively exhaustive,應該沒有其他的可能性了。 作為投資者(如果閣下不是何家任何一房人士),最希望看見的,也許是第二種結局的出現。 原因是若然一個集團的管理層內沒有一個人能夠一錘定音,每次董事會議都只是“嘈嘈閉”收場的話,那麼,這所企業的內部決策必會相當混亂,未來的發展步伐變得裹足不前。

當然,以上只是澳博或信德的中長線看法,短炒來說,或許正如一些財經版的專欄所寫,正當人人擔心爭產風暴或會影響這兩家公司運作的時候,其股價下跌便提供了不俗的入貨良機。 然而,筆者看見澳博現時股價正在50天線附近掙扎,跌穿還是守穩此線,可謂命懸爭產事件的結果。 與其買貨一博,倒不如新年期間入澳博旗下的賭場賭賭自己的運氣,起碼有多一分的消閑作用。

賭王身家豐厚,單是何家別墅這道大閘,多年前造價已過千萬港元

2011年1月29日

宏橋Too Good To Be True? (1月28日)

昨天是宏橋集團(1378)首日招股,筆者到收票行見其招股書並不太厚,於是拿了一本看看。

7年多前,魏橋紡織(2698)以內地最大的紡織企業作招徠,當時其IPO一度吸引市場的爭相認購。 今次大股東張士平再將家族的鋁材生意來港上市,宏橋集團(1378)打著中國第5大(民營第二大)鋁產品製造商的旗號,相信也有一定的捧場客。

根據魏橋紡織的往績及其管理層的處事作風,相信張氏一家也不是老千一族,遇人不淑的機會不大。 雖然筆者不會入表,但覺得小注認購未嘗不可。 不過,筆者綜合有關宏橋的招股資料,有兩點還是值得留意的。

宏橋是製造鋁產品,屬行業的中下游份子;而中國鋁業(2600)則主要從事鋁原材料生產,處於行業的上游。 故此,市場把宏橋跟中鋁比較,做法並不完全正確。 可是,鑒於現時沒有跟宏橋完全相同類型的鋁產品生產商在本地上市,加上宏橋和中鋁都是以內地為主要市場,這樣的比較也有一定的參考價值。

先看宏橋和中鋁的一些財務數據(表1)。

表1


首先,雖然中鋁貴為龍頭企業,但是無論在毛利率及股本回報率(ROE)等方面 ,均比不上規模較細的宏橋。 去年對鋁業來說,可謂艱辛的一年;原因是氧化鋁及原鋁的價格大幅下滑,加上電價續升,生產成本上漲而產品售價急挫,利潤自然被嚴重蠶食。 中鋁的業績較差,市場理解;只是,宏橋在09年中鋁虧損的情況下,仍然能夠獲得5.56億元的純利,這點才令人驚訝。

在宏橋的Roadshow,有分析員詢問為何集團表現好得出奇,董事長張士平解釋是由於在07至09年間,宏橋的原材料氧化鋁只由創業集團供應,而創業集團是由張士平所持有,因而宏橋的氧化鋁採購價能夠比市場價便宜3成以上。

然而,創業集團的氧化鋁生產設施於去年已經賣給高新鋁電,今後仍是宏橋的氧化鋁和電力的唯一供應商;盡管宏橋聲稱已另覓備用原材料,但將來公司在氧化鋁採購及電力供應上能否繼續保持昔日的優勢,實在值得商榷。 須知道氧化鋁及電力是宏橋的主要生產成本,合供佔總成本的77%;兩者的價格變動定會為宏橋的競爭力帶來重大的影響。

其次,山東省是中國第二大鋁生產地,佔國內總產量約16.3%。 宏橋的生產基地位於山東省鄒平縣,是山東省第二大及鄒平縣最大的鋁生產商,其鋁產品以液態鋁合金為主。 宏橋聲稱有地理優勢,原因是近水樓台,集團能夠以較低的運輸成本從供應商取得原材料,同時又可以將產品運輸給省内客戶。 宏橋的5大客戶,已佔其收入的74%;而當中的最大客戶山東創新金屬科技,更佔收入的4成以上。 生意過分依賴數位客戶,亦是投資宏橋應要考慮的因素之一。

2011年1月20日

Don’t panic

筆者十多年前讀研究院時,偶爾會跟論文老師暢談一些人生處世的話題。

記得有次在他的辦公室討論實驗結果至凌晨時份,教授說了一句:“When you got good results, don’t be too excited; if the results were not so good, don’t panic. This will also apply in the stock market”。 當時筆者對股票完全一竅不通,教授也不熟悉投資事情,不過這番話,筆者至今仍記在心裡。 雖然筆者畢業後沒有繼續出國讀PhD,選擇出來社會工作,但猜不到的是,十多年後的今天,筆者竟在魚缸內討生活。

過去數天大市在沒有重大利好消息下一直上升,升市當然興奮,但是筆者卻想起教授的那番話。 跌市終於在今天出現了,而且跌得有點急勁。 恆指收報24,003.7,下跌415.92點,成交金額824億港元(下同),跟昨天的差不多。

近日談論過的匯控(5)、中石油(857)及中移動(941)等藍籌國企全線下跌。 畢竟這些是大戶用來拉高指數的股份,要把指數插低,便要向這類大股埋手。 日前提及匯控造了顆射擊之星,短期走勢應該向淡;今天該股跳空下跌,補回之前的上升裂口。 雖然筆者未能在高位88元之上套利,但是現價已比筆者的沽出價低,心裡暗忖有點走運。

至於中石油,昨天在11元附近全數沽清,候低買回。 唯一欠佳的是沒有趁昨天電訊板塊急升之際沽出中移動;認為此股大落後,應可再下一城,怎料…

然而,今天不單是筆者持有或曾經持有的大股下跌,就連中國人壽(2628)、中國平安(2318)、 以及早前拉動指數上漲的長和系及一眾本地地產股亦同告回落,反而令筆者並不太過擔心。 若然手持的下跌,沽出的上升,這才是“股民最痛”。

下午大市跌幅擴大,令筆者曾經心動買貨加倉。 雖說在別人恐懼時要貪婪,但是筆者翻開恆指的日線圖,看見輔助指標走勢偏淡後,心裡有點莫名不安的感覺,最後還是維持原來的貨款比例,不作加減。

昨天買了點勝利管道(1080),買入價1.53元,今天逆市上升4.6%,有點驚喜,追查原因,原來是勝利管道今天宣布其附屬公司山東勝利成功中標中緬油氣管道項目的國外段,將會向緬甸一方供應43,657噸螺旋縫埋弧焊管,合共148公里,金額為3.16億元人民幣。 坦白說,筆者並不知道螺旋縫埋弧焊管的詳細資料,亦相信大多數非行內人士只是從公司的招股書上認識這種產品;不過據悉相對珠江鋼管(1938)的直縫埋弧焊管,勝利管道的產品應屬較低檔次,毛利亦較低。

至於筆者買入勝利管道,原因是該股於過去一年,股價在大約1.5元至2元之間上落(圖1),近日跟其14天RSI背馳,短期內見底的機會很大,因此小注買入。

現時在港上市的兩家管道製造商,賺錢之神邱永漢看好勝利管道,惠理(806)的謝清海則持有珠江鋼管。 先不要說誰的眼光比較準確,但有一點可以肯定,兩位閱股經驗豐富的價值投資者都不約而同地看好油氣管道未來的發展。

圖1

2011年1月19日

中介者持股量的變化能否預測股價何時開車? (1月18日)

昨天有分析員估計由於將近農新年,加上內地春運已經展開,本地及內地股市應該會逐漸變得淡靜。 這樣的預測合情合理,只可惜是,大市也可以靜靜起革命,今早指數便進帳了225點。 不過,下市大市逆轉,最多跌52點,恆指收報24,153.98,微跌約3點,成交比昨天略多,有769億港元(下同)。

今天大市是近日稍為波動的一天,全日上下波幅277點,顯示指數升到現時這個水位,好淡的實力又再接近,難免有一番角力。 如此市況,倉內既不能沒有股份去跟貼大市,亦不能完全沒有餘款去撈底,因此筆者如果要買貨,一定是先沽貨,才買貨,盡量要求自己把倉內貨款維持於某個比例。

昨天沽出的匯豐(5),足以令筆者黯然神傷了一個早上。 筆者今早本以為匯豐突破近日的阻力位87.3元後,接著上試90元的目標價應該問題不大;然而下市大市逆轉,匯豐亦快速回吐,在日線圖上造了顆射擊之星,暫時乃股價短期見頂的一大隱憂。

雖然午市回落急勁,但是一些有力左右指數的股份從今早高位微跌後,仍然不乏買盤支持,好像中石油(857)便是其中一例。 幸而筆者管理的基金倉內仍有中石油等一線股份留守著,否則便會完全錯失指數今早上升的喜悅。

筆者亦把沽出匯豐套現的資金,增持了中移動(941)。 該股下午約3時半左右曾經有過一輪洗倉式的下跌,今天低位76.65元,收報76.85元;相對上漲4.4%的中電信(728),顯得異常落後。

另外,讀者還可以留意市場上一些市值較大但近來跌得頗為厲害的股份,例如昨天談及的恆安(1044)和聯邦制藥(3933)、以及青島啤酒(168)等,今天也乘著大市升勢作出反彈。

昨天提及的香港興業(480),今天有點表現,最高曾見5.17元,收報5.08元,微升1.6%。 筆者不得不承認這股份有點叫人無所適從。 不知道是大好友信心不足,還是街貨太多,每當上升幾個價位後便被沽家“質低”。 若然只是為了趕絕散戶,繼續震倉,當然不用擔心太多;筆者只怕幕後有心無力,改變策略,托價沽貨,派對隨時結束。 其實觀察香港興業的最大困難,是該股成交日漸疏落,每格只有一兩個買賣盤,有時甚至相隔數個價位,才見另一個掛盤出現。 這種情況之下,幾口價便可以輕易把股價掃上。

有讀者從港交所網頁內提供的“中央結算系統持股紀錄查詢服務”,翻查香港興業 的持股量變化,發現近日其中一個市場中介者“匯豐證券經紀(亞洲)有限公司”的持股量,從本月13日的5百多萬股(0.41%),激增至14日的4千多萬股(2.23%),不明所以,於是詢問筆者。

對於該讀者對自己手持的股份如此認真研究,筆者深表佩服。 其實,筆者在炒賣細價股的時候,也會特別留意這類數據;可是根據筆者的經驗,其參考性並不太高。 原因是該數據只是顯示中介者的持股量, 外間根本無法得知中介者背後代表了多少個持有人;而且部分大戶會存貨在數個中介者的戶口裡,有時看見某一個中介者的持股量急增,只能估計是正在執行某些部署,卻沒法猜透股價何時將會炒上炒落。

筆者收集了去年12月17日至本月17日香港興業的首10大市場中介者持股量的數據,並以圖表分析這21個交易日的持股量變化。 從圖1可以清楚看見,由於匯豐證券經紀(亞洲)有限公司的持股量在本月14日(即第20日)急增,因而令首10大市場中介者的整體持股量顯著上升。

再看圖2,香港興業在本月4日(即第12日)突然一棍爆上。 如果比較當日前後數天的數據,便會發現持股量的變化不大,可見單靠觀察持股量的變化,並不能準確預測股價何時開車。 筆者比較了首5大及首20大的數據,也是得出相同的結論。

圖1

圖2

2011年1月17日

痴痴的等

今早開市首數分鐘,恆指還在上升,可惜不久便無以為繼,掉頭回落;及至午市指數跌幅擴大,臨近收市前個別股份(如中移動(941)及中石油(857)等)的成交亦突然急增,值得持貨者留意。

今天筆者除了替客戶管理的基金倉沽出匯豐控股(5)外,亦於0.57元沽清了寶威(24)。 匯控近日升至87.3元附近便行人止步,未能升破去年11月的高位88.45元;加上近來升勢頗急,圖表上出現了兩個上升裂口(圖1),令筆者短線看淡此股。 (有關筆者對匯控的中長線看法,可參考1月12日一文。)

圖1

 至於寶威,雖然現時還處於圓底形態的上升趨勢,但讀者可以發現每當該股股價急升、成交急增、14天RSI進入了超買區之後,股價便會有所回落(圖2)。 今天筆者沽貨,並非認為該股氣數已盡,只是覺得應該還有機會在大約0.53-0.54元買回。

圖2

另外,筆者開始留意兩隻近來跌得頗多的股份,它們分別是恆安國際(1044)及聯邦制藥(3933)。

恆安於去年9月底營造了雙頂(圖3),股價跌破形態的頸線後便失守數個支持位。 恆安今天收報61.25元,股價正處於關鍵位置,原因是該股過去數次上試60元附近便無功而還,直至去年中第6次上試才能衝穿該阻力位,之後股價越升越有,最高升至雙頂位置79元正。 盡管14天RSI及STC初步顯示恆安有見底跡象,筆者寧願多等一至兩天,待股價企穩60元之上,才考慮撈底。

圖3

至於聯邦制藥,早前集團公布旗下的新產品人類重組胰島素(Recombinant Human Insulin)獲得當局審批通過,應屬利好消息,可惜部分持貨者卻借此機會沽貨套現。 其實這也難怪,畢竟聯邦是從去年2月時3元多起步,一直升至9月時的歷史高位17.3元,股價翻了4倍多。 同樣地,雖然日線圖上的14天14RSI和STC指出聯邦有機會已經見底(圖4),但如果再觀察其周線圖的話,便可以清楚看見聯邦早已跌穿雙頂的頸線約14元,量度下跌目標直指11元(圖5)。 不過,由於主席蔡金樂先生在16元附近也曾經作過增持,筆者認為不用看得太淡;或許12元會是個不俗的撈底機會。

圖4

圖5

現時筆者稍為擔心的,是倉內的香港興業(480)。 雖然旗形形態尚算保持,但是調整時間已經超過一周,若然是強勢股份的話,這種調整則稍嫌過長。 另外,剛發現有讀者透過電郵詢問筆者關於香港興業的股權情況,明天筆者嘗試在本欄解答。

2011年1月13日

讓股價飛

近日,可以用“有咁耐折墮,有咁耐風流”去形容落後的藍籌國企。 除了昨天曾經談論過的匯控(5)及中石油(857)繼續上升外,今天好友的射程範圍擴大到內銀板塊。

今天內銀股大多造好,去年提及的建行(939)、工行(1398)是四大國有銀行中股價表現最好的兩間。 不過,要留意的是,建行及工行今天升得快亦回得快;相反一些規模較細的銀行,如中信銀行(998)及民生銀行(1988) 等卻能夠收於高位。 這或許跟市場仍然顧慮四大內銀今年內將會繼續受到人行在放貸上不時的監控,利潤未必能有更大的增長空間有關;尤其是剛公布今年第一周的放貸量已經高達5千億元人民幣,當中的2千1百億元人民幣是來自四大國有銀行。

有客戶詢問筆者,現在是否應該沽貨獲利。 老實說,這問題也頗為難答。 如果相信大市會繼續強勢,一直到農暦新年前仍然造好的話,則不妨繼續緊抱手上持貨,讓股價飛,讓利潤滾存。 雖然市場現在處於逐個板塊輪流熱炒的情況,但是如果錯沽手上處於升勢的好股,而高追了別人沽出的草芥,只恐怕到時候一出一入,得不償失。 當然閣下自問眼光獨到,買完即升,沽完即跌,食盡波幅,則作別論。 不過這樣的股神,只怕最後也會變蟹民。

短炒方面,今天筆者也趁著豐德麗(571)突然炒上而在1.72元沽清持貨,雖然未能捕捉高位1.79元,但是跟買入價1.62元比較,短炒來說,6%的回報率還算是可以的。 筆者把從豐德麗套現的子彈,換入了上星期提及的寶威(24),買入價0.5元,暫定目標價0.6元。

至於在上星期看好的遠東發展(35),近來也開始蠢蠢欲動,筆者曾經指出遠展在大約2元附近守得很穩,可見持貨者惜貨如金。 由於遠展的走勢頗為沉悶,買賣該股實在需要一點耐性。 不過,筆者覺得還是能夠賺錢最重要;有時候“悶悶地贏”,總比“興興奮奮地輸”為好。

今年筆者替客戶管理的資金,大致上將會分成兩部分,一部分是用來投資藍籌國企等實力股,貪其股價相對穩定,同時可以跟隨指數的步伐;另一部分則會投放在一些波幅比較大的中小型股,考考筆者的眼光,希望能夠跑贏大市的表現。 無論如何,筆者也會在倉內預留一筆資金,以便隨時撈貨,因為去年大部分時間都是Full倉,一來壓力很大,二來對“通街平貨無錢買”的無奈,感受至深。

2011年1月12日

落後大股終發威

強勢的長和系股份,今天終於稍作休息,由幾隻相對落後的藍籌國企接棒。

今天最為矚目的藍籌,莫過於大笨象匯豐控股(5)。 匯控今天走勢非常凌厲,好友差不多由開市買到收市,以下午的買盤最為積極,幾乎沒有手軟跡象,只是收市前有所回吐。 匯控單日勁升3.7%,成交額超過66億港元(下同),貢獻恆指今天三分之一的升幅,真不簡單。 不過,若問為何匯控受到追捧,分析員的解釋來來去去都是歐豬債務有望得到紓緩,市場憧憬匯控有機會增加派息等等,筆者的理由卻相對簡單:因為大戶要頂住指數,開始要向落後的成分股埋手,有人買,自然升。

若用圖表分析,匯控的長短線買賣策略則大相徑庭。 先看日線圖(圖1),匯控快將出現黃金交叉(10天線升穿50天線),配合今天的大成交,應屬利好。 然而,如果是短線炒賣的話,該股基本上已經升抵旗形的量度升幅。 而且,匯控至今仍然受制於自08年5月起伸延出來的下降軌(圖2藍線),暫時難言大升可期。

不過,樂觀點看,3年周線圖顯示匯控營造了一個巨型的頭肩底形態。 去年11月股價曾經上破形態的頸線(圖2紅色虛線),縱使之後未能繼續升勢,但仍守於頸線之上,形態未受破壞。 因此,匯控的長期走勢仍然向好,只是目標價不會一蹴即至。

圖1

圖2

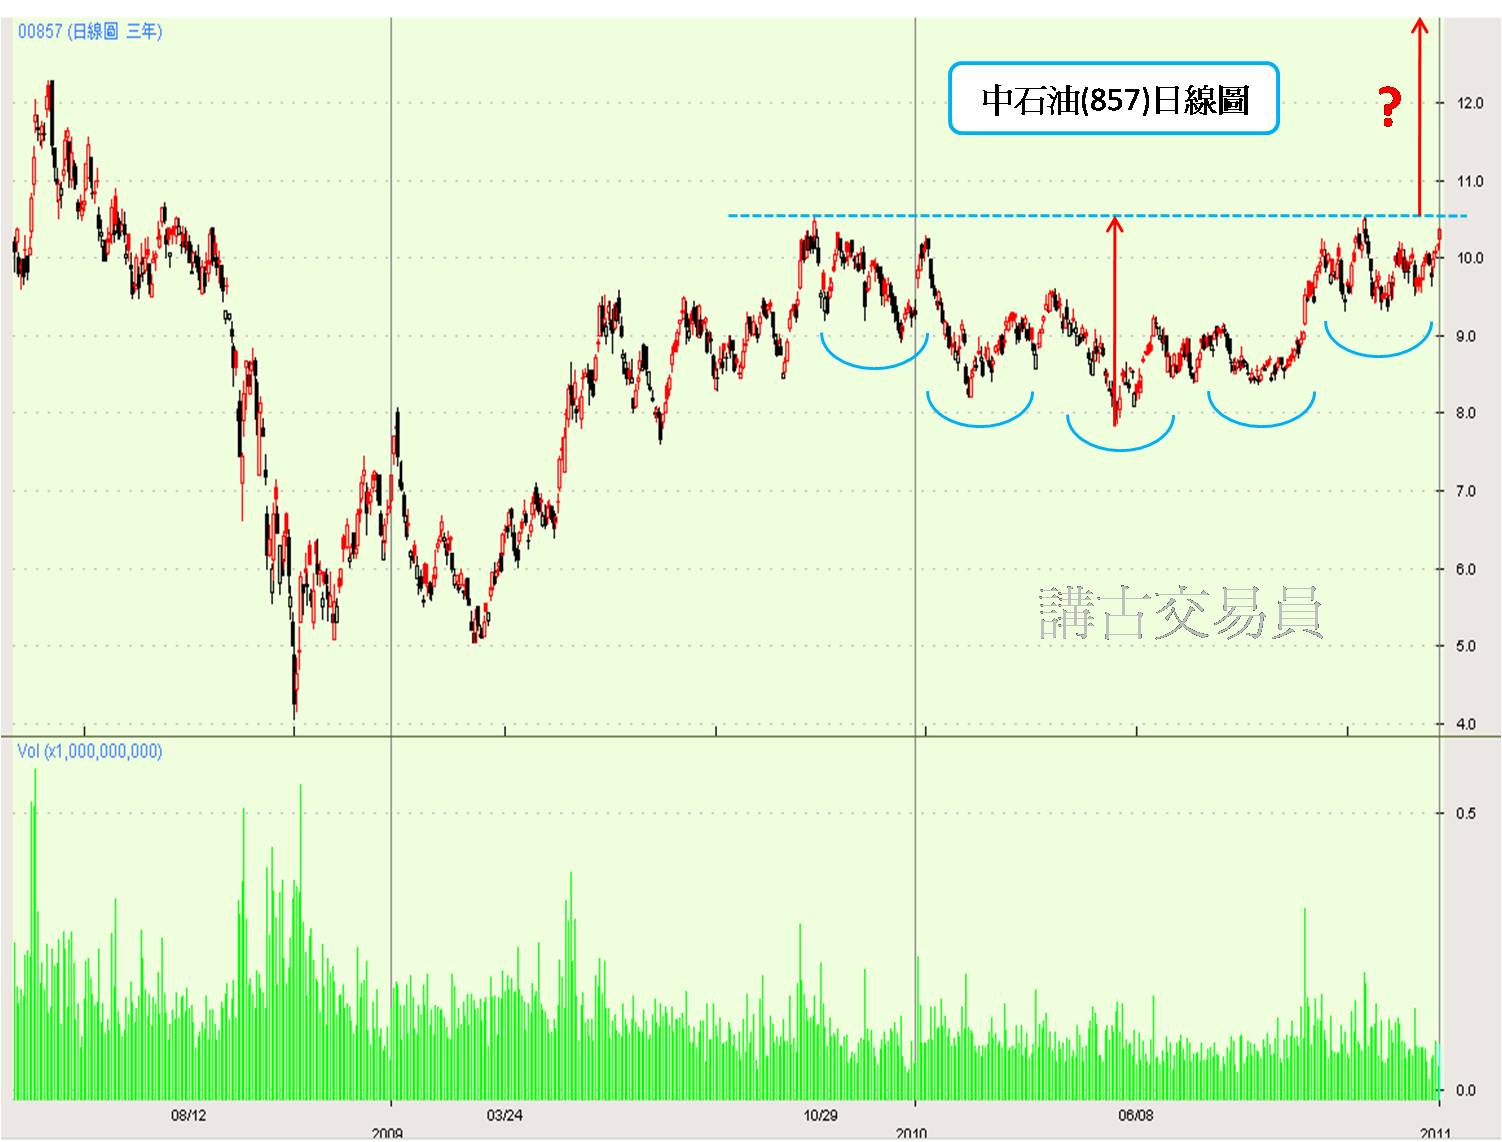
另一隻搶眼的大股中國石油(857) ,表現亦相當不俗。 今年本欄的首篇博文便以“中石油,追落後”為題,指出該股正在營造複式頭肩底形態,股價暫時受制於頸線位約10.5元。 今天中石油收報10.52元,衝穿了10.5元的阻力位,走勢開始轉強。 值得留意的是下午2時44分於10.5元的一個主動買盤,成交量高達5.7球,即接近6千萬元的成交額,可見買家實力不容小覷。 其實,筆者在今早見有多達數百個沽盤放在10.5元的時候,已經估計應是散戶排隊沽貨,認定此價位必可升穿;因為由散戶組成的阻力位,一般都是不堪一擊的。 若然能夠守穩於10.5元之上,估計中石油約有2元的升幅。

另外,近日電訊板塊熱炒,數碼通(315)延續其升勢不在話下;受到可能獲得iPhone的銷售權的消息刺激,中電信(728)及中移動(941)今天也雙雙來湊熱鬧,股價分別上漲4.9%及1.8%,收報4.52元及78.3元。 兩者比較,中電信的14天RSI已經進入了超買區,值得大家注意。

最後,筆者日前買入的香港興業(480),今天雖然有點回落,但走勢暫時仍然對辦,不須過分擔心旗形中的調整。 跟豐德麗(571)不同,香港興業屬於慢火清燉的一類股份,應該不會像豐德麗快速地一棍爆上,相信持貨者需要給予多一點耐性,故此賬面上縱有利潤,現階段亦不用急於出貨。

2011年1月10日

苦等了九世的股

有時候,吃多少,穿多少,是命中注定的。

要說的,是上周五提及的豐德麗(571),筆者曾經在過去的博文簡略列出麗新系系內各成員的背景及業務,除了架構重組之外,至今其他因素沒有重大改變。 豐德麗股價跟每股資產淨值折讓了7成多,今天終於得到市場的認同。

其實,豐德麗於今早10時51分在1.3元出現了一個60球的U盤。 當時筆者不明所以,於是向T先生問個明白。 以下是筆者跟T先生在MSN的部分對話内容:

筆者: 看到571那60球的U盤嗎? 為什麼成交那麼多?
T先生: 不知道。
筆者: 有沒有看我上周在blog寫的?
T先生: 有。
筆者: 571股價折讓了7成…
T先生: 說了九世,在舊公司的時候,我已講了很多遍,它就是不升,吹咩!
筆者: 股價已經橫行了兩年,連你這個長期好友都變灰,應該開車了。

接著,筆者便沒有再留意豐德麗的走勢,只是在中午瞄了其股價一眼,見它升了一點,便在下午開市後在1.33元掛了一個買盤。

3時許,T先生突然在MSN打了571這個號碼,筆者按571一看,我的天! 三秒過後,心裡說了一句:算了! 有了上一次“奧瑪仕慘劇”的經驗(詳見去年9月16日一文),這一次,真的不似末世降臨。

不過,最可惡的是,筆者在1.33元的買盤,只是差一點便成交了;這更印証“命裡有時終須有,命裡無時莫強求”的無奈

最後順帶一提,筆者買入了同是在上周五談論過的香港興業(480)。 可是,假如今天的選擇是豐德麗的話…

(筆者在寫作此文的時候,一邊看著豐德麗的上升,一邊享受著“有看中,無買到”的痛苦。 豐德麗今天收報1.85元,大漲45.7%;最高曾見1.96元,升幅高達54%。)

2011年1月7日

再談幾隻股份的走勢

港股連升7天,今天終於斷纜, 正常!

現時在10大升幅榜的股份,每天都見不同的面孔,而且多是股價突然爆上,頂多升3天,然後又再安靜下來。 今年首幾個交易日由一線藍籌國企股領漲,升勢很快便落到去二線股,筆者相信三四線有機會很快接棒炒上,感覺無論大戶老散,心態上都是“有得食就食”,賺錢有今生無來世。 這種市況,反應稍慢,都很容易被套牢著。

記得去年3月18日,筆者曾經談論過麗新系;當時系內的麗展(488)和豐德麗(571)還是維持互控的關係。 不過在去年7月的時候,集團已經作出架構重組,互控關系結束。 重組後系內公司之間的關係簡化,業務亦變得清晰分明(圖1)。

圖1
(圖片來源:蘋果日報)

上月底,麗新系的其中一員豐德麗被炒上,股價由1.06元升至近期最高1.43元,升幅3成多;有說是因為市場開始追捧一些資產出現折讓的地產股份有關。 這幾天該股作出調整,成交縮減。 其實,豐德麗現時每股賬面資產淨值(NAV)大約4.4元,以今天收市價1.27元計算,折讓仍然高達7成。

或許是現時集團的話事人於十多年前以70多億元購入富麗華酒店(現址為AIA Central)的一次錯誤行動,令市場(包括筆者)對管理層的投資眼光作出同樣折讓的看法,才出現如此“抵買”的股價。 筆者跟T先生表示豐德麗應該還有後著,因為圖表顯示該股呈現“三線重疊爆上”的形態(圖2)(筆者曾經在去年9月“股壇三害”一文提及此形態,之後忘記再向讀者解說,抱歉!),加上成交配合,看來該股橫行了兩年,今次應該不會欺場。

圖2

值得留意的是,短期來說,豐德麗亦有機會正在營造旗形形態;而同樣有相似形態的,非香港興業(480)莫屬(圖3)。 論資產折讓程度,香港興業也不遑多讓;該股每股NAV大約8.62元,比今天收市價5.13元折讓4成,讀者可以留意一下。

圖3

另外,威華達(622)近來升勢凌厲,差不多完成整個圓底形態(圖4),若稍後以大成交上破之前的兩個高位,可以繼續跟進。 不過,筆者覺得正在營造圓底的寶威(24)(圖5),形態上跟威華達十分相似,更具值博率。

圖4

圖5

最後,筆者發現中國光大(165)的股價於過去一年均在16.5至22.5元之間上落(圖6);若然依照14天RSI的訊號捕捉頂底,炒其波幅,每次利潤約有4至6元,相當不俗。

圖6

2011年1月5日

勝獅受惠航運股轉勢?

雖說太陽之下無新事,但祖國同胞的欺詐門法卻是層出不同。 今早看見有報道指,內地有些不法果販,把水泥灌入紙箱內層,藉以增加重量,提高整箱蘋果的售價;真是“挖空心思,塗滿廢紙”。 盡管不懷好意,但極具創意,加上整個過程非常花費功夫和時間;筆者不是誨盜,但亦不得不說聲:絕!

今天本應繼續介紹重農行(3618),但又見有幾隻股份的走勢值得討論,故此要重農行暫時讓路。

今早筆者收到公司的一個“師奶散客”的落盤,要求在3元沽出勝獅貨櫃(716)。 由於當時勝獅的股價只是2.8元左右,筆者對該名客戶表示嘗試幫她排隊掛沽,卻心想能夠即日沽出的可能性不高。 直到收市後,該客戶來電詢問是否已經把她的持貨沽出的時候,筆者才恍然知道勝獅臨近收市前8分鐘開始炒上,最後高收3元正,大漲7.1%。 筆者慨嘆,有時不得不佩服師奶們“收風”奇準。

其實,勝獅炒上,不是完全無跡象可尋。 2008年金融海嘯之後,有著相當明顯周期性的航運股在過去兩年可謂載浮載沉,板塊內各成員的股價表現只算是中規中矩;雖不淪落至被市場打入冷宮,但就絕對沒有受到股民的寵幸。 可是,其實部分航運公司早在去年第3季已經開始陸續把各航線的運費上調。 近日,報章亦廣泛報道集裝箱運費已經提高,某程度上反映集裝箱船的運力需求開始緊張。 依照這個方向推斷,便不難解釋製造貨箱的勝獅早晚會接棒炒上。

云云航運股當中,筆者比較看好東方海外(316),原因是去年集團把內地的物業發展業務全部出售,現在是一隻純正的航運股。 而且,套現後所得的豐厚現金,為該股加添了一點私有化的可能性。 昨天東方海外上破雙底形態的頸線(1),成交亦見配合,簡單地量度上升幅度,已經可見90元。

另外,筆者錯沽的恆鼎(1393)今天再下一城,收報7.47元,上升3.4%。 可是,觀察其餘三隻煤炭股(1088、1898、1171)的表現,再回看恆鼎在圖表上所造的十字星,大概可以預料恆鼎明天大有可能作出調整,必須注意的是恆鼎一向是上得急、回得快的股份。

除了要留意煤炭股外,筆者認為鐵礦股(例如中國鐵鈦(893))的走勢亦值得留意,因為澳洲的水災不會單單形響煤炭的運輸。

1

真正受惠三農政策的股份(下)(1月4日)

每當提到農業相關股份,很多人會即時聯想到提升耕地產量的化肥股、灌溉方面的水務股和協助農民作業的農業機械設備股等等。

化肥股的兩隻主要代表股份,中化化肥(297)和中海石油化學(3983)於去年可謂有波幅、無升幅。 水務股的選擇雖然比較多,有北控水務(371)、天業節水(840)及中國水務(855)等,但這些股份在年內每次的升勢總是曇花一現,除了北控水務因“賺錢之神”日前在某雜誌被欽點為十倍股而在這兩天被追捧外,板塊內其他成員的上漲實在非常短暫,追入後每每慘被套牢,大有被騙上賊船之感。

至於屬於農業機械設備股的第一拖拉機(38), 去年升幅8成,差不多是整個農業相關板塊內表現最好的一員。 可是,筆者認為一拖的上升,或多或少跟其他行業的機械設備股,如國際煤機(1683)及中國龍工(3339)受到市場追捧有關。

在祖國,當一個農民,全年收入不會高到那裡。 現時一個普通農民全年只能賺取不足4千元人民幣,是日本農民所得的80至100分之一。 一號文件的重點,在於扶持三農;中央希望在十二五期間把內地農民的平均收入提升至超過5千元人民幣,從而改善農民的生活素質,拉近鄉城的財富差距。

由於土地減少,耕地有限,要增加農民收入,方法之一便是要提升現有的耕地所出,依靠的正正就是使用化肥、改善灌溉系統和依賴農業機械設備的協助。 可是,大部分內地農民基本上是在職貧窮,很多人根本就無法支付以上的種種費用。 因此,農村相關貸款的需求勢將繼續增加。

最近上市的重慶農村商業銀行(簡稱重農行)(3618)相信將會“食正”這種機遇。 重農行是繼北京農商行及上海農商行之後,國內第三大的省級農村商業銀行。 至於重農行的優勢,則留待明天再作進一步的介紹。

回說大市,恆指今天續升,上破保力加通道頂,成交亦見配合,而且比昨天為多,加上輔助指標STC暫時還未顯示指數有見頂跡象,後市比較樂觀。

昨天提及的煤炭板塊繼續強勢,當中仍然以恆鼎(1393)的升勢最為凌厲,臨近收市時更見買盤蜂湧而至,好友大手掃貨。 不過,筆者早已在上午沽貨獲利,未能見証煙花最燦爛的一刻,實在有點可惜。

然而,機會是會繼續來臨的。 筆者近日看好遠東發展(35)的走勢。 該股在上月大市調整期間,老是不願回落,於2元附近徘徊,其14天RSI則與股價呈現背馳。 今天遠展收報2.12元,升幅接近4%,筆者估計應該還未到價。 小注怡情,應有一餐high tea的回報。

2011年1月3日

中石油,追落後

近日有讀者追問為何“真正受惠三農政策的股份”遲遲未有“下篇”;筆者打開自己個“豆泥”blog,才發現該博文不見了,或許是筆者在存檔時不小心丟掉到某些地方。 無論如何,先在這裡向讀者們賠個不是;然而幸好筆者記性不錯,對自己手寫的文章尚有點記憶,明天將會補回下篇。

股市回升,又是把焦點放回大藍籌和大國企的時候了。 去年五大上升藍籌中,中銀香港(2388)成為狀元,而中海油(883)則位列榜眼,全年升幅5成多;中海油股價今天再創新高。 反觀同是受惠油價上升的中石油(857)卻相形見,往年升幅不足1成。

日線圖上,中石油正在營造一個式頭肩底形態(圖1)(若看周線圖會更為明顯),股價暫時受制於頸線約10.5元。 至於能否升破,則可能需要油價走勢的配合。

說起石油股,原來本欄於去年10月6日提及的光匯石油(933),已經上漲了不少。 這顆金莎,由介紹時的3.24元,到今天的收市價4.16元,不知不覺間升了接近3成。 不過,相信正如大部分讀者一樣,由於筆者曾經表示看不懂該股的走勢,因此並沒有買貨,亦不會有“吃不到的金莎是酸的”感覺。

另外,日前聽見新聞報道,澳洲東北部的昆士蘭遇上聖經預言災難式的水災,區內多個礦場被逼停產,估計災情需要兩至三個月才能結束;市場預料全球能源價格有機會因而大幅上漲。 事件的影響很快便反映在煤炭板塊上,煤炭四子今天股價造好,當中以恆鼎(1393)的升幅(3.6%)最為顯著。

如果認為油價會突破100美元大關,煤炭價格會因為供應減少而上升(中國在冬夏兩季的耗煤量較高),油煤這兩個板塊會是不俗的短炒對象。

筆者相信短期內石油股和煤炭股的表現會比較突出。

圖1

2010年12月24日

真正受惠三農政策的股份(上)

今天多份報章均以菲律賓人質事件中的幸存者梁頌學祝願市民聖誕快樂,以及襲警Amina可能入冊過聖誕作為頭版新聞報道。 對筆者來說,兩椿都是令人快慰的新聞;同時真的要跟Amina姐說聲“Merry Christmas in jail!”

今天只得半日市,大市及個股的表現不可作準,不買不看,基本上也沒有什麼損失。 不過,部分財經專欄作家表示大家今年可以收爐,筆者則有點保留;畢竟下星期還有3天半的交易日,不能完全掉以輕心。

十多年前看過一本書,是孔憲鐸先生的“誰來養活中國”。 雖然只是看了書中重點,沒有把整本書讀完(因為筆者求學時不愛看書),但是當時已經深深感受到,以祖國有限的耕地去提供食物給龐大的人口,幾近沒有可能。

念小學時,社會科的課本時常提及祖國幅員遼闊,地大物博,令筆者對神州大地有著無限的嚮往。 今時今日,筆者回想,實在懷疑該小學課本的作者有否到過內地考察,亦相信再沒有人會寫出這樣無知的敘述。 實情是:中國地大而物不博;中國什麼都缺,唯獨人多。

日前中央農村工作會議開幕,農業板塊內某些股份如第一拖拉(38)有點上漲,但礙於大市淡靜,升幅不多。 由於中國以農立國,農民仍佔人口多數,中央為了照顧大伙兒的福祉,在過去的“一號文件”均以“三農”為題;這樣的慣例,已有七年之多。 因此,市場對於來年一號文件的焦點放在三農問題上,不會存有任何懷疑或驚喜。

雖然過去七年都談及三農,但是農業板塊的整體回報並沒有預期中的突出,板塊內各股份的個別表現也南轅北轍,証明縱使板塊受到中央重視,但是選擇受惠國策的農業相關股份更為重要。 下星期將再談筆者認為能夠真正受惠的股份。

在此,祝願讀者們聖誕快樂!

2010年12月21日

若果維園阿哥的緋聞屬實…

仍是上星期的話,筆者辦公室的那位政治敏感度近乎零的庶務阿姐大概還未知道“維園阿哥”是何許人。 經過數天幾份報章的頭版新聞報道後,今天她能夠跟筆者暢談馬草泥的風化案。 先不要說當時人是否有罪,以及事件會否為當時人帶來負面形象,連日來的報道已經大大提高了維園阿哥的知名度。

由於筆者一向對政治人物的新聞採取水過鴨背的閱讀方式,加上案件尚在調查階段,筆者不欲在此討論事件的細節。 然而,鑒於維園阿哥曾經報稱其正職是某投行的聯席董事(雖然筆者在証監會的網頁找不到維園阿哥的牌照証明),屬於業內人士,筆者因而把焦點放在事件將會帶來的啟示上。

首先重申,筆者沒有任何政治背景,亦沒有對任何政治人物存有喜惡;筆者對案件最終的調查結果亦不感興趣,討論純粹因為當時人同屬金融業一員。

假設維園阿哥那多姿多彩的感情生活全屬事實的話,這將會為筆者帶來兩個想法。

第一:須知道在金融行業討飯食絕不容易,非要時刻捕捉各地的政治經濟變化不可。 只要看看基金經理時常留意環球的政經新聞,不停跟時間鬥快,背負的壓力便可想而知。筆者雖然自問本身並不懶惰,但仍覺得要掌握股市裡各式各樣的資訊,每日的24小時實在並不夠用。 維園阿哥把有限的時間分配在繁重的金融工作、私人的男女感情,以及沒完沒止的政治活動上,若然此君每天上班並不是“hea”做的話,其辦事效率可謂極高,真的厲害無比。 筆者的確需要好好檢討自己的工作表現。

第二:相反,如果維園阿哥每天回到辦公室後只是“hea”做,那些真金白銀拿錢出來交與此君管理的客戶,真的需要替自己的投資重新評估風險。 盡管不同公司的聯席董事所負責的職務會有很大的差異,有的只是花瓶一個,有的則需拼命跑數(因為這與其收入掛鉤) ,但總會替客戶的投資回報負上一定的責任,只是程度上多少的問題。

因此,雖然筆者並非維園阿哥的粉絲,但還是希望跟他纏上的緋問不會是真的,因為以上兩個scenarios都不理想。

回說大市,恆指於日線圖上營造的頭肩頂危機似有緩和跡象。 前兩個交易日指數均以鎚頭作結,徘徊在形態頸線的附近位置(1)。 今天大市以一支明顯的陽燭收市(可惜成交不多),初步顯示恆指有見底可能。 雖然危險期未過,但至少看到一點曙光。

1

2010年12月17日

真正的大時代來了

一向有留意本地財經消息的讀者,相信必會看到黃金集團(1031)宣布將以120億港元(下同)收購本地著名華資証券行金利豐的新聞。 簡單來說,就是金利豐借黃金集團的殼上市。 受消息刺激,黃金集團前日的股價一度暴升5成。

根據公司的通告顯示,截至今年3月底止,金利豐証券、期貨及財務顧問的全年盈利分別為4.11億元、61.4萬元及1,379萬元。 而消息人士亦透露,金利豐証券今年度首9個月的盈利估計超過7億元。 從以上資料可見,盡管現時本港衍生工具市場非常蓬勃,但金利豐仍然能夠單靠正股市場的交易賺大錢。

經常炒賣細價股的股民都會知道,金利豐的名字常常出現在熱炒的股仔裡,名副其實是本地二、三、四線股份的御用券商。 有此能耐,集團老闆的人脈關係當然建功不少。 是次收購,公司計劃引入包括基金等策略投資者,有傳經常活躍本地股場的名人投資者也在考慮之列。 看來金利豐已經磨刀霍霍,除了要做華資一哥外,更欲跟外資大行爭一朝夕。

其實,窺準中港金融市場發展的大好形勢又豈止本地薑呢? 今天各大報章的財經版大大標題報道高盛的盤房一哥施家文(Morgan Sze)已經在港插旗,現正招兵買馬,著手成立將會是金融海嘯後亞洲最大規模的對沖基金Azentus Capital。 該基金預期明年3月啟動,管理資金(AUM)將介乎最少10至15億美元。

另外,根據証監會的資料,截至今年9月底,共有307家對沖基金在港持牌,對沖基金經理數目多達2,584名;令普羅投資者感到本地金融市場已淪為大鱷的覓食場地。 或許是大家目睹對沖基金在剛過去的金融海嘯期間藉著大量沽空勁賺而回,令人產生對沖基金皆是把股市舞高弄低的儈子手的印象。

事實上,對沖基金的賺錢策略很多,並不是僅靠獨“沽”一味。 而對沖基金在市場上的操作,只會選擇可行的獲利方法,道德與否,並不在考慮之列。 正如鯊魚存在於大海裡一樣,它們只會按照自己的天性去捕食,不會對獵物有任何善心。 被鯊魚擊的人,只能怪自己沒有跟隨鯊魚的後面同游一個方向,偏要與它們對著幹,實屬不幸。

2010年12月16日

聖誕前快“落”見底?

昨天午市指數突然喪插,令散戶為之一“震”。

雖然今天依然是跌市,但是如果細心看看最後6至7分鐘大市的表現,便會發覺恆指在大約3時54分突然急跌百餘點,然後於收市時又收復了一點失地,成交亦明顯增加(圖1)。 由於現時只有一天的數據,暫時未知這是否顯示淡友已經“收夠籌”;不過筆者覺得大市就算不是完全改變方向,亦應該出現一點像樣的反彈了。 樂觀點預測,大市跌勢也許在未來幾天加速,盡快讓大家看見“終極一跌”。 長痛不如短痛,對嗎?

個股方面,昨天提及的中信銀行(998)雖然再跌一點,在尾市時跌勢也隨大市轉急;不過跟指數一樣,臨近收市前即見有買盤吸納。 縱使難言肯定見底,但起碼該股已經不是一直挨沽。

對普通散戶來說,升市當然是好事,畢竟大部分個人投資者主要靠股票價格上升而獲利賺錢。 可是,刻下是跌市,而且是“慢閹”的那一種;還有一個星期便是聖誕節,滿手蟹貨被逼坐艇的仍要過節,倒不如從容點去面對,其實在跌市裡也可以有點得著的。

畢菲特(Warren Buffet)曾經說過,退潮時才會知道誰人沒有穿泳褲。 讀者可以留意消費板塊的其中一員珠寶首飾股近日的跌勢,看看哪一隻跌不下,哪一隻一早回落,便知道市場的最愛是誰。

今天看報紙,可能由於市況實在太悶,筆者發現財經版的專欄作家們又再筆伐了。 一個中原城市樓價指數或將引發兩位博士級寫手的筆戰。 若果到時候真的開(筆)戰,筆者只會感到無聊,或許是自己在舊鋪時曾經替大戶坐盤,很多時彈指間已經是幾十萬幾百萬金錢的上落,與其浪費時間作無謂的罵戰,倒不如“畀心機”看市看股,賺多點聖誕的駛費。

圖1

2010年12月15日

差別存款準備金率下的受惠者

昨天看見免費報紙的頭版寫上“新交津擴全港,每人每月600元”,筆者心想:咁著數? 即連忙翻開內頁看過究竟。 細閱內文後,發覺申請的條件多多,一般有一份普通正職的人,根本難以受惠;明年實施最低工資後,若不是生活在赤貧邊緣,相信沒有可能得到政府那幾滴甘露。

因此,睇新聞一定要睇內文,否則只會一場歡喜一場空。

不過,有時詳閱內文,也不保証能夠清楚解讀消息的全部。 例如昨天在各大報章出現的延長六大內銀差別準備金的新聞,雖然篇幅不多,但是報道則令筆者感到有點茫然。

相信讀者們已經得悉上周五人行宣布再次上調存款準備金率5個百分點至18.5%,藉此收緊銀根。 不過,其實自10月以來,4大國有銀行(工行(1398)、建行(939)、中行(3988)、農行(1288))、以及招行(3968)和民行(1988)均被要求額外多加5個百分點。 如計入今次的上調,以上6大內銀的存款準備金率將會是19%。

為了這則新聞,筆者昨天翻閱了6份報章,大部分只作簡短報道。 可是,當中值得一提的是,部分報章提及工行和中行還未收到通知,未知差別準備金的措施是否維持下去,銀行方面現階段只好繼續執行上面的命令。

盡管措施尚未明確,筆者認為未來一年,阿爺為了實施“穩健”的財金政策,應該會傾向維持以上6大內銀的差別存款準備金率,以減低金融方面的系統性風險。

若然明年政策果真如此,筆者反而覺得內地的小型銀行將會比較受惠,增長動力亦看高一線;即時想起的是中信銀行(998)。 截至12月初,該行的淨利息收益率為2.6%,在港上市的內銀之中,只比民行的2.92%為低。 另外,中信銀行的不良貸款率亦只是0.81%,較4大國有銀行的1.22至2.32%低得多。 而彭博預測中信銀行2011年的市賬率(PB)為1.42倍,低於內銀股的平均市賬率1.72倍。

走勢上,日線圖顯示中信銀行自11月26日跌穿頭肩頂的頸線(約5.43元)後(圖1),股價已經回落至5元的重要支持位,加上輔助指標有點見底跡象,筆者估計該股未必需要跌至整個形態的調整目標4.60元。 看好該股,現價可以先入一注。

圖1

2010年12月9日

新一代妖股

股齡三年以上的股民,相信不會對一隻叫蒙古能源(276)(下稱蒙能)的股份感到陌生。 07至08年期間,坊間把蒙能冠以“妖股”之名,除了是由於該公司在沒有收入的情況下,股價由07年的不足0.5元起步,一直升至08年最高位超過18元,升幅高達36倍外(圖1),該股飄忽的走勢,亦令一眾老散感到難以觸摸。 熱潮過後,過去兩年,蒙能大部分時間在3元至5元之間上落,雖然仍然是短炒一族的愛股,但是跟其昔日的妖味已經相差甚遠。

圖1

取而代之的,是近一個多月以來被兩度炒上的修身堂(8200) 。 何妖之有? 11月4日報章報道因瑜伽巿場競爭劇烈,修身堂旗下的“Yogasia”瑜伽中心將於12月 1日收縮業務,11月底結束集體瑜伽班課程。 雖然行動未會即時影響修身堂本業,但乍聞之下,大多數人都會覺得這不是個好消息。

然而,修身堂於11月5日收報1.14元,比11月4日的收市價0.459元,大升148%(修身堂之前公布10合1後1供6股,供股價0.3元, 11月5日是除淨日;就算把這個因素計入,該股仍然升得不太合理)。 到11月10日,修身堂更高見3.52元,只是比去年的高位3.714元差了一點。 除了幕後人士,試問有誰能夠預計該股可以只需4個交易日便把股價翻了7倍多(圖2)?

圖2

說到這裡,妖氣還未散去。 修身堂於11月10日創出一年高位後, 股價便一直回落,花了差不多一個月,到12月6日收報0.415元, 股價可謂打回原形。 當散戶們以為音樂椅遊戲徹底玩完之際,前天(12月7日) 修身堂又重新開車,直至今天(12月9)收報1.13元, 股價於3天內又大漲了2.7倍。

不過留意一看,三日來的成交量突然激增(留意供股後,股數是比供股前少了3成),恐怕這一趟應該是大戶散貨了。 若用黃金比率, 反彈幅度是之前跌幅的0.382的話,從3元起跌至低位0.415元計算,理論上反彈可見1.4元附近。

若讀者問如何捕捉及炒賣這樣的股票,筆者可以坦白的回答:我不懂。

2010年12月6日

大戶孤寒,連番震倉

恆指今早曾經上升將近300點,可是午市把升幅全部蒸發,最後指數還要“跌突”82點,成交額略為縮減至759億港元。

今天閱讀報章,知悉根據AAII(American Association of Individual Investors)的調查,發現上月(美國)散戶資金投放股市的比例升至62.3%,除了是今年的最高紀錄外,亦高於歷史平均的60%。 筆者有感,雖然刻下大市的估值不高,但由於老散的參與度不斷提高,大戶如要賺得夠盡,後市就必須升得暢順;故此需要將多餘的散戶盡量驅趕。

而且,阿爺尚有一把懸刀放在大家頭上,就是因通脹強勁而再度加息。 因此,筆者認為大戶還會在這個星期內繼續推低指數,務求震走信心不大的散戶。

其實,就筆者觀看盤路,一些股份在下跌途中,不斷見有買盤吸納,似是大戶壓價取貨。 例如上周提及的恆鼎(1393),今午跌至6.6元附近便見有買盤積極要貨,曾經一度把股價推上6.75元,及後該股雖然隨大市再度回落,但沽壓不大;輔助指標亦顯示恆鼎已經非常超賣。

另外,有讀者電郵詢問關於理士國際(842)是否值得博反彈。 坦白說,今年的新股多如天上的繁星,近來更是差不多天天都有新股上場,筆者實在未能留意每一隻新股或半新股的走勢;對於某些認購反應不佳的新股,筆者更無暇去研究。

回說理士,盡管招股時超額認購2百多倍,無奈市場一向不太熱衷追捧工業股,加上相比同類股份飛毛腿(1399)的估值,市盈率不算非常吸引,因此上市後乏人問津。 不過,理士以5.35元定價,今天收報4.1元,至今已經下跌了23%,基本上有一定的值博率。 短炒來說,該股的15分鐘圖還未出現買入訊號,筆者還是建議稍等一會,讓日線圖出現一支明顯的陽燭後,方才追入,會比較安全。

2010年12月3日

國家穩定勝於企業盈利

翻開中國歷史,每次朝代的更換或政權的轉移大多發生在飢荒、瘟疫或民不聊生之時。 說得可悲一點,某程度上,相對西方人,中國人算是比較容易管理,因為龍的傳人在過去數百年所經歷的苦難實在太多;只要吃得飽,穿得暖,便不會有太多的投訴。

據一些社會歷史學家分析,八十年代後期,國內的通脹率高達兩位數字,嚴重影響民生,國民對當時的腐敗政權早已恨之入骨,是最後導致六四事件的發生的原因之一。 再看近一點的香港,腳痛特首管治期間,民怨沸騰,加上沙士襲港,結果是處處遊行,日日示威。

試想像,現時祖國人口13億,城鄉居民大約各佔一半;若有動亂發生,假設只是居於城市內的一半國民參與,這已是3億多的示威群眾。 根據新華網的數據,解放軍總員不足300萬軍人,若要平亂,要以一敵百,實在沒有這個可能。

近日各大媒體大肆報道國內的通脹形勢嚴峻,中央已經意識到民間的怨氣逐漸積聚,若果不再做點工作去舒解民困,早晚會影響國家的穩定,危及中共的統治威信。

穩定勝於一切,是任何政權的底線。 現在阿爺要保持穩定,就要把通脹降溫。 因此,任何有關衣食住行費用的上漲,可免則免。 其中,水費不能加,電費亦不能加;可是電企已經沒有什麼盈利,怎麼辦? 得!向上游行業開刀。

新華社報道發改委下令煤企保持煤價穩定,不可加價,煤炭股股價應聲下跌。 然而,有一點讀者必須留意,中央只是計劃凍結煤價,並沒有要求煤企減價售煤,而且受形響的只是合同煤,現價煤仍未列入監管,故此本港上市的三大煤企之中,以合同煤只佔三分之一銷售額的兗煤(1171)的股價跌幅相對較少。

昨天筆者提及恆鼎(1393)值得博反彈,自己亦身體力行在6.85元撈了1萬股。 今早觀看報價,發覺神華(1088)、中煤(1898)及兗煤續跌,唯獨恆鼎價升,心裡狐疑,於是趁該股衝上7元之際全數沽出,利潤不多,但事後恆鼎回落至6.8元,心裡有點興幸。 盡管如此,筆者相信煤企縱有續跌,但離底不遠。

乳業板塊內成員今天全部下跌,可見這一浪牛奶股博反彈的遊戲已經結束。 可是一雞死,一雞鳴,牛奶股炒完,太陽能股接上。 阿爺重點發展光伏發電,今天市場再度追捧太陽能相關股份,當中以陽光能源(757)及興業太陽能(750)分別上漲8.5%及6.8%較為矚目。 興業太陽能主力從事傳統幕牆工程及薄膜光伏建築一體化系統的設計、裝配及安裝,屬下游的業務,但較能直接受惠中央定下的光伏發電應用的政策。

2010年12月2日

股市慢熱之故

中國最新公布的11月官方製造業採購經理人指數(PMI)上升至55.2,創下7個月以來的新高。 由於PMI屬領先指標,各界預料此強勁升勢將會傳導至居民消費價格指數(CPI)之上,顯示未來的通脹情況更加嚴重。

筆者還記得去年第一季末,當內地PMI重上50這個擴張分水嶺時,市場人士全是歡天喜地;可是來到今天,連續21個月企穩在50之上的PMI漸漸令市場由歡欣變成憂心。 無他,持續攀升的PMI所連帶的通脹問題早已觸動阿爺的神經,中央亦由去年的“保增長,控通脹”變成“控通脹,保增長”。 加息會是阿爺把通脹降溫的其中一種方法,然而提高息率卻會同時吸引熱錢的流入,結果是惡性循環。

因此,人行將會數典並用,主力以加息和提高存款準備金率左右開弓,連同其他管理流動性的手段,務求嚴控通脹。 未來一年,阿爺將會不時把收緊銀根的懸刀放在大家的頭上,不過筆者相信市場早晚會習慣這樣的政策。 現時大市應升未升,筆者估計與投資者還未適應這種政策市有關。

筆者很喜歡曹仁超在其專欄《投資者日記》說過的一句話:“早起的鳥兒有蟲吃,早起的蟲被鳥兒吃”。 若然不知道自己是蟲還是鳥的話,倒不如且戰且走,繼續看短線(但筆者已經開始買入用作長線投資的實力股了)。

前天提及的乳業股於今天繼續其升勢,筆者只好回家多吃幾塊牛奶朱古力自憐。 不過,細心留意一下,炒風已蔓延至三線牛奶股(筆者是如此分類:一線是蒙牛(2319),二線是澳優(1717)和環球乳業(1007)…),雅士利國際(1230)及現代牧場(1117)今天分別上升8.4%及6.2%。 乳業股這種的炒賣模式,值得大家記存。

至於在11月24日推介博反彈的大唐發電(991),今天也跟電力板塊內的其他成員一同炒上,大唐收2.99元,進帳6.8%。 電力股反彈,皆因發改委表示明年的合同電煤或不得漲價。 此消彼長下,煤炭股今天全部受壓,當中以合同電煤佔最大銷售部分的神華(1088)下跌5.1%最為慘烈。 中煤(1898)和兗煤(1171)亦分別下挫4.4%和3.2%。 不過,筆者反而留意了主力生產動力煤的恆鼎(1393);該股自上月見過近期高位9.02元後,至今回落了24%,下跌幅度較其他煤炭股為多。 翻開圖表,該股差不多南下了大半個月(圖1),頗有博反彈價值。

圖1

提起大唐發電,不得不提其下今天進行路演的大唐新能源。 初步消息指出集團2011年的預測市盈率為13.1至17.9倍,較下周一開始招股的華能新能源(958)的15.5至20倍低。

今天另一搶鏡的股份,非信德(242)莫屬。 大股東何博士出讓持股予二房子女,釋除投資者對集團管治上交棒的擔憂,信德今天升5.8%,最高曾造5.29元。 其實,一些本地上市的家族集團已陸續出現兩代交接的問題。 盡管如此,筆者相信遇上優質企業因出現繼任問題而導致股價受壓的時候,將會是低吸該些股份的良機。


(圖片來源:蘋果日報)

多年前新地(16)創辦人郭得勝先生仙遊,當時市場亦曾對郭氏三兄弟的辦事能力抱有懷疑,事後三人把集團搞得有聲有色,証明之前憂慮實屬多餘。 故此,“大吉利是講句”,如果他朝有天長和系的股份因李超人謝世而遭到拋售的話,看官應該冷靜地細心想想,接棒的富二代,是營商的天才,還是倒米的阿斗(劉備之子劉禪)。

2010年12月1日

要買貨了

標題的一句話,筆者自上月下旬開始,已經說了多次,不過就強調必須分注吸納。

如果到目前為止,閣下仍然未破慳囊買貨,這裡會是最後的溫馨提示:不要奢想能夠以最低價入貨,因為實在無人知道何處是這次調整的低部。 現在買貨的博弈,是冒著大市再跌千多點的風險,去換取上升至少數千點的回報;值不值得,則視乎閣下的風險胃納。

如果決定買貨,內銀股和保險股會是筆者的首選。 內銀股之中,筆者偏愛建行(939)和中行(3988)。 至於保險股,筆者則鍾情國壽(2628),除了是因為該股有較大的市佔率外,股價方面仍然是大落後一族;國壽現價比年頭的38元水平尚低了大約1成多。 不過,以上買入的建議,一定是中長線的投資策略。

由於調整尚未完成,如要繼續短炒,現時仍是不乏選擇的。 昨天提及的環球乳業(1007)及澳優(1717)皆有不俗的回報,兩股分別上升9.5%及9.9%。 可是,筆者一早已經在3元之前沽出了澳優,因少賺而造成的心靈傷口,相信仍然要靠牛奶朱古力去撫平。

有讀者認為國內同胞對內地奶源信心依然不大,筆者認同此點,因而從未把乳業股納入自己的長線投資之內。 不過就在下對澳優的認識,該集團的奶源分別來自澳洲和法國,相信有助提高消費者對旗下產品的信心。

除此之外,筆者認為中國澱粉(3838)會是另一短線買賣的不俗之選。 該股早前曾經傳出國際炒家索羅斯因看好內地糧食的發展前景而有意入股。 再看圖表,以14天RSI和STC嘗試找出短線低位的方法也許有一定的參考價值(圖1),讀者可以自行看圖理解,在此不贅。 最後補充一句,中國澱粉的走勢傾向在低位徘徊數天,然後突然“爆出一棍”;至於爆上還是爆落,則考考投機者的眼光了。

圖1

2010年11月30日

最霉的板塊

筆者嗜吃朱古力,最喜愛的是可可成分70%的黑朱古力,家中總會放上一兩排。

不過,筆者近來的口味變了,轉吃比較甜一點的牛奶朱古力,因為近一個月以來,筆者在股市連場敗北,回家後實在需要吃點偏甜的東西去安撫受傷的心靈;而家中的朱古力,近來也“去”得很快。

做政券這一行,最悲慘的是不能逃避面對自己買入的資產不斷下跌的事實。 昔日還入行之前,筆者買貨後坐艇,大概只會不看股價一段時間;雖然有點自欺,但心理上會好過一點。 可是,現在每天都要觀察大市,時時刻刻望著報價機,縱使EQ已經提升了不少,無奈血肉之軀還是感到吃不消。

而且,做政券這一行,勤奮的不一定會發達,但懶惰的肯定會潦倒一生。 故此,筆者和T先生仍然在股海中努力掙扎。 今天大家在MSN上交換意見,不約而同看上了牛奶股。 翻看乳業板塊,除了蒙牛(2319)外,其他成員的股價可謂慘不忍睹,分別由各自上市時的招股價回落了15至37%不等(圖1)。

圖1

最後,T先生選了半新股環球乳業(1007)。 該股已經下跌了十多天(圖2),今天下午三時後漸見買盤, T先生因而小注買了一點貨。 至於筆者,由於對澳優(1717)比較熟悉(圖3),於是也撈了不足1萬股,博其反彈。 希望這一隻牛奶股,不會讓筆者吃牛奶朱古力吧!

圖2

圖3

2010年11月24日

兩類選擇

昨天拙文已經指出刻下市況已屆入貨良機,現在買貨,雖然不一定可以撈中底部,但是中長線來說,應該會是平貨。

今天筆者不打算花太多篇幅作深入說明,只提供兩類股票,博與不博,悉隨尊便。

第一類,是那些受到市場唾棄,無人問津的股份。 不用多說,讀者即時想起的應該是內地的電力股。 其中一個最佳例子,非大唐發電(991)莫屬。 翻看大唐日線圖,眼前的“13連陰”(“十字星”也計算在內)和低於20的14天RSI(圖1),指出該股實屬博反彈之佳品。

圖1

第二類,是早前被投資者追捧熱炒的消費股。 貼市的讀者應該會留意到,擁有內需概念的本地消費股,之前呈現超強之勢,就算見頂回落後,近來已比其它板塊的股份早一步見底回升。 當中筆者比較喜歡的是主業集設計、生產和銷售鞋履及配飾的利信達(738)。 集團上星期三(17/11)除淨,派息4.3港仙,及後股價依然繼續上升,短線可看4.5至5元。 這隻股份實在是長短皆宜,打開周線圖,利信達營造了一個鎚頭(圖2),估計該股已經見了中期底部。

圖2

2010年11月23日

買貨良機是怎樣造成的?

能夠在股票市場裡賺大錢的人,一般都是懂得沉著應戰,更甚者,可能有點冷血。

下午開市不久,辦公室的庶務阿姐便大喊“打仗啦!北韓打南韓!” 正當其他職員叫她不要妖言惑眾之際,筆者看見電視的即時新聞,馬上說“係堅喎!”

接著,筆者也顧不及戰爭中有多少死傷(反正筆者也是愛莫能助),便不停地用MSN叫客戶和朋友買貨,因為筆者相信,打仗確實是萬料不到,不過戰事會很快完結,原因是中國會著令北韓政府盡快收兵。

打開地圖,有點地緣政治常識的都會知道,整個中國已經差不多被美國的盟友圍堵起來:南面有菲律賓,東面有台灣,東北面有日本和南韓,最近美國才開始從西面的阿富汗撤軍。 若果北韓繼續鬧事,老美便出師有名,聲稱要為南韓的國家安全著想而派兵東來。 阿爺最怕就是見到這種情況出現,故此非要立刻把這頭喪犬拉回老家不可。

很明顯,筆者認為戰事不會拖得太久;單看指數只是比上午多跌300餘點,便知經歷過911大跌市的股民一定不會被這次個別事件嚇倒。

當然,筆者不是說現在必須全力飛身入市買貨,不過觀乎經濟的大環境沒有重大變動,十二五計劃不會因為兩個小國開戰而有所改變;現時遇上如此投資良機,實在應該出手撈點貨。

上星期二“樓市資金終歸股市”一文已經表示樓市將有調整,拙文刊出後3天便見政府出招,純粹是“付碌”的表現,並不是筆者有什麼內幕消息。 更重要的是,財爺亦已明言政府不會阻止國外熱錢的流入。

人行短期內兩度上調內地大型銀行的存款準備金率、中央政府宣布控制國內物價、 港府推出打擊炒賣樓市措施、上星期后海灣2.8級地震,加上今天南北韓開戰,近期可謂壞消息盡出。 現在,除了阿爺有機會宣布下月加息這一把懸刀外,筆者已經想不到還有什麼利淡的因素。

2010年11月18日

從食環署說到中國消防

審計署公布公務員申請病假的數據,食環署“榮登”榜首,成為“五勞七傷部隊”,實至名歸。 工會辯稱此乃員工年事已高,以及外勤工作比率較高之故,表示審計署的指控對旗下員工並不公平,更要求政府方面增加人手配合。

筆者不太清楚食環署的內部運作,因此不能妄加評論。 不過,筆者十多年前求學時期,需要替人家補習幫補大學學費,記得其中一個學生的父親是在食環署幹活,許多時候可以很早便下班回家,有時下午三時許便見他買餸回來。 筆者有次多口詢問為何食環署的工作如此寫意,他也不好意思地支吾以對。

若然那位學生的父親效率超高,每天一早把工作完成,提早回家照顧子女,筆者覺得問題不大。 可是,如果是署方內部冗員太多,個個返工百無聊賴,慷納稅人之慨而尸位素餐,則屬無恥之徒。 其實,以那位學生父親的工作量,他大可以再找多一份兼職,反正其正職提供大量的工餘時間。

說起兼職,便聯想起消防員。 事緣筆者以前工作的製藥公司有一次搬遷辦公室時,聘請的搬運公司員工,大部分都是正職消防員。 由於消防員擁有大量假期,出勤次數不多(筆者也不想他們需要出動的次數太多),加上他們身壯力健,出外“秘撈”搬運工作,實在適合不過。 當然大前提是,兼職不要影響正職,損害消防救援服務。

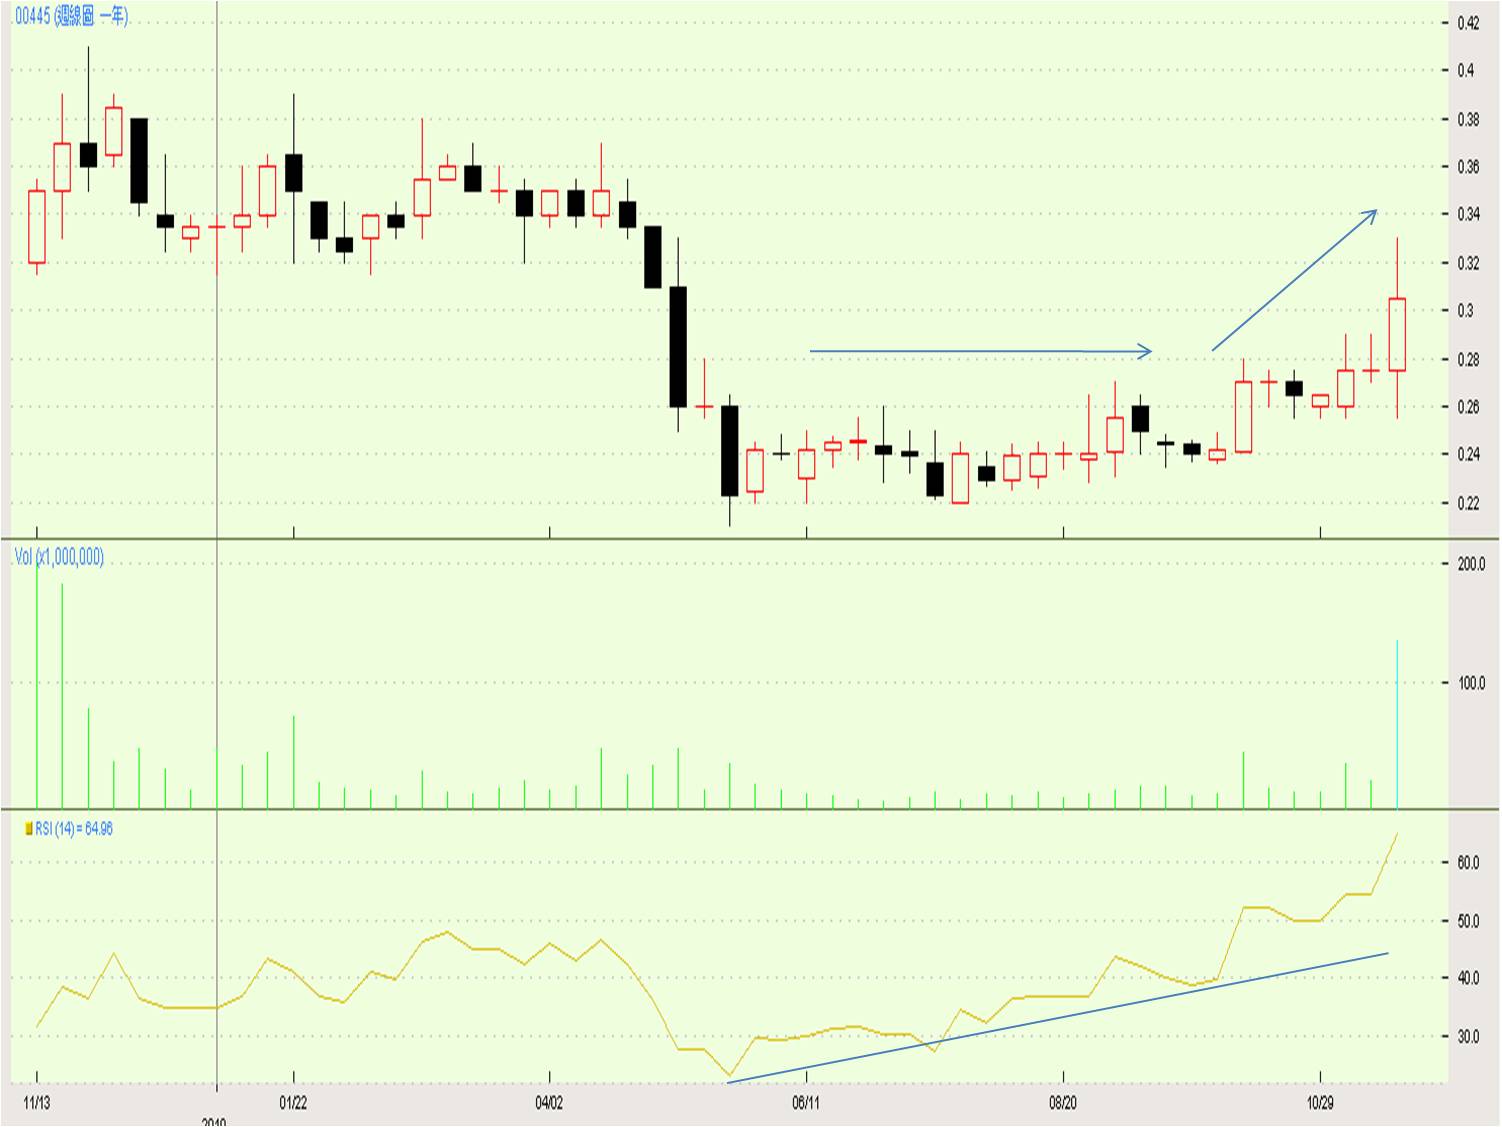
提及消防員,便再想到日前因上海一棟住宅發生沖天大火而股價上升的中國消防(445)。 市場曾經一度以為這次嚴重意外將會使大眾重新關注防火措施,因而令中國消防再次受到投資者的重視。 可惜,觀乎該股過去兩天不能收於高位、以及今天迅速回落的走勢,看來事件只是引來短炒一族賺轉快錢的機會居多。

這也難怪,雖然中國消防曾經得到賺錢之神邱永漢的青睞,認為該股未來幾年能夠直接受惠於內地高速城市化的發展,但回顧公司過去幾年業績,生意始終未能做大;純利自07年開始便一直下跌,去年更轉盈為虧,蝕了1.06億元人民幣。

不過奇就奇在,翻看周線圖,中國消防的股價在過去半年載浮載沉,某程度上跟其RSI呈現一點背馳現象(圖1),直至日前才受到火災消息而明顯炒上,難道春江鴨能夠預知火災的發生?

圖1

2010年11月17日

淺談震雄

大市今天再跌,恆指大插478點,成交亦過千億港元(下同)。

連同今天,恆指已經連續下跌四天,叫一眾財演及二流分析員紛紛改口風看淡。 其實,指數從9月開展升浪,一口氣升近4千多點,其間只有10月底出現過少許調整,現在只是回落了千餘點,尚算健康,實在是合情合理,不足為懼。 除非宏觀因素突然發生重大轉變,否則筆者仍然認為11月底及12月頭會出現新高,即之前博文中的第一個看法維持不變。

現時,恆指的50天移動平均線及保力加通道下軸分別處於23,038及22,759點,兩者相當接近; 50天線有一定的支持作用,故此筆者估計指數就算再跌,現水平已屆吸納良機。 當然,指數總會比上述水位跌多或跌少一點,撈中底部是十級難度;如要入市,筆者建議可以把注碼一分為二,現水平一注,不幸再跌的話,22,500點或以下再加最後一注。

日前有讀者詢問為何震雄(57)的業績對辦,前景亦佳,但仍然跑輸大市。 雖然筆者不太熟悉本地工業股(以前比較留意多點,近年已沒有買賣這類股份),但仍然希望跟大家分享對此股的看法。

首先,簡單交代公司背景。 震雄屬老牌本地工業股,主席蔣震把公司上市將近20載,主業從事注塑機的生產和銷售,目前市值大約23億元。

截至今年3月底的去年度業績,震雄營業額和純利有18.06億元和1.53億元,分別上升13%和79%;核心盈利更按年大增1.23倍至1.04億元。 如此佳績有賴於訂單的增長及毛利率的回升,反映了所處行業出現復蘇跡象。

這也難怪早前震雄發出盈喜,預期截至今年度首半年(公司於三月作年結)較去年同期錄得顯著盈利增長,主要因為市場復甦以致集團營業額增加,以及出售所持有的基碩發展有限公司股份約9,400萬元的一次性收益。

翻看圖表,筆者發現震雄自年頭至今跑贏恆指多達6成(圖1),故此估計該讀者所言的“跑輸”應該是指震雄於盈喜發出後未能跟貼指數近來的升幅。 不過,老實說,一隻股份的走勢實在受著多方面的因素所影響;例如該股的知名度、交投活躍程度、於所屬板塊的位置等等。 只要看看同業海天國際(1882) ,無論在市值或在內地的知名度均較震雄為高,便會知道為何海天近期大幅跑贏震雄(圖2)。

圖1

圖2

雖然震雄的業務穩健,公司多年來派息慷慨,實屬優質股份,但是無奈其管理層作風過於保守,加上成交一向比較疏落,在目前市場上選擇眾多的情況下,相信暫時難成主流口味。

至於震雄的走勢,翻看其3年日線圖,該股於過去兩年在大型的上升通道內上落(圖3)。 值得注意的是,該股每次跌穿其50天線後,大有可能回試通道的下軸(藍色箭咀)。 因此,若然震雄隨大市下跌而重回其50天線,短線投資者便要打醒十二分精神。

圖3

2010年11月16日

樓市資金終歸股市?

今早經過樓下的花園時,聽見有位年老的晨運客慨嘆,這一代年輕人能夠擁有自己的物業,算是非常了不起。

筆者有感本港年輕一代的處境,有點像本地中小企業飽受高昂租金窒礙發展的境況;有鴻圖大志,還得先闖置業這一關,可謂“天將降大任於斯人也,必先有份正職,儲足首期,穩定供樓”。 香港人以置業為榮,畢生宏願早已變成“修身、齊家、上車、住豪宅”。 港青時常被踩沒有外國年輕人的胸懷和眼界,可是人窮志短,耕耘二十載換來的蝸居,窗外四周只有樓景,實在很難叫人有廣闊的國際視野。

日前,林鄭局長一句“鬼拍後尾枕”,是官場裡久的人話,彷如濁流中的一股清泉。 不過,城中看好樓市的人仍然眾多,加上瑞銀這個大好友繼續為熱烘烘的樓市火上加油,刻下樓價當然不會單單因為官員的一兩句話便應聲回落。

現時廣泛流傳支持樓價高企的兩大理由分別是市場上的充裕資金和相對97年較低的供款比率。 前者乃內地投資(機)者所致,後者則屬本地的因素。 筆者沒有炒樓經驗,不懂判斷如此論點是否足以令目前樓價持續上升。 可是,回望國內調控樓市的步伐及力度頗為積極,內房股股價也回落了不少,筆者未知阿爺會否終有一天會示意本港官員在本地樓市上做點降溫工作,畢竟共產黨始終覺得社會和諧最重要。

其實,只要留意月初本地銀行相繼把摟按息率調高,又推出一些鎖定部分供款息率的計劃,除了為了減低銀行自身的借貸風險外,也許是恐怕樓市氣氛一旦逆轉,到時亡羊補牢,為時已晚。

官員的講話,銀行的舉動,筆者覺得空穴來風,未必無因;這或許是樓市調整的序幕。 盡管如此,雖然政府可以運用行政手段去干預樓市,卻沒法阻止熱錢的流入,多的錢,會去到哪裡呢? 這也是為何筆者仍然看好股市的原因之一

2010年11月15日

2010年11月13日

估市要有Guts

筆者數年前修讀本地一所大學的統計學碩士學位課程。

記得有次在課堂中間休息的時候,教授突然跟大家談及股市,表示時常對財經節目裡的分析員(即財演)的評論感到莫名其妙。 他謂有一晚聽到一個分析員這樣說“如果恆指升穿了18,000點,就有機會到達19,500點”。 教授指出普通市民聽了,必定不會覺得有什麼問題。 可是,只要细心一想,這種“機會”一定存在;情況就像有人對你說,他從九龍那邊過海,穿過海底隧道之後,就有機會去到赤柱。 其實,該分析員表現得十分“財演”,原因是這樣的預測,說了等於沒說;分析員只會說對,不會講錯,是非常自保的說法。

雖然昨天港股大跌接近500點,成交亦超過千億元,但是筆者仍然維持11月11日博文內的第一種看法。 筆者沒有財演的包袱,不用見升說升,見跌說跌。

日前有報章報道,在工業品出廠價格指數中,原材料及燃料等價格於10月份大升8%,反映出國際商品價格的飆升,已經開始蔓延至內地的工業生產。 今天下午,筆者把家中的廢紙拿去變賣,發覺廢紙的回收價已經增至每公斤1元(上星期才不過是9毫)。 讀者不要小覷這1毫的升幅,因為它代表了廢紙價上漲了至少11%。 這也許解釋了最近福和(923)的股價為何突然開車。

有時候,多留意身邊的事情,確實可以找到很多投資的機會。

2010年11月11日

對後市的兩個看法

人民銀行宣布上調大型銀行的存款準備金率0.5%,算是比預期溫和,造就恆指今天再升199點,成交達到1,227億港元;市場短期內已經消化了內地收緊銀根的憂慮。

日前內地傳出10月份CPI將創出新高,維持CPI低於3%已被認為是不可能的任務,看來加息真的會陸續有來。 上月阿爺“突然”加息,筆者曾經提及今後大市因每一次息率上升而作出的調整,將會是投資者入市的良機。 不過,應注意的是,讀者要在加息落實前入市,因為等到措施公布後,大市便馬上再度開車。

今天收市後從電視上得悉第一天招股的好孩子(1086)反應極度熱烈,孖展一早被“借爆”,加上未來數星期新股接踵而至,筆者有感後市實在差極有限。

筆者下午一邊看盤,一邊估計後市的去向,想出兩種走勢。

第一種看法,恆指短期內(11月底或12月頭) 衝上26,000至28,000點之間的區域,見頂後回調15至20%,即最多跌至20,800至22,400之間,調整需時約1個多月,即到今年年底或明年1月中見底。 之後,大市重新上路,展開歷時數年的大升浪。

第二種,指數在本周初的24,988點,可能已經是短期內的頂位,後市將回落大約10%至22,500點附近,之後再展最後的一段升浪,年底前目標直指30,000點。 明年的第一季是調整期,之後展開數年的大升浪。

筆者傾向相信第一種走勢出現的機會較大。

胡亂猜測,若然估錯,看官不要掟雞蛋。

2010年11月10日

泡沫與逃生的藝術(11月9日)

泡沫本身,沒有好與壞;對泡沫的喜與惡,很視乎閣下曾經在過去的泡沫中賺得精彩,還是輸得無奈。

刻下人人皆知股市和樓市有點泡沫,問題是不知道何時爆破。

這裡先跟大家重溫過去投資泡沫,今次看遠一點,看看歷史上出現過的三個例子。

看過《Wall Street 2》的讀者,除了學到什麼叫“Greed is good”外,相信還會記得片中提及的鬱金香狂熱(The Tulip Mania) ;有人認為那次可能是人類歷史上的首次泡沫經濟事件。

筆者不談太多的歷史背景,簡單來說,狂熱在1634年開始,當年遇著荷蘭人對鬱金香趨之若騖。 由於此花較難於短時間內大量繁殖,因而造成供求失衡,再加上投機者的炒作,最後導致鬱金香的價格不合理地急劇攀升。 曾經有文獻記載,在1636年狂熱完結之前,“一棵鬱金香,可以交換八隻肥豬、四隻肥公牛、兩噸奶油、一千磅乳酪、一個銀製杯子、一包衣服、一張附有床墊的床外加一條船”。 可見當時的人對炒賣鬱金香是如何瘋狂。

(這裡又引申出另一件真人真事,話說40多年前,家母還是一名“工廠妹”,當時本港曾經引入了10支黒色玫瑰。 由於黒色的玫瑰在那個年代是新花種,甚為罕見,因而賣得非常昂貴。 可是,家母是愛花之人,不多考慮便豪擲3個月的薪水買了一棵回來。 雖說千金難買心頭好,但於機關算盡的筆者而言,實在難以苟同家母的少年輕狂。 故此,筆者雖然無法理解鬱金香狂熱,但絕對不會覺得驚訝,畢竟類似的事情亦曾經發生在自己的家人身上。) 

大約100年後,歐洲又出現了另一次泡沫經濟,名為“南海泡沫事件(South Sea Bubble)”。 事件發生在1720年,當時英國有一間叫南海公司的私人機構,透過賄賂政府,推出以南海公司換取國債的計劃,因而令自家公司的股價大漲,7個月內從120英鎊急升至超過1,000鎊。 及至同年國會宣布通過《泡沫法案》,南海公司股價馬上急跌,泡沫爆破。 不過,南海泡沫最令人印象深刻的是,連偉大的科學家牛頓(Issac Newton)也在該事件中損失不菲,事後他講過這番話“I can calculate the motions of heavenly bodies, but not the madness of people”。

近一點的,是1929年牛氣沖天的美國股市。 著名的美國經濟學家費沙(Irving Fisher)曾經豪情壯語,對當時的股市下了這樣的一道結論:“Stock prices have reached what looks like a permanently high plateau”。 諷刺的是,大約一周後,亦即是1929年10月29日的黑色星期二(Black Tuesday) ,華爾街股市暴瀉,道指在10月28日及29日兩天合共蒸發了23%。 之後股市縱有反彈,但仍繼續3年多的跌浪,一直要到1932年7月8日的41.22點才告止跌;當時指數已經比高位下跌了89%。 與此同時,漫長的大蕭條(The Great Depression)亦席卷全球。

從上述三次的泡沫來看,筆者總結了幾點:

1. 泡沫在人類的歷史裡不斷重復發生;

2. 泡沫就像一個黑洞,只要是有點貪婪的人,都會被吸引進去,偉人如牛頓,也不例外;

3. 單看事事講求客觀求証的牛頓,和擁有經濟知識的費沙,同樣在泡沫中投資失利,可見專業知識未必能夠助你脫險,因為置身於泡沫當中,情況就如吸毒,不會有理智可言;

4. 每次泡沫的形成,總會有一個動人的炒作題材,而且每次不同;例如1993年的紅籌國企、 2000年的科網熱潮等(今次的題材,不知道是否就是QE2)。

因此,投資者要學懂的,不是逃避泡沫,而是曉得怎樣擁抱泡沫,因為只有敢於浸在泡沫當中的人,才能獲利最多。 在牛三臨近泡沫爆破前的一刻,時間很短,逃生的出口也很細小,關鍵在於自己到時能否醒覺,及願意全身而退。

電影《Inception》內的主角造了一個小玩意,用來告訴自己究竟是回到現實世界,還是仍然置身於夢境當中。 筆者也害怕被升市沖昏頭腦,因而也替自己做了類似的準備:如果有一天在某大報章的頭版或娛樂版看到關於股市的報道,又或者在三色台的某某娛樂八卦節目聽見恆指升到幾多點的時候,筆者必定會沽清持貨,靜待寒冬的來臨。

2010年11月8日

擁抱泡沫

中學時讀過林語堂的一篇作品,名為“讀書的藝術”;文中寫有“三日不讀,便覺語言無味,面目可憎”的佳句,筆者銘記至今。 原來同樣道理,放諸於一個博客身上,一樣見效。 筆者發覺一周不寫,便覺讀者遠離,溜覽量大減。

看來今天無論如何事忙,也要交文,以饗讀者。

美國上周公布市場期待已久的第二輪量化寬鬆政策(QE2),放水6千億美元,是否手鬆,見仁見智。 不過,由於奧巴馬在中期選舉失利,為了增加在2012年大選的勝算,加強刺激經濟已經是唯一挽回選票的辦法。 因此,可以肯定的是,在未來一年,正如本地一間財務公司的廣告裡面的一句話:“錢係會繼續嚟”。

今早跟客戶S閒話兩句,對方表示從電視上看到有某証券行的研究部門主管認為現時大市正處牛三階段,泡沫已經積聚;客戶S透露有點擔心。 其實,現在樓市和股市都被炒得熱烘烘,投資者擔心隨時暴煲,實乃人之常情。

筆者替客戶管理的戶口現在仍然差不多是滿倉,更有伴市如伴虎的感覺。 不過,刻下恆指的市盈率(PE)才不過16倍左右,而且 QE2剛剛推出,熱錢還是繼續湧來本地資產市場;加上投資態度超級謹慎的李嘉誠也願意在119元增持長實的股票,惠理(806)的謝清海仍然替旗下的基金買貨… 一個仍由大戶基金主導的市況,縱有泡沫,卻沒有即時的危險。

話雖如此,筆者在浸泡泡浴的同時,必定會提高警覺;如果突然“制水”,到時候成身泡沫,則非常“大鑊”。

明天筆者會寫篇題為“泡沫與逃生的藝術”的文章。