恆指今天收報18,917.95,大跌537.36點(2.76%),成交額535.5億(港元,下同)。
今天其實不想寫blog,不是因為跌市令筆者心情欠佳,而是市況實在太一面倒向下。 今早開市不久,指數已經急跌300多點,接著在低位徘徊,其間反彈乏善足陳。 以為3時後開始有點像樣的反彈,可惜臨近收市前淡友繼續乘勝追擊,最後幾乎要在全日最低位收市。 好友今日全程挨打,總結一個字:慘!
上周五提及的思捷環球(330),今天再瀉接近兩成,跌穿了10元,收報9.8元;計及今天的跌幅,該股於五個交易日合共下挫超過5成。 一間4年多前市值曾經高達1,700億港元的國際服裝品牌企業,於一周內公司貶值了一半,市值不足130億元,實在令人唏噓。 經上周業績公布後,由於思捷少賺了98%,現時其市盈率(PE)已逾160倍;相比佐丹奴國際(709)不足17倍的市盈率,可謂自慚形穢。 短期內,若然思捷的市盈率要收窄至80倍或以下,理論上其股價便需要多跌5成,即是跌至5元以下。 這個可能性,在刻下的市況,有誰敢去否定?
今天另一值得留意的股份,是煤炭板塊的中煤能源(1898)。 中煤能源一開市便一直下跌,其間跌幅跟思捷勢均力敵,直至上午10時30分,該股宣布停止買賣。 筆者執筆時,中煤仍然未有交待停牌的確實原因。 不過,有消息指出中煤母公司在山西的礦井發生事故,10人遇難,因而礦井需要停產。 老實說,國內煤礦每隔一段時間便發生礦井意外,已不是新鮮事,現在這個壞消息,正好為淡友提供一個造淡的借口。 如果意外一定發生,只怪中煤這次事故,來得太不合時。 然而,中煤上午停牌,可謂停得合適,起碼可以暫時“止跌”,否則今天的跌幅可能跟思捷的一樣可悲。
回說大市,上周筆者指出19,000點以下的牛証街貨量龐大,淡友隨時上演一幕“倚天屠牛記”。 早前筆者也表示,18,900點是重要關口,跌穿該位事大;今天險守此線之上,可惜指數再度跌出短期的上升通道外,未來一兩天的走勢十分關鍵。
未知周三聯儲局的會議講話,會否為好友帶來另一次D-day。


2011年1月5日
勝獅受惠航運股轉勢?
雖說太陽之下無新事,但祖國同胞的欺詐門法卻是層出不同。 今早看見有報道指,內地有些不法果販,把水泥灌入紙箱內層,藉以增加重量,提高整箱蘋果的售價;真是“挖空心思,塗滿廢紙”。 盡管不懷好意,但極具創意,加上整個過程非常花費功夫和時間;筆者不是誨盜,但亦不得不說聲:絕!
今天本應繼續介紹重農行(3618),但又見有幾隻股份的走勢值得討論,故此要重農行暫時讓路。
今早筆者收到公司的一個“師奶散客”的落盤,要求在3元沽出勝獅貨櫃(716)。 由於當時勝獅的股價只是2.8元左右,筆者對該名客戶表示嘗試幫她排隊掛沽,卻心想能夠即日沽出的可能性不高。 直到收市後,該客戶來電詢問是否已經把她的持貨沽出的時候,筆者才恍然知道勝獅臨近收市前8分鐘開始炒上,最後高收3元正,大漲7.1%。 筆者慨嘆,有時不得不佩服師奶們“收風”奇準。
其實,勝獅炒上,不是完全無跡象可尋。 2008年金融海嘯之後,有著相當明顯周期性的航運股在過去兩年可謂載浮載沉,板塊內各成員的股價表現只算是中規中矩;雖不淪落至被市場打入冷宮,但就絕對沒有受到股民的寵幸。 可是,其實部分航運公司早在去年第3季已經開始陸續把各航線的運費上調。 近日,報章亦廣泛報道集裝箱運費已經提高,某程度上反映集裝箱船的運力需求開始緊張。 依照這個方向推斷,便不難解釋製造貨箱的勝獅早晚會接棒炒上。
云云航運股當中,筆者比較看好東方海外(316),原因是去年集團把內地的物業發展業務全部出售,現在是一隻純正的航運股。 而且,套現後所得的豐厚現金,為該股加添了一點私有化的可能性。 昨天東方海外上破雙底形態的頸線(圖1),成交亦見配合,簡單地量度上升幅度,已經可見90元。
另外,筆者錯沽的恆鼎(1393)今天再下一城,收報7.47元,上升3.4%。 可是,觀察其餘三隻煤炭股(1088、1898、1171)的表現,再回看恆鼎在圖表上所造的十字星,大概可以預料恆鼎明天大有可能作出調整,必須注意的是恆鼎一向是上得急、回得快的股份。
除了要留意煤炭股外,筆者認為鐵礦股(例如中國鐵鈦(893))的走勢亦值得留意,因為澳洲的水災不會單單形響煤炭的運輸。
圖1

今天本應繼續介紹重農行(3618),但又見有幾隻股份的走勢值得討論,故此要重農行暫時讓路。
今早筆者收到公司的一個“師奶散客”的落盤,要求在3元沽出勝獅貨櫃(716)。 由於當時勝獅的股價只是2.8元左右,筆者對該名客戶表示嘗試幫她排隊掛沽,卻心想能夠即日沽出的可能性不高。 直到收市後,該客戶來電詢問是否已經把她的持貨沽出的時候,筆者才恍然知道勝獅臨近收市前8分鐘開始炒上,最後高收3元正,大漲7.1%。 筆者慨嘆,有時不得不佩服師奶們“收風”奇準。
其實,勝獅炒上,不是完全無跡象可尋。 2008年金融海嘯之後,有著相當明顯周期性的航運股在過去兩年可謂載浮載沉,板塊內各成員的股價表現只算是中規中矩;雖不淪落至被市場打入冷宮,但就絕對沒有受到股民的寵幸。 可是,其實部分航運公司早在去年第3季已經開始陸續把各航線的運費上調。 近日,報章亦廣泛報道集裝箱運費已經提高,某程度上反映集裝箱船的運力需求開始緊張。 依照這個方向推斷,便不難解釋製造貨箱的勝獅早晚會接棒炒上。
云云航運股當中,筆者比較看好東方海外(316),原因是去年集團把內地的物業發展業務全部出售,現在是一隻純正的航運股。 而且,套現後所得的豐厚現金,為該股加添了一點私有化的可能性。 昨天東方海外上破雙底形態的頸線(圖1),成交亦見配合,簡單地量度上升幅度,已經可見90元。
另外,筆者錯沽的恆鼎(1393)今天再下一城,收報7.47元,上升3.4%。 可是,觀察其餘三隻煤炭股(1088、1898、1171)的表現,再回看恆鼎在圖表上所造的十字星,大概可以預料恆鼎明天大有可能作出調整,必須注意的是恆鼎一向是上得急、回得快的股份。
除了要留意煤炭股外,筆者認為鐵礦股(例如中國鐵鈦(893))的走勢亦值得留意,因為澳洲的水災不會單單形響煤炭的運輸。
圖1

2011年1月3日
中石油,追落後
近日有讀者追問為何“真正受惠三農政策的股份”遲遲未有“下篇”;筆者打開自己這個“豆泥”blog,才發現該篇博文不見了,或許是筆者在存檔時不小心丟掉到某些地方。 無論如何,先在這裡向讀者們賠個不是;然而幸好筆者記性不錯,對自己手寫的文章尚有點記憶,明天將會補回下篇。
股市回升,又是把焦點放回大藍籌和大國企的時候了。 去年五大上升藍籌中,中銀香港(2388)成為狀元,而中海油(883)則位列榜眼,全年升幅5成多;中海油股價今天再創新高。 反觀同是受惠油價上升的中石油(857)卻相形見絀,往年升幅不足1成。
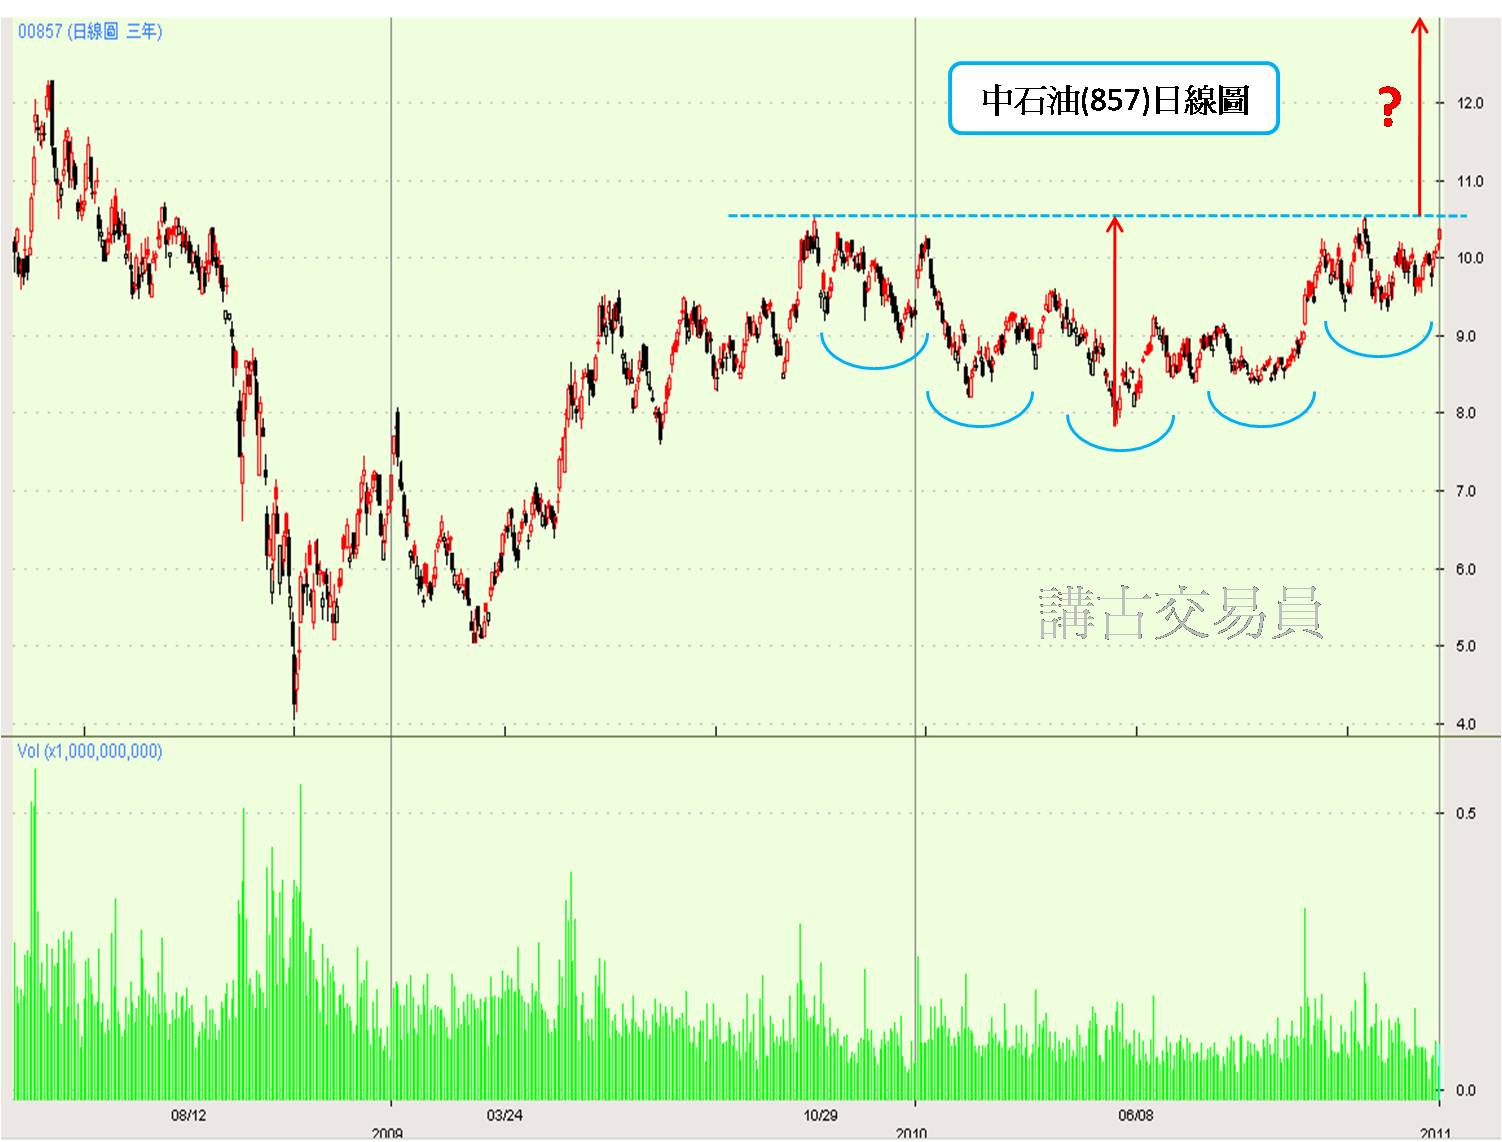
日線圖上,中石油正在營造一個複式頭肩底形態(圖1)(若看周線圖會更為明顯),股價暫時受制於頸線約10.5元。 至於能否升破,則可能需要油價走勢的配合。
說起石油股,原來本欄於去年10月6日提及的光匯石油(933),已經上漲了不少。 這顆金莎,由介紹時的3.24元,到今天的收市價4.16元,不知不覺間升了接近3成。 不過,相信正如大部分讀者一樣,由於筆者曾經表示看不懂該股的走勢,因此並沒有買貨,亦不會有“吃不到的金莎是酸的”感覺。
另外,日前聽見新聞報道,澳洲東北部的昆士蘭遇上聖經預言災難式的水災,區內多個礦場被逼停產,估計災情需要兩至三個月才能結束;市場預料全球能源價格有機會因而大幅上漲。 事件的影響很快便反映在煤炭板塊上,煤炭四子今天股價造好,當中以恆鼎(1393)的升幅(3.6%)最為顯著。
如果認為油價會突破100美元大關,煤炭價格會因為供應減少而上升(中國在冬夏兩季的耗煤量較高),油煤這兩個板塊會是不俗的短炒對象。
筆者相信短期內石油股和煤炭股的表現會比較突出。
圖1

股市回升,又是把焦點放回大藍籌和大國企的時候了。 去年五大上升藍籌中,中銀香港(2388)成為狀元,而中海油(883)則位列榜眼,全年升幅5成多;中海油股價今天再創新高。 反觀同是受惠油價上升的中石油(857)卻相形見絀,往年升幅不足1成。
日線圖上,中石油正在營造一個複式頭肩底形態(圖1)(若看周線圖會更為明顯),股價暫時受制於頸線約10.5元。 至於能否升破,則可能需要油價走勢的配合。
說起石油股,原來本欄於去年10月6日提及的光匯石油(933),已經上漲了不少。 這顆金莎,由介紹時的3.24元,到今天的收市價4.16元,不知不覺間升了接近3成。 不過,相信正如大部分讀者一樣,由於筆者曾經表示看不懂該股的走勢,因此並沒有買貨,亦不會有“吃不到的金莎是酸的”感覺。
另外,日前聽見新聞報道,澳洲東北部的昆士蘭遇上聖經預言災難式的水災,區內多個礦場被逼停產,估計災情需要兩至三個月才能結束;市場預料全球能源價格有機會因而大幅上漲。 事件的影響很快便反映在煤炭板塊上,煤炭四子今天股價造好,當中以恆鼎(1393)的升幅(3.6%)最為顯著。
如果認為油價會突破100美元大關,煤炭價格會因為供應減少而上升(中國在冬夏兩季的耗煤量較高),油煤這兩個板塊會是不俗的短炒對象。
筆者相信短期內石油股和煤炭股的表現會比較突出。
圖1
2010年6月29日
魯莽但不超錯
恆指今天下午跌幅擴大,收報20,248.9,跌477.78點(2.31%)。
基金倉內的股票組合亦榮辱互見,兗州煤業(1171)繼昨天大瀉7.2%後,今天續跌6%,收14.78元。 面對如此驚嚇場面,如果筆者仍說毫無懼色,實在有欺詐之嫌。 老實說,筆者原本也認為兗煤今天跌勢會稍作喘定,但事與願違。 今天該股價跌量升,沽軍實力不容小覷。
圖表上兗煤仍未出現利好訊號,欲撈底的讀者可以暫時稍等;至於好像筆者持貨的話,也不用太“灰”,因為筆者看見接近尾市時段開始出現積極的買入盤,雖然似作試水溫,但不排除明天好友發難,畢竟RSI顯示該股已經進入超賣區。
不過賽後檢討,筆者是次實在魯莽,錯估淡友實力,過早入貨。
兗煤今次暴跌,原因是中央要控制國內通脹預期,嚴控物價及公共企業加價。 內地電企無奈變成犧牲品,一方面不可上調電費,但另一方面卻面對不斷上升的煤價,經營環境早已非常困難,於是齊齊上書上大人要求幫忙減輕經營成本。 因此,發改委便要求主要煤炭企業維持煤炭價格穩定,一是年度合同煤價不能變,已漲價的煤炭企業要在6月底前退回;二是國有煤炭企業、行業龍頭企業要帶頭保持市場煤價基本穩定,不能帶頭漲價。 若有關煤炭企業不聽勸誡,擅自提高合同煤價,發改委將按“價格法”有關規定予以查處。 消息一出,煤炭股應聲下跌。
筆者細閱該篇報道後,認為發改委只是要求煤企維持煤價穩定,不可加價,但卻沒有命令煤企減價;煤企的盈利理應沒有受到太大的負面影響。 故此,筆者認為市場可能把發改委的消息看得過分悲觀。 可是,市場的力量有時不是太理智的;同船的人當中有人發癲弄沉整條船,筆者也只可自責上錯船或太早上船。
如果兗煤跌穿筆者的止蝕價,基金倉亦會沽出或減持該股。 至於倉內另外兩隻股份,長建(1038)及澳優(1717)分別一升一跌,暫時保留。
基金倉內的股票組合亦榮辱互見,兗州煤業(1171)繼昨天大瀉7.2%後,今天續跌6%,收14.78元。 面對如此驚嚇場面,如果筆者仍說毫無懼色,實在有欺詐之嫌。 老實說,筆者原本也認為兗煤今天跌勢會稍作喘定,但事與願違。 今天該股價跌量升,沽軍實力不容小覷。
圖表上兗煤仍未出現利好訊號,欲撈底的讀者可以暫時稍等;至於好像筆者持貨的話,也不用太“灰”,因為筆者看見接近尾市時段開始出現積極的買入盤,雖然似作試水溫,但不排除明天好友發難,畢竟RSI顯示該股已經進入超賣區。
不過賽後檢討,筆者是次實在魯莽,錯估淡友實力,過早入貨。
兗煤今次暴跌,原因是中央要控制國內通脹預期,嚴控物價及公共企業加價。 內地電企無奈變成犧牲品,一方面不可上調電費,但另一方面卻面對不斷上升的煤價,經營環境早已非常困難,於是齊齊上書上大人要求幫忙減輕經營成本。 因此,發改委便要求主要煤炭企業維持煤炭價格穩定,一是年度合同煤價不能變,已漲價的煤炭企業要在6月底前退回;二是國有煤炭企業、行業龍頭企業要帶頭保持市場煤價基本穩定,不能帶頭漲價。 若有關煤炭企業不聽勸誡,擅自提高合同煤價,發改委將按“價格法”有關規定予以查處。 消息一出,煤炭股應聲下跌。
筆者細閱該篇報道後,認為發改委只是要求煤企維持煤價穩定,不可加價,但卻沒有命令煤企減價;煤企的盈利理應沒有受到太大的負面影響。 故此,筆者認為市場可能把發改委的消息看得過分悲觀。 可是,市場的力量有時不是太理智的;同船的人當中有人發癲弄沉整條船,筆者也只可自責上錯船或太早上船。
如果兗煤跌穿筆者的止蝕價,基金倉亦會沽出或減持該股。 至於倉內另外兩隻股份,長建(1038)及澳優(1717)分別一升一跌,暫時保留。
訂閱:
文章 (Atom)