顯示包含「石油股」標籤的文章。顯示所有文章

2012年5月15日

鳳凰花般的反彈

恆指今天收報19,894.31,升159.27(0.81%),成交額565.73(港元,下同)

筆者今早閱報,發現很多報章的財經版均出現“八連跌”及“反彈”等字眼。 正如昨天拙文指出,恆指連跌8日,日線圖上出現“七連陰”,大市已有條件作出技術性反彈。 不過,今早指數仍要多跌一點,大市在低位徘徊了一整個上午後,像樣的買盤才陸續在午市出現。

執筆之時,歐洲股市微跌。 縱使希臘遲遲未能組成執政聯盟,但歐元區內其他“大佬” 似乎“賣怕”,願意繼續給與希臘多點時間。 明顯地,歐債問題猶在,是德國及法國等大國採取拖字訣。 作為小股民,歐豬實在距離太遠,既然不能改變事實,那有好好利用這段短暫的平靜日子,趁著大市反彈,坐一兩個站的順風車。 觀乎下午的買盤表現,筆者估計大市可能反彈多一兩天。

昨天提及的港交所(388)及中石油(857),今天表現不俗,分別上漲1.5%2.5%。 港交所今早低見111.6元,跟筆者放在111元附近的掛入盤相差不遠,結果該股上午在112元打底後,下午便絕塵而去,筆者亦好在113元小注追貨。 港交所今天重回115元之上,收報115.6元,高見116.7元;似乎早前所指的115120元區域,真的有點支持作用。

至於中石油,是甫開市微跌一下,很快便緩緩地拾級而上,最終收報10.52元。 不過,有一點要注意的是,該股今天屢次嘗試突破10.6元不果;而日線圖亦顯示10.6元乃近期雙頂形態的頸線位(1)。 早前中石油跌穿此一大位,支持已經變成阻力,若本周內該股仍然未能升穿10.6元,便不應再寄與厚望。

1

另外,由於今天大市先跌後回升,很多股份在圖表上留下了鎚頭形態,國壽(2628)便是其中一例。 除了出現鎚頭的股份可以博反彈外,一些跌至支持線的股份也可多加留意,水泥板塊中的安徽海螺(914)、華潤水泥(1313)和中國建材(3323)皆有著相似走勢。

當然,現時買股,是博反彈,由於風險不低,故亦能小注。 稍嫌利潤不多的散戶,最好還是堅持己見,繼續靠邊站,等運到,因為正股市場還未出現賺大錢的機會。 正如年初本攔所說,筆者認為大單邊的升市,至少在上半年之前,應該不會出現。

前天筆者看見住所窗外的鳳凰花正在盛開,忍不住取出相機拍下眼前美景。 鳳凰花的花期很短,大概有一個多月,六月底前早已香消玉殞,可謂紅顏薄命。 這次大市反彈,壽命比鳳凰花更短。

2012年5月14日

中菲未開戰,淡友先小勝

恆指今天收報19,735.04,跌229.59(1.15%),成交額518.1(港元,下同)

周六內地宣布再度降低存款準備金率0.5%20%,市場人士認為是央行審視經濟增長下行的風險大增後才急忙出招,把是次下調行動視為亡羊補牢,令一直以來存款準備金率下降則股市上升的慣例失效。

現時歐美市場各有難處,利淡因素一大堆,下調存款準備金率刺激港股的能力相形見拙。 自恆指跌穿100天線後,250天以下的移動平均線已不管用。 然而,計及今天,指數已連跌8天,亦在日線圖上造出“七連陰”;技術上,大市已具備反彈的條件,問題是現時在19,40019,799點之間的區域仍是牛証重貨區所在。

雖然部分處於19,60019,799的牛仔已被宰殺,但筆者相信就刻下的牛証街貨量數據去推算,縱使恆指已從5月頭高位21,385.3,調整了超過1,650點,未來一兩天仍有下跌的可能。 亦因如此,筆者眼見港交所(388)跌破115元也不敢貿然撈貨。

說起港交所,之前筆者表示115120元是重要支持區。 現在跌穿,如何是好? 首先,要注意的是,跟指數一樣,港交所已連跌多天,圖表上留下“八連陰”,輔助指標14RSI亦跌至18,顯示該股已屬超賣。 去年10月港交所也曾跌破115元,但中長線而言,115120元提供不俗支持卻是不爭的事實。 因此,持貨者暫時不用過分恐慌。

另外,內銀9行全線下跌,四大內銀之中以建行(939)的走勢最差,已連跌8天,今天還要造出大陰燭,下挫2.14%,收報5.47元。 過往每次遇見“連陰”情況,筆者大多認為值得小注買入博反彈,可是此一時,彼一時;現在內銀板塊積弱,就算閣下順利捉中短期底部,恐怕反彈力度不大,一入一出,未必足夠彌補中間的交易費用,最後得不償失。

另一邊廂的中石油(857)和中海油(883),亦分別從各自本月高位下跌超過1成多;尤其是前者,踏入5月後,跌足9個交易日(1),未嘗有一個天上升,直博率相對較高。 而且,中菲關正處膠著狀態,隨時擦槍走火。 筆者當然不希望事件最後經由戰事去解決,但戰爭似是一觸即發,未知會否輕微刺激油價的上升。  

1

論市之後,稍容筆者抒發一下愛國情懷。 近日南中國海最熱的話題,非黃岩島的主權莫屬。 身為中國人的筆者,面對這個爭論,確實很難給與客觀的分析,因為民族主義往往凌駕於理智。 故此,以下觀點及意見,一定有所偏頗。

從地理上看,雖然黃岩島較接近菲律賓,但看在中國人眼裡,這絕對不是歸屬權的全部依據。 須知道三十年前,英國和阿根廷因福克蘭群島的擁有權而爆發戰爭。 福克蘭群島位處南半球,跟阿根廷頗為接近;相反,該島離開英國的距離,就像香港跟英國的差不多。 在北半球的英國,千裡迢迢也要派兵奪回一個面積有三分一個台灣的小島,目的就是保衛家邦,捍衛國土的完整。

同理,縱使黃岩島在地圖上佔上一點,僅是一個細小的“雀屎島”,但無論如何,中國政府必須堅持奪回黃岩島,原因不是中菲兩國在軍力上的高低分野,而是要向日本、南韓、菲律賓和美國等周邊國家展示,中國人為了民族尊嚴和國土完整,不容許外國勢力有討價還價的餘地。

2011年1月3日

中石油,追落後

近日有讀者追問為何“真正受惠三農政策的股份”遲遲未有“下篇”;筆者打開自己個“豆泥”blog,才發現該博文不見了,或許是筆者在存檔時不小心丟掉到某些地方。 無論如何,先在這裡向讀者們賠個不是;然而幸好筆者記性不錯,對自己手寫的文章尚有點記憶,明天將會補回下篇。

股市回升,又是把焦點放回大藍籌和大國企的時候了。 去年五大上升藍籌中,中銀香港(2388)成為狀元,而中海油(883)則位列榜眼,全年升幅5成多;中海油股價今天再創新高。 反觀同是受惠油價上升的中石油(857)卻相形見,往年升幅不足1成。

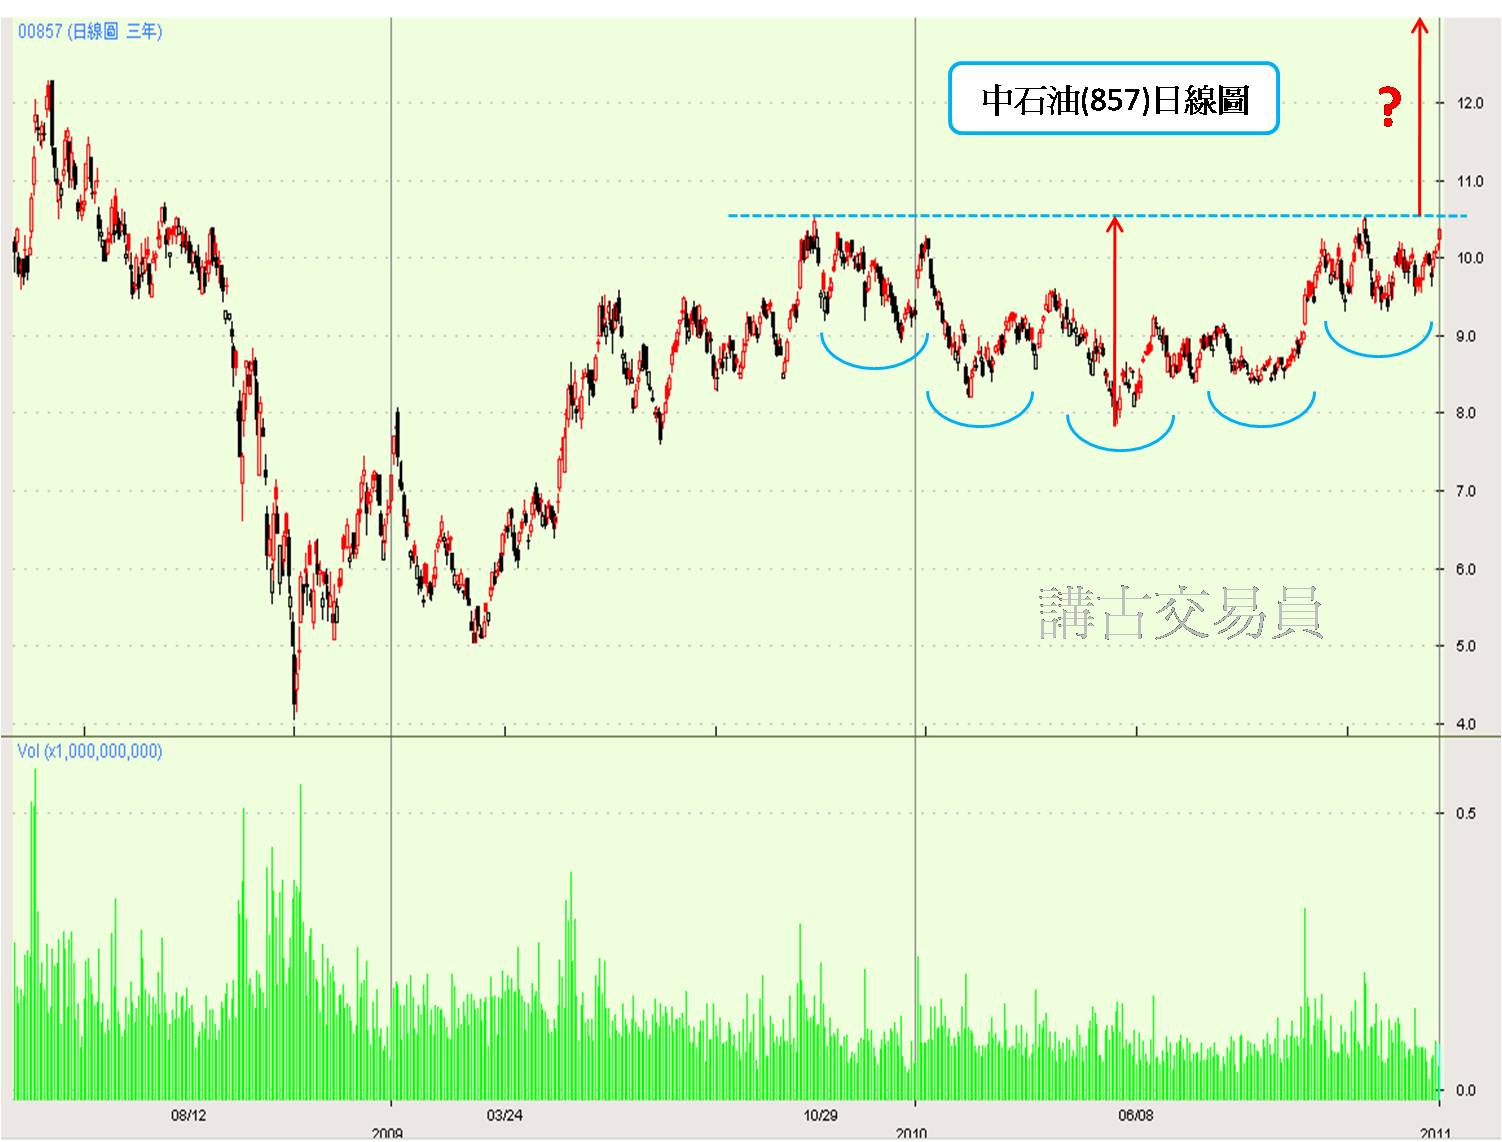
日線圖上,中石油正在營造一個式頭肩底形態(圖1)(若看周線圖會更為明顯),股價暫時受制於頸線約10.5元。 至於能否升破,則可能需要油價走勢的配合。

說起石油股,原來本欄於去年10月6日提及的光匯石油(933),已經上漲了不少。 這顆金莎,由介紹時的3.24元,到今天的收市價4.16元,不知不覺間升了接近3成。 不過,相信正如大部分讀者一樣,由於筆者曾經表示看不懂該股的走勢,因此並沒有買貨,亦不會有“吃不到的金莎是酸的”感覺。

另外,日前聽見新聞報道,澳洲東北部的昆士蘭遇上聖經預言災難式的水災,區內多個礦場被逼停產,估計災情需要兩至三個月才能結束;市場預料全球能源價格有機會因而大幅上漲。 事件的影響很快便反映在煤炭板塊上,煤炭四子今天股價造好,當中以恆鼎(1393)的升幅(3.6%)最為顯著。

如果認為油價會突破100美元大關,煤炭價格會因為供應減少而上升(中國在冬夏兩季的耗煤量較高),油煤這兩個板塊會是不俗的短炒對象。

筆者相信短期內石油股和煤炭股的表現會比較突出。

圖1

2010年10月6日

光匯好到你唔信

筆者自知先天的吹水能力有限,因此在每次談論某一隻股份之前,必定對該股做點研究,才會在本欄發表自己的意見。 不過,近日在Now財經台看見光匯石油(933)在每天開市前的廣告,宣傳集團的業務前景,不禁想跟讀者們講一講這隻筆者並不熟悉的股份。

翻查光匯的歷史,公司前身是一間叫先來國際的控股公司;其業務包括海上供油、成衣、直接及地產投資。 及至2008年,光匯買殼上市,把先來易名為“光匯石油(控股)有限公司”,並將其海上供油服務確定為核心業務。

現時,光匯是深圳港及周邊地區的最大海上供油服務供應商,並已將業務拓展至鄰近的上海、寧波、丹山、香港及新加坡6個港口,遠至歐洲的鹿特丹。 集團打算於不久將來開拓青島、天津及大連等地,逐步覆蓋長三角及環渤海的主要港口,亦計劃擴張至休斯頓、洛杉磯、紐約和其他國際市場,目標是建立覆蓋全球的供油網絡,成為全球海上供油連鎖服務商(圖1)

圖1


(圖片來源:光匯公司網頁)

光匯的其中一個賣點,是其業務夥伴深圳光匯是唯一獲發海上燃油供應商執照的民企,現時中國只發出了5個同類執照,其餘4個皆屬國企所有。 光匯發展海上加油業務的日子雖短,但收入卻非常可觀,去年售油量增長1.2倍至390萬噸。 截至今年6月止財政年度,集團營業額及股東應佔溢利分別增長1.5倍及3.3倍至136.35億元(港元,下同)及11.44億元;單是加油業務的分部營業額及溢利便分別上升1.5倍及2.5倍至135.95億元及17.13億元。 集團每股盈利0.19元,派末期息0.03元。

除此之外,光匯亦積極發展石油倉儲及碼頭設施。 集團正在長江三角洲丹山和渤海灣地區大連分別興建庫容220萬立方米及1200萬立方米的油庫,同時亦有高達30萬噸級的配套碼頭。

在石油運輸方面,除了現有的兩艘遠洋油輪外,光匯已計劃籌組一支國際船隊,以加強及完善本身的海上供油的供應鏈;而集團將於本年11月便會擁有共4艘油輪。

另外,光匯亦已經跟中石油(857)訂立協議,於新疆共同開發及生產天然氣。 以現時天然氣在中國的需求潛力來看,這個上游業務有機會成為集團另一個重大的收入來源。

一般來說,從事售油行業的其中一個風險是油價的波動。 據光匯的執行董事謝威廉表示,集團有為未售現貨的8成部分作出對沖。 對於這一點,筆者不會懷疑,因為光匯在去年招聘了多名石油期貨的交易員,筆者也曾經在求職網站看到光匯的招聘廣告。 最近筆者也留意到集團現正招聘一個名為“Director of Mergers and Acquisitions”的職位,未知是否將有什麼收購或合併的大動作。

至於股權架構方面,光匯主席兼行政總裁薛光林分別透過旗下的能源帝國投資有限公司和加拿大基金,合共持有光匯70.05%股權;而基金Harvest Fund Management則手持4.91%光匯。 簡單計算一下,理論上街貨只有大約25%。 據筆者一位行家朋友所說,大部分街貨均已經落入一班內地客戶手中,至於持股多少,他則不欲多談,只肯透露這些客戶都是buy and hold一族。 事情真偽,難以考究,筆者只能說句一聽無妨。

單看光匯的往績及前景,可能會有“Too good to be true”的感覺。 不過,世事豈能盡如人意呢? 按今天的收市價計算,光匯現時PE大約17倍,雖然比中海油(883)的21.7倍為低,但仍高於中石油的14.8倍及中石化(386)的 8.4倍。 或許讀者們會反駁光匯的業務性質跟以上三者不盡相同,難以作出合理的比較。 可是,筆者的看法是大家同屬石油業這個板塊,以光匯現在的條件,估值實在不應比龍頭股高。

再看光匯的股價圖(圖2),筆者自問學藝不精,無從猜透該股的飄忽走勢,故未能提供短炒的意見。

對於閒資太多的讀者來說,如果相信光匯能夠借助中國未來幾年的榮景而繼續發亮發光的話,現在買少少,放倉底,等它一段時間;說不定光匯會是天神不小心掉下來的那顆金莎。

圖2