恆指今天收報21,317.85,跌35.68點(0.17%),成交額607.98億(港元,下同)。
一沉之後,便是百踩。 博士蛙國際(1698)繼昨天大瀉停牌後,今天“榮登”各大報章財經版的頭條。 記得早半個月前,有不少財演專欄及大行分析員大力唱好博士蛙,可是今天大家卻是以幾乎同樣的理由去唱淡該股。 不過,值得注意的是,很多基金都未能 “收風”,提早走貨(有說昨早博士蛙沒有一早申請停牌,是為了讓基金大戶沽貨),博士蛙管理層的“保密”工作可謂“值得一讚”。
另外,事件發生之前的兩個季度,一眾管理層亦未有增減持行動,反映該股財務報表上的數字問題,可能連管理層也不覺得是什麼重大事件。 曲線理解,雖然管理層有做漏做錯的地方,但未必是全心欺騙投資者。
當然,撈底者(如筆者)現在沒有什麼可做,只有靜心等待。 儘管今天媒體對該股的報道及評論大多不留情面,但筆者並不太過擔心,原因可能是投入的金額很少,不足以輸身家。 而且,筆者之前也看過該股的財務報表,並未發現嚴重資不抵債的情況,因此小注一博,也不感到太大壓力;反而朋友及讀者們的反應比筆者預期中大。
今天大市沒有如博士蛙一類的暴跌股份出現,相對顯得沉靜,讓筆者可以繼續日前的題目。
中國經濟,一直靠出口、投資和內需這三頭馬車去推動。 過去一年多,歐美經濟不佳,內地出口業首當其衝,出口數字早已反映這個事實。 至於投資方面,金融海嘯後阿爺以天量資金投入基建項目,大興土木,最後溫州動車等事故令中央驚覺大白象處處,很多資金亦被用於炒賣活動。
其實,中國人口眾多,市場龐大,本身早已具備發展內需的條件,偏偏過去幾年,內需的增長卻做得最差。 另一方面,現時內地貧富懸殊,社會問題日益嚴重,拉近貧富之間差距,亦有利內需,可謂一石二鳥。 早兩年前,中央還可以以出口和投資去刺激經濟,但隨著這兩頭馬車日漸失靈,內地的唯一出路,就落在內需之上。
早前溫總的“股市提振論”,坊間分析其目的除了疏導國內多餘的游資外,更重要的是為了“還富於民”。 藉著內地股市的健康發展,股民投資獲利後,手上便有餘錢去改善日常的生活素質。 筆者認為,最先受惠的,應屬從事銷售基本生活必需品的內需股份。 其實,內需股的範圍很大,舉凡與內部需求有關的,都可列入這一類別。 誠然,內需股也涉及很多板塊,超市股可算是其中之一;而筆者較為看好的是京客隆(814)。
京客隆主要在北京地區經營連鎖超市、便利店及大賣場,零售店鋪總數為249間。集團以“京客隆”品牌經營及管理超市及便利店,銷售乾貨、飲料、生鮮食品、加工食品及日用必需品,另外以“朝批”品牌經營批發分銷業務。 截至2011年首9個月,集團營業額63.5億元人民幣,上升16.6%。
以今天該股收報7.76元計,其歷史PE大約15倍,預測PE則只有10倍,兩個數字都比板塊內其它成員如聯華超市(980)、物美商業(1025)及高鑫零售(6808)為低。 而且 ,京客隆於過去5年均有派發末期息,派息比率維持大約45至55%不等。
翻看京客隆的股東陣容,皆是星光熠熠;單是惠理(806)已持有該股H股的20.32%,連同其他如摩根大通及鄧普頓等主要股東的持貨,大戶已佔去超過67%的H股持股量。 如此股東陣容,持股理應相對安全,京客隆應該不會如博士蛙那樣“驚嚇”。
再看圖表,日線圖顯示京客隆的近期走勢頗為飄忽,雖然現時股價仍然反復向上,但可見暫時在8.5元水位有較大阻力(圖1)。 京客隆非屬炒股一類,持貨者或須有長線投資的心理準備。
圖1
2012年3月16日
2010年11月18日
從食環署說到中國消防
審計署公布公務員申請病假的數據,食環署“榮登”榜首,成為“五勞七傷部隊”,實至名歸。 工會辯稱此乃員工年事已高,以及外勤工作比率較高之故,表示審計署的指控對旗下員工並不公平,更要求政府方面增加人手配合。
筆者不太清楚食環署的內部運作,因此不能妄加評論。 不過,筆者十多年前求學時期,需要替人家補習幫補大學學費,記得其中一個學生的父親是在食環署幹活,許多時候可以很早便下班回家,有時下午三時許便見他買餸回來。 筆者有次多口詢問為何食環署的工作如此寫意,他也不好意思地支吾以對。
若然那位學生的父親效率超高,每天一早把工作完成,提早回家照顧子女,筆者覺得問題不大。 可是,如果是署方內部冗員太多,個個返工百無聊賴,慷納稅人之慨而尸位素餐,則屬無恥之徒。 其實,以那位學生父親的工作量,他大可以再找多一份兼職,反正其正職提供大量的工餘時間。
說起兼職,便聯想起消防員。 事緣筆者以前工作的製藥公司有一次搬遷辦公室時,聘請的搬運公司員工,大部分都是正職消防員。 由於消防員擁有大量假期,出勤次數不多(筆者也不想他們需要出動的次數太多),加上他們身壯力健,出外“秘撈”搬運工作,實在適合不過。 當然大前提是,兼職不要影響正職,損害消防救援服務。
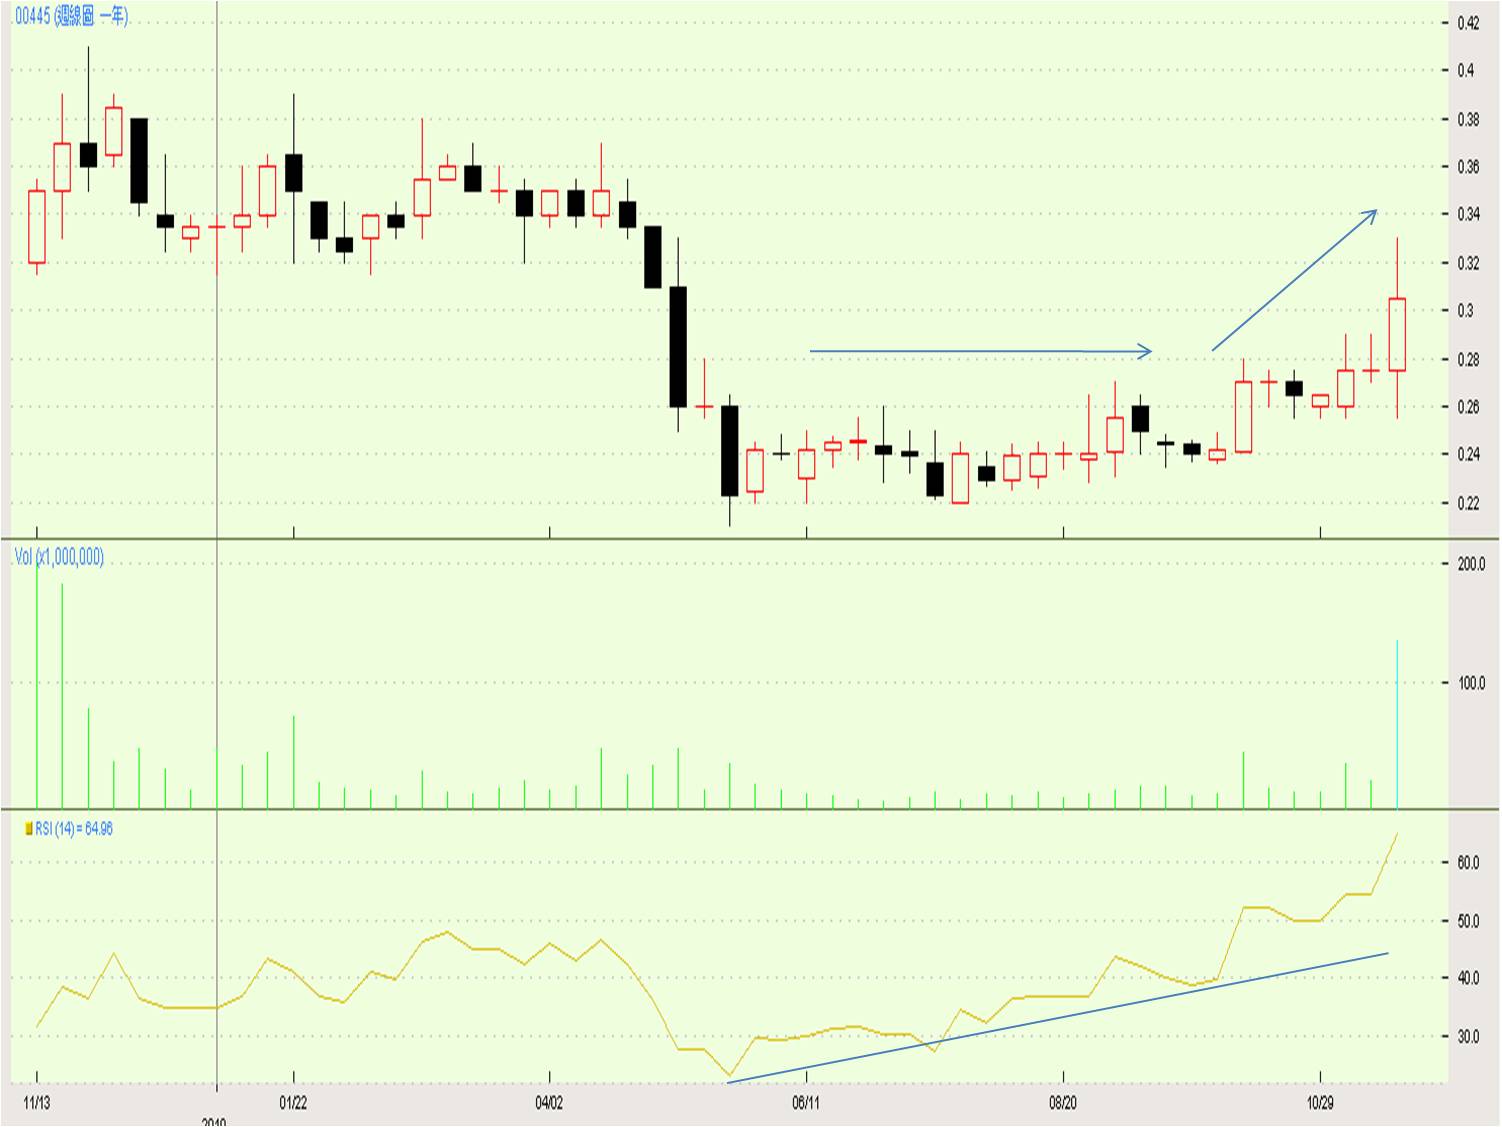
提及消防員,便再想到日前因上海一棟住宅發生沖天大火而股價上升的中國消防(445)。 市場曾經一度以為這次嚴重意外將會使大眾重新關注防火措施,因而令中國消防再次受到投資者的重視。 可惜,觀乎該股過去兩天不能收於高位、以及今天迅速回落的走勢,看來事件只是引來短炒一族賺轉快錢的機會居多。
這也難怪,雖然中國消防曾經得到賺錢之神邱永漢的青睞,認為該股未來幾年能夠直接受惠於內地高速城市化的發展,但回顧公司過去幾年業績,生意始終未能做大;純利自07年開始便一直下跌,去年更轉盈為虧,蝕了1.06億元人民幣。
不過奇就奇在,翻看周線圖,中國消防的股價在過去半年載浮載沉,某程度上跟其RSI呈現一點背馳現象(圖1),直至日前才受到火災消息而明顯炒上,難道春江鴨能夠預知火災的發生?
圖1
筆者不太清楚食環署的內部運作,因此不能妄加評論。 不過,筆者十多年前求學時期,需要替人家補習幫補大學學費,記得其中一個學生的父親是在食環署幹活,許多時候可以很早便下班回家,有時下午三時許便見他買餸回來。 筆者有次多口詢問為何食環署的工作如此寫意,他也不好意思地支吾以對。
若然那位學生的父親效率超高,每天一早把工作完成,提早回家照顧子女,筆者覺得問題不大。 可是,如果是署方內部冗員太多,個個返工百無聊賴,慷納稅人之慨而尸位素餐,則屬無恥之徒。 其實,以那位學生父親的工作量,他大可以再找多一份兼職,反正其正職提供大量的工餘時間。
說起兼職,便聯想起消防員。 事緣筆者以前工作的製藥公司有一次搬遷辦公室時,聘請的搬運公司員工,大部分都是正職消防員。 由於消防員擁有大量假期,出勤次數不多(筆者也不想他們需要出動的次數太多),加上他們身壯力健,出外“秘撈”搬運工作,實在適合不過。 當然大前提是,兼職不要影響正職,損害消防救援服務。
提及消防員,便再想到日前因上海一棟住宅發生沖天大火而股價上升的中國消防(445)。 市場曾經一度以為這次嚴重意外將會使大眾重新關注防火措施,因而令中國消防再次受到投資者的重視。 可惜,觀乎該股過去兩天不能收於高位、以及今天迅速回落的走勢,看來事件只是引來短炒一族賺轉快錢的機會居多。
這也難怪,雖然中國消防曾經得到賺錢之神邱永漢的青睞,認為該股未來幾年能夠直接受惠於內地高速城市化的發展,但回顧公司過去幾年業績,生意始終未能做大;純利自07年開始便一直下跌,去年更轉盈為虧,蝕了1.06億元人民幣。
不過奇就奇在,翻看周線圖,中國消防的股價在過去半年載浮載沉,某程度上跟其RSI呈現一點背馳現象(圖1),直至日前才受到火災消息而明顯炒上,難道春江鴨能夠預知火災的發生?
圖1
2010年7月26日
澳優勝蒙牛
每次提起腳痛特首,筆者都會想起“八萬五”;最近講起書展,話題離不開“o靚模”;近這一年每當讀到蒙牛(2319)的新聞,“毒奶事件”便在筆者的腦海中出現。
毒奶事件在2008年鬧至滿城風雨,由三鹿集團的奶粉被驗出三聚氰胺開始,差不多所有內地的奶粉製造商,無一幸免。 中央高度關注事件,實行各省封鋪拉人。 受害者之一的蒙牛最後無奈接受中糧集團及厚僕基金入股,成為半間國家企業。
事件所累,蒙牛08年的業績見紅,理所當然。 及至09年,全年業績轉虧為盈賺11.16億元(人民幣,下同),相比08年虧蝕9.49億元,盈利算是來個大翻身。 不過,市場並不滿意這份成績表,原因是蒙牛09年上半年盈利錄得6.62億元,券商普遍預期其全年純利至少超過12億元。
對於這個落差, 蒙牛管理層解釋是由於下半年度公司加大宣傳及促銷費用所致。 不過推廣費用大增,銷售額理應同時上升;除非宣傳策略非常不濟,否則一出一入,下半年的盈利最差的情況是跟上半年持平。 可是下半年度盈利只有4.3億元,卻令一眾分析員大跌眼鏡。
很明顯,經過毒奶一役,消費者對蒙牛的信心限制了她的增長。 的而且確,一個品牌的形象受到破壞後,需要一段很長的時間去重新建立。 消費者的信心其實是非常脆弱的;所謂一次不忠,百次不容,對於銷售食品飲料的企業尤甚!
雖然毒奶事件對於蒙牛是災難,但是於澳優(1717)而言,卻是機遇。
自毒奶事件後,澳優09年純利大增1倍至1.82億元, 可見內地有經濟能力的一群較為願意選購外國的品牌。 雖然澳優的內地市場份額只排13位,跟蒙牛還有很大距離,但澳優銷售來自澳洲的奶粉,走的是高檔路線,毛利率49.4%,比蒙牛的26.7%高了一截。
走高檔路線的好處是提價能力較強,有力將上升的成本轉嫁給顧客。 澳優旗下的4個系列當中,就以佔公司收入45.4%的能力多系列賣得最貴。 此外,澳優正積極拓展三四線城市, 銷售份額有機會進一步提升。 加上內地工人的工資在今年有很大的升幅,對於高擋奶粉的需求也會相繼增加。
當然投資澳優不是全無風險;因為理論上毒奶事件可以在任何一個國家發生,分別在於是人為的,還是屬於意外。 另外,做畜牧有關生意的企業,其中一個最大最頭痛的風險,就是疫症的傳播。 閣下只要看看農場管理水平極高的日本,在口蹄症爆發後,為了避免疫症蔓延而殺盡宮崎和牛,便知道這一行業有點聽天命的無奈。
有鑒於此,澳優除了跟澳洲乳品生產商Tatura及Murray Goulburn建立長期合作關係外,最近亦宣布將與法國乳品巨企Nutribio成立合營公司,一方面可以分散奶源風險,同時又可以共同研發新產品。
其實,澳優是基金倉內一隻令筆者頗為失望的股份;原因不是該公司本身的業務表現,而是市場低估了澳優的品牌價值及發展優勢。
毒奶事件在2008年鬧至滿城風雨,由三鹿集團的奶粉被驗出三聚氰胺開始,差不多所有內地的奶粉製造商,無一幸免。 中央高度關注事件,實行各省封鋪拉人。 受害者之一的蒙牛最後無奈接受中糧集團及厚僕基金入股,成為半間國家企業。
事件所累,蒙牛08年的業績見紅,理所當然。 及至09年,全年業績轉虧為盈賺11.16億元(人民幣,下同),相比08年虧蝕9.49億元,盈利算是來個大翻身。 不過,市場並不滿意這份成績表,原因是蒙牛09年上半年盈利錄得6.62億元,券商普遍預期其全年純利至少超過12億元。
對於這個落差, 蒙牛管理層解釋是由於下半年度公司加大宣傳及促銷費用所致。 不過推廣費用大增,銷售額理應同時上升;除非宣傳策略非常不濟,否則一出一入,下半年的盈利最差的情況是跟上半年持平。 可是下半年度盈利只有4.3億元,卻令一眾分析員大跌眼鏡。
很明顯,經過毒奶一役,消費者對蒙牛的信心限制了她的增長。 的而且確,一個品牌的形象受到破壞後,需要一段很長的時間去重新建立。 消費者的信心其實是非常脆弱的;所謂一次不忠,百次不容,對於銷售食品飲料的企業尤甚!
雖然毒奶事件對於蒙牛是災難,但是於澳優(1717)而言,卻是機遇。
自毒奶事件後,澳優09年純利大增1倍至1.82億元, 可見內地有經濟能力的一群較為願意選購外國的品牌。 雖然澳優的內地市場份額只排13位,跟蒙牛還有很大距離,但澳優銷售來自澳洲的奶粉,走的是高檔路線,毛利率49.4%,比蒙牛的26.7%高了一截。
走高檔路線的好處是提價能力較強,有力將上升的成本轉嫁給顧客。 澳優旗下的4個系列當中,就以佔公司收入45.4%的能力多系列賣得最貴。 此外,澳優正積極拓展三四線城市, 銷售份額有機會進一步提升。 加上內地工人的工資在今年有很大的升幅,對於高擋奶粉的需求也會相繼增加。
當然投資澳優不是全無風險;因為理論上毒奶事件可以在任何一個國家發生,分別在於是人為的,還是屬於意外。 另外,做畜牧有關生意的企業,其中一個最大最頭痛的風險,就是疫症的傳播。 閣下只要看看農場管理水平極高的日本,在口蹄症爆發後,為了避免疫症蔓延而殺盡宮崎和牛,便知道這一行業有點聽天命的無奈。
有鑒於此,澳優除了跟澳洲乳品生產商Tatura及Murray Goulburn建立長期合作關係外,最近亦宣布將與法國乳品巨企Nutribio成立合營公司,一方面可以分散奶源風險,同時又可以共同研發新產品。
其實,澳優是基金倉內一隻令筆者頗為失望的股份;原因不是該公司本身的業務表現,而是市場低估了澳優的品牌價值及發展優勢。
2010年6月14日
內地加薪概念股
首先在未入正題之前,先讓筆者發牢騷,談論港鐵(66)加價一事。 據報章報道,港鐵的票價加幅平均2.05%,是13年來首次按照“可加可減”機制加價。 一如所料,事情又引來多個團體千夫所指,認為港鐵在有盈餘的情況下加價並不合理。 說實話,筆者在港生活多年,從沒有見過市民認為合理的加價。
普羅大眾的大道理是經濟差時應該減價,經濟好時不應再加;其實說穿了就是“不可加,只可減”機制。 筆者不是有車階級,同樣受港鐵加價形響。 筆者雖然也不喜歡坐貴車,但理智地想一想,港鐵是上市公司,凍結票價多年,若不是有出售上蓋物業的收益支持,單靠賺取車資,股價早已面目全非。 況且,如果扣除今次加價最多的一段車程(上水往羅湖或落馬洲),實際加幅算是溫和。 因此,縱使筆者不是港鐵股東,但仍覺得加得合理。
好了,本地加,內地同樣加;不同的是內地加的是工人的薪酬。 自富士康帶頭大幅加薪後,加薪潮席卷全國工廠,估計普遍加幅高達20%。 筆者認為工人的要求是合理的,畢竟內地早已百物騰貴,若不再上調工資,一般國民根本難以追上現時的生活水平,享受經濟增長的成果。 當然,世上是沒有免費午餐的,工資是從雇主的口袋裡拿出來;在其他因素不變下,勞方賺多了,資方必然受損。 對於那些勞工密集(labour-intensive)的企業來說,影響尤甚。
讀者可以把目前國內的加薪潮想象成一次人為的災難。 筆者曾經於“發災難財”一文指出投資者應該好好把握災難所帶來的機遇。
首先,工資提高了,口袋裡的錢多了,如果你是工人的話,會打算怎樣利用多賺的錢呢? 買車或是買樓? 現在內地樓價高企,相信你寧願多等一會。 買車對於一般打工一族或者是奢侈的非必需品。 “衣食住行”剩下的兩項,你可能會多買一兩件衣服獎勵自己,多一兩次和家人出外用膳。 因此邏輯推斷短期內服裝股和飲食股有機會受惠。
可是,上文剛剛說過是次加薪,打擊最大的是一些勞工密集的企業。 服裝製造及餐飲食市都是聘用大量雇員的行業,這樣一加一減,短期內究竟是福是禍,實屬難料。 不過只要往後一想,這些內需相關行業的生意多了,所用的包裝理應相對增多,結果受惠的是誰?
昨天筆者行經區內的廢紙回收商,發覺廢紙價回落了,由每公斤1元跌至0.8元。 即是說,造紙企業的成本壓力開始下降。 而且,工人加薪對資本密集(capital-intensive)的造紙業影響較少。 此消彼長之下,估計玖龍(2689)和理文(2314)兩隻生產包裝紙品的企業將會成為悶市下較有瞄頭的股份。
普羅大眾的大道理是經濟差時應該減價,經濟好時不應再加;其實說穿了就是“不可加,只可減”機制。 筆者不是有車階級,同樣受港鐵加價形響。 筆者雖然也不喜歡坐貴車,但理智地想一想,港鐵是上市公司,凍結票價多年,若不是有出售上蓋物業的收益支持,單靠賺取車資,股價早已面目全非。 況且,如果扣除今次加價最多的一段車程(上水往羅湖或落馬洲),實際加幅算是溫和。 因此,縱使筆者不是港鐵股東,但仍覺得加得合理。
好了,本地加,內地同樣加;不同的是內地加的是工人的薪酬。 自富士康帶頭大幅加薪後,加薪潮席卷全國工廠,估計普遍加幅高達20%。 筆者認為工人的要求是合理的,畢竟內地早已百物騰貴,若不再上調工資,一般國民根本難以追上現時的生活水平,享受經濟增長的成果。 當然,世上是沒有免費午餐的,工資是從雇主的口袋裡拿出來;在其他因素不變下,勞方賺多了,資方必然受損。 對於那些勞工密集(labour-intensive)的企業來說,影響尤甚。
讀者可以把目前國內的加薪潮想象成一次人為的災難。 筆者曾經於“發災難財”一文指出投資者應該好好把握災難所帶來的機遇。
首先,工資提高了,口袋裡的錢多了,如果你是工人的話,會打算怎樣利用多賺的錢呢? 買車或是買樓? 現在內地樓價高企,相信你寧願多等一會。 買車對於一般打工一族或者是奢侈的非必需品。 “衣食住行”剩下的兩項,你可能會多買一兩件衣服獎勵自己,多一兩次和家人出外用膳。 因此邏輯推斷短期內服裝股和飲食股有機會受惠。
可是,上文剛剛說過是次加薪,打擊最大的是一些勞工密集的企業。 服裝製造及餐飲食市都是聘用大量雇員的行業,這樣一加一減,短期內究竟是福是禍,實屬難料。 不過只要往後一想,這些內需相關行業的生意多了,所用的包裝理應相對增多,結果受惠的是誰?
昨天筆者行經區內的廢紙回收商,發覺廢紙價回落了,由每公斤1元跌至0.8元。 即是說,造紙企業的成本壓力開始下降。 而且,工人加薪對資本密集(capital-intensive)的造紙業影響較少。 此消彼長之下,估計玖龍(2689)和理文(2314)兩隻生產包裝紙品的企業將會成為悶市下較有瞄頭的股份。
2010年6月3日
淘出個未來
筆者每次在媒體上看見阿里巴巴(1688)主席馬雲的照片,都會聯想到羅茲威爾的外星人,因為兩者實在有點相似。 讀者一定會覺得此話刻薄;不過,筆者真的曾經懷疑過馬雲會否真的來自外太空,原因是他想象力豐富,好像能夠望見一般人沒法看到的未來。
昨天淘寶網宣布與日本雅虎(Yahoo)聯手推出全球最大的購物網站,將會分別以“淘日本”及“中國商城”為中國及日本的消費者服務。 兩個網站合共提供4.5億件貨品,顧客人數預計2.5億;這比現時美國eBay(EBAY.US)的9,000萬名用戶多1倍以上。
幾年前阿里巴巴的主業是做B2B(Business-to-Business)的生意,但近年也拓展了B2C(Business-to-Customer)的業務。 淘寶網是阿里巴巴的得意之作,亦已經成為中國現時最大的購物網站,業務增長速度之快,叫人吃驚。 今天從報章上得知,原來去年中國的網絡購物交易高達2,630億元(人民幣,下同),比2008年增長100%以上;而單單只計淘寶網,已經有2,083億元,連續5年上升超過1倍。
現時其實還有很多人(包括筆者)對網上購物持有保留態度,安全問題是其中一個令消費者卻步的主要原因。 畢竟網上商戶良莠不齊,遇著貨不對辦,更是投訴無門。
不過由7月1日起,為了保障消費者的權益,內地將會實施《網路商品交易及有關服務行為管理暫行辦法》。 在新法之下,網上商店的店主必須公開真實姓名、地址和營業執照,及保留買賣紀錄兩年或以上。 新例的主要目的是打擊網上的虛假商店,從而加強消費者在網上購物時的信心。 與此同時,這亦提高了行業的入門檻,大大減少一直實行實名制度的淘寶網要面對的競爭對手。 筆者有感去年索羅斯(George Soros)跟馬雲接觸後入股阿里巴巴,成為該公司流通股的第三大股東,實非空穴來風。
昨天淘寶網宣布與日本雅虎(Yahoo)聯手推出全球最大的購物網站,將會分別以“淘日本”及“中國商城”為中國及日本的消費者服務。 兩個網站合共提供4.5億件貨品,顧客人數預計2.5億;這比現時美國eBay(EBAY.US)的9,000萬名用戶多1倍以上。
難怪馬雲曾經豪言壯語說過“用望遠鏡也找不到對手”,又謂淘寶網將會打敗eBay;真是別人笑他太瘋癲,他說別人看不穿。
2010年6月1日
利信達值得長線持有
筆者原本打算今天寫一篇關於調整入市心理的文章,文方成草,不過看見利信達(738)今天股價異動,忍不住談論該股。
其實筆者在5月4日“利信達升浪將至”一文已經道出當時看好該股的理由。 及至昨天利信達公布2009年度全年業績,集團受惠於內地零售業務強勁增長,純利按年大升 70.67%至 1.23億港元(下同) ;營業額亦按年增 9.89%至 10億元,每股盈利 19.2仙,末期息 7仙,升55.56%。
如果跟同業百麗國際(1880)比較,百麗現時市盈率(PE)為29.3倍,未計剛公布業績數據的利信達PE則為21.4倍;百麗是行業龍頭,擁有較高估值是理所當然。 利信達的估值開始跟百麗拉近;今天大升19.9%,收報$2.41,筆者認為利信達現價初步可能已經反映了業績的因素。
鑒於現時市況仍然不穩,筆者也建議其中一位客戶於$2.34沽了部分利信達。 客戶是在上月看了筆者的網誌後購入該股的,買入價是$2.06,買入後不久股價隨大市調整而回落;當時筆者也感過意不去,並重新翻看圖表。 幸好利信達在5月跌市期間,雖然曾經跌破客戶的止蝕價(以買入價8%作止蝕),但筆者認為利信達的基本因素未變,該股的跌幅也比指數為少,加上股價多次收於保力加通道中軸之上,故堅持繼續持有,待大市回升才善價而沽。
縱使建議客戶出貨,但這並不代表該股再無上升的空間。 筆者今日觀察利信達的盤路,發覺該股的大手成交以主動買盤居多,反映大戶買貨積極,全程沽壓不大,在多個價位也打了底。 如果利信達短期內回落至$2.2附近,筆者將會再次建議客戶買入;而這次則是揸長一點,原因是利信達已成功變成半隻國內內需股。
2010年5月4日
利信達升浪將至
利信達(738)從事皮鞋製造和銷售,主要市場包括於香港、澳門及中國大陸,於3地共有零售店鋪403家。 集團的自有品牌Le Saunda萊爾斯丹及CnE真適意(原名斯艾依)擁有高知名度,令其零售業務成為收益的主要貢獻來源,佔綜合收益的79.0%。
利信達於4月28日發出盈喜,預期截至今年2月28日止全年盈利增加超過50%,主因中國內陸零售業務盈利驕人增長、下半年度香港零售營運的表現有所改善及出售投資物業盈利。
圖表上,利信達由去年底開始,到4月底完成了4個月的收集期,過去數天的杯柄部分亦見成交縮減,利好。 今日該股跳空而上,成交增加配合(若不是市況不濟,利信達的表現應該更好)。 筆者覺得現價上車,持貨至6月時集團公布業績,獲利應該不錯。
利信達於4月28日發出盈喜,預期截至今年2月28日止全年盈利增加超過50%,主因中國內陸零售業務盈利驕人增長、下半年度香港零售營運的表現有所改善及出售投資物業盈利。
圖表上,利信達由去年底開始,到4月底完成了4個月的收集期,過去數天的杯柄部分亦見成交縮減,利好。 今日該股跳空而上,成交增加配合(若不是市況不濟,利信達的表現應該更好)。 筆者覺得現價上車,持貨至6月時集團公布業績,獲利應該不錯。
2010年4月23日
實而不華的安德利果汁
早前筆者於“要飲果汁可以稍等”一文提過現時未必是投資匯源果汁(1886)的最好時機。 不過,不喝橙汁,其實我們還可以選擇蘋果汁;要說的就是安德利果汁(8259)。
首先是權益披露,筆者持有安德利的股票,是2007年之前買入的。 由於安德利曾經每5股派6紅股,而期間每年也派發股息,因此筆者已經不太清楚自己的成本價了。 而且,筆者打算長線持有此股,故不會太過在意股價的短期波動。
相信大家都知道,中國在國際商品的市場上大部分時間都沒有議價的能力,今年的鐵礦石價格就是最佳的例子。 但不說不知,中國卻有蘋果的定價權;這是因為中國現時是全球的蘋果生產大國。 由於國內90%以上的濃縮蘋果汁產品是用於出口,因此在2008年的全球金融海嘯中,這個行業受到很大的打擊。 安德利是濃縮蘋果汁的龍頭企業,去年的業績無可避免地出現倒退;集團收入比去年同期下降約54%,股東應佔溢利約為6.43千萬元人民幣,每股盈利約為0.0151元人民幣。 不過,踏入2009年度,濃縮蘋果汁出口量比08年上升14.84%,出口價格也穩步回升;預測行業將會很快出現復蘇跡象。
其實之所以投資安德利,除了是看好該行業出現復蘇外,更重要的是憧憬其果膠業務將會成為集團未來盈利的增長動力。 果膠是提煉自蘋果渣,可用於食品及醫療上;其毛利率高達40%,比果汁更為吸引。 安德利是山東省農業產業化的龍頭企業,不要以為中國的務農者技術落後;早前安德利就投資了9,000萬美元成立亞洲最大的果膠加工基地,創制“蘋果栽培—果汁加工—果渣提膠—果渣生物燃料—供熱發電”的產業鏈條,轉移至可持續發展的戰線。
首先是權益披露,筆者持有安德利的股票,是2007年之前買入的。 由於安德利曾經每5股派6紅股,而期間每年也派發股息,因此筆者已經不太清楚自己的成本價了。 而且,筆者打算長線持有此股,故不會太過在意股價的短期波動。
相信大家都知道,中國在國際商品的市場上大部分時間都沒有議價的能力,今年的鐵礦石價格就是最佳的例子。 但不說不知,中國卻有蘋果的定價權;這是因為中國現時是全球的蘋果生產大國。 由於國內90%以上的濃縮蘋果汁產品是用於出口,因此在2008年的全球金融海嘯中,這個行業受到很大的打擊。 安德利是濃縮蘋果汁的龍頭企業,去年的業績無可避免地出現倒退;集團收入比去年同期下降約54%,股東應佔溢利約為6.43千萬元人民幣,每股盈利約為0.0151元人民幣。 不過,踏入2009年度,濃縮蘋果汁出口量比08年上升14.84%,出口價格也穩步回升;預測行業將會很快出現復蘇跡象。
其實之所以投資安德利,除了是看好該行業出現復蘇外,更重要的是憧憬其果膠業務將會成為集團未來盈利的增長動力。 果膠是提煉自蘋果渣,可用於食品及醫療上;其毛利率高達40%,比果汁更為吸引。 安德利是山東省農業產業化的龍頭企業,不要以為中國的務農者技術落後;早前安德利就投資了9,000萬美元成立亞洲最大的果膠加工基地,創制“蘋果栽培—果汁加工—果渣提膠—果渣生物燃料—供熱發電”的產業鏈條,轉移至可持續發展的戰線。
面對國內果汁市場的競爭,安德利已經跟統一企業(220)的全資附屬公司合作,在中國山東省成立合營企業,從事各類飲料、果汁、茶飲料等及其他產品的代加工及銷售業務,將會於2010年第二季度進行試產。
另外,潮流講認証,集團先後通過了ISO9001品質體系、HACCP、歐洲SGF、猶太KOSHER、HALAL和美國FPA認證。 安德利在中國的濃縮果汁企業中率先實施了EUREPGAP認證體系;在2009年,又有4個試點村通過了GLOBALGAP基地認證。 認證一大堆,不懂不打緊;不過可以肯定的是,安德利在這方面敢認第二則無人敢認第一,產品品質及安全管理均達到國際標準。
安德利在1996年成立,2003年4月22日在港上市,當時上市價是$3.70 (如包括紅股在內,上市價約是$1.68);以今天收市價$0.52,其實仍然潛水近7成。 安德利年年賺錢,年年派息,從未間斷;如此好股,卻長期受到市場的冷淡對待,也許是在創業板上市之故。 不過翻查安德利的主要股東名單,則可謂粒粒皆星。 安德利屬於基金愛股,西京、摩根大通、三井物產及匯豐投資等合共持有超過43%權益。 著名的星級基金經理,西京投資的劉央,更是對此股讚不絕口,力言至少要看$1。 在創業板,劉央看重的兩隻股份就只有威高(8199)和安德利。 而西京和摩根大通在今年3月曾作增持。
圖表上,安德利的走勢可說是漸入佳境,筆者發覺此股每當股價上升時,其成交量亦相對增加;下跌時則沽壓不大。亞果(073)上市一鑊粥,匯源話嫁嫁不出,唯獨安德利穩打穩扎。 老實說,安德利未必適合短炒一族,不過如果讀者是看過“好股要相識於微時”一文,就不妨買少少放倉底,感受一下什麼叫“悶聲發大財”。
另外,潮流講認証,集團先後通過了ISO9001品質體系、HACCP、歐洲SGF、猶太KOSHER、HALAL和美國FPA認證。 安德利在中國的濃縮果汁企業中率先實施了EUREPGAP認證體系;在2009年,又有4個試點村通過了GLOBALGAP基地認證。 認證一大堆,不懂不打緊;不過可以肯定的是,安德利在這方面敢認第二則無人敢認第一,產品品質及安全管理均達到國際標準。
安德利在1996年成立,2003年4月22日在港上市,當時上市價是$3.70 (如包括紅股在內,上市價約是$1.68);以今天收市價$0.52,其實仍然潛水近7成。 安德利年年賺錢,年年派息,從未間斷;如此好股,卻長期受到市場的冷淡對待,也許是在創業板上市之故。 不過翻查安德利的主要股東名單,則可謂粒粒皆星。 安德利屬於基金愛股,西京、摩根大通、三井物產及匯豐投資等合共持有超過43%權益。 著名的星級基金經理,西京投資的劉央,更是對此股讚不絕口,力言至少要看$1。 在創業板,劉央看重的兩隻股份就只有威高(8199)和安德利。 而西京和摩根大通在今年3月曾作增持。
圖表上,安德利的走勢可說是漸入佳境,筆者發覺此股每當股價上升時,其成交量亦相對增加;下跌時則沽壓不大。亞果(073)上市一鑊粥,匯源話嫁嫁不出,唯獨安德利穩打穩扎。 老實說,安德利未必適合短炒一族,不過如果讀者是看過“好股要相識於微時”一文,就不妨買少少放倉底,感受一下什麼叫“悶聲發大財”。
2010年4月19日
受惠飲品股,唔好睇少一個罐
十多年前,筆者尚未投身股海,不過仍依稀記得當時在港上市的內地飲品股寥寥無幾;市場上可供投資的飲品股幾乎只有1993年首隻來港上市的中資股青島啤(168)。 在1997年至2007年期間有好幾年,每當踏入夏季前,青島啤都被例行炒上;情況有點像每年到五月的黃金周,市場憧憬內地居民來港旅遊而熱捧莎莎(178)。 筆者當時的感覺是:國內的同胞只可以選擇啤酒來消暑解渇! 時至今日,隨著祖國的經濟顯著增長,人民的生活素質不斷提升,可供選擇的飲品種類也越來越多。
現時在港上市的內地飲品股眾多,想飲果汁的可選擇匯源(1886),飲牛奶或乳品飲料的可選蒙牛(2319)或旺旺(151),茶飲品則有康師傅(322)和統一(220);連主業做洗頭水的霸王國際(1338)最近亦邀得地球最強的甄子丹擔任其涼茶產品的代言人:總之種類五花八門,各式各樣。
每年4至8月是飲料的熱賣季節。 隨著夏天即將來臨,加上2010年中國境內舉辦的國際盛事活動特別多,預料5月開始的上海世博及11月舉行的亞運會勢將大大提高年內對各類飲料的需求。 中國飲料業的銷售收入由1999年的1,563億元(人民幣,下同)增長至2007年的4,994億元,複合年增長率大約15.6%。
肯定的是,未來幾年飲料市場的份額將會越來越大,行內的企業不斷推陳出新,務求盡快增加自己的市場佔有率。 哪一個或哪幾個最後能夠跑出,現時仍是未知之數,不過無論誰勝誰敗,競爭如何激烈,為這些飲料企業提供金屬包裝的中糧包裝(906)相信絕對能夠搭上這一程順風車。
中糧包裝是中國最大的金屬包裝集團,2008年來自銷售金屬包裝產品的綜合收入達33億元,約相當於全國金屬包裝業總收入的6.4%。 根據中國包裝聯合會報告,中國於2008年大約有1,400家金屬包裝公司,而十大金屬包裝集團的合計收入為145億元,佔總收入的28.1%,可見這行業的集中率相對較低。
中糧包裝其中一種產品三片飲料罐,主要用於非碳酸果汁及飲料,是國內增長最快的金屬包裝產品之一。 中國於2008年的三片飲料罐的總產量為115億個,約是2004年的2.5倍。 從2004年至2008年,中國金屬包裝業的銷售收入由235億元升至517億元,複合年增長率為21.8%,而三片飲料罐的銷售收入的複合年增長率則為38.7%;這些增長主要受到飲料消費的高速增長所致。
現時在港上市的內地飲品股眾多,想飲果汁的可選擇匯源(1886),飲牛奶或乳品飲料的可選蒙牛(2319)或旺旺(151),茶飲品則有康師傅(322)和統一(220);連主業做洗頭水的霸王國際(1338)最近亦邀得地球最強的甄子丹擔任其涼茶產品的代言人:總之種類五花八門,各式各樣。
每年4至8月是飲料的熱賣季節。 隨著夏天即將來臨,加上2010年中國境內舉辦的國際盛事活動特別多,預料5月開始的上海世博及11月舉行的亞運會勢將大大提高年內對各類飲料的需求。 中國飲料業的銷售收入由1999年的1,563億元(人民幣,下同)增長至2007年的4,994億元,複合年增長率大約15.6%。
肯定的是,未來幾年飲料市場的份額將會越來越大,行內的企業不斷推陳出新,務求盡快增加自己的市場佔有率。 哪一個或哪幾個最後能夠跑出,現時仍是未知之數,不過無論誰勝誰敗,競爭如何激烈,為這些飲料企業提供金屬包裝的中糧包裝(906)相信絕對能夠搭上這一程順風車。
中糧包裝是中國最大的金屬包裝集團,2008年來自銷售金屬包裝產品的綜合收入達33億元,約相當於全國金屬包裝業總收入的6.4%。 根據中國包裝聯合會報告,中國於2008年大約有1,400家金屬包裝公司,而十大金屬包裝集團的合計收入為145億元,佔總收入的28.1%,可見這行業的集中率相對較低。
中糧包裝其中一種產品三片飲料罐,主要用於非碳酸果汁及飲料,是國內增長最快的金屬包裝產品之一。 中國於2008年的三片飲料罐的總產量為115億個,約是2004年的2.5倍。 從2004年至2008年,中國金屬包裝業的銷售收入由235億元升至517億元,複合年增長率為21.8%,而三片飲料罐的銷售收入的複合年增長率則為38.7%;這些增長主要受到飲料消費的高速增長所致。
2010年4月3日
要飲果汁可以稍等
09年港股的表現可觀,當中尤以內需股的投資回報最佳,一眾家電股、汽車股、及服裝零售股的升幅最為驚人。 匯源果汁(1886)作為內需股的一員,其股價卻沒有一樣的突出表現,原因何在?
日前匯源公佈2009年度業績,截至09年12月底,集團盈利2億3千3百萬元(人民幣,下同),按年大增1.6倍。 不過若果細看匯源報告,就會發現其亮麗業績只是紙上富貴;原因是上述的兩億多元盈利,主要是來自可換股債券的公平值變動而產生未變現的四億多元收益。 若扣除以上的所謂盈利,集團實際上虧損1億6千7百萬元。
其實,匯源09年度的營業額基本上持平,收益及毛利跟08年相若,虧損跟“銷售及營銷開支”和“行政開支”兩項大幅增加47%有關。 另外,集團的應收賬亦激增45%至9億3千3百萬元,令其經狀況不斷惡化。 最令股東憂慮的是匯源那7億元的可換股債券在明年到期,若到時候債券持有人要錢不要貨,匯源的財政壓力實在不堪設想。
集團董事長朱新禮表示,下半年的業績比上半年優秀,原因是公司上半年把焦點放在併購上;到商務部否決後,各人將精力轉回加強業務建設。 即是說,08年上半年匯源上上下下乾脆不幹等收購;到集團被收購不成,大家才馬死落地行,重回主業。
既然嫁不出,只好靠自己。 朱新禮宣布匯源正式進軍碳酸飲料市場,而集團亦已經投入50億元打造新飲料,今年將推出新產品“果汁果樂”;往後也會繼續增加投資。
08年9月可口可樂提出以天價196億元向匯源作全面收購。 消息一出,匯源從港幣4元多暴升至最高11多元;筆者更聽聞有客戶手持幾萬元即將變成廢紙的匯源Call輪(認購證),即日突然升值2百多萬港元。 到收購被否決後,匯源的股價差不多打回原形。 過去一年,匯源大約在$4.5至$6.5之間上落,只是每次再傳出被收購的消息時,其股價才作出零星的反彈。
日前匯源公佈2009年度業績,截至09年12月底,集團盈利2億3千3百萬元(人民幣,下同),按年大增1.6倍。 不過若果細看匯源報告,就會發現其亮麗業績只是紙上富貴;原因是上述的兩億多元盈利,主要是來自可換股債券的公平值變動而產生未變現的四億多元收益。 若扣除以上的所謂盈利,集團實際上虧損1億6千7百萬元。
其實,匯源09年度的營業額基本上持平,收益及毛利跟08年相若,虧損跟“銷售及營銷開支”和“行政開支”兩項大幅增加47%有關。 另外,集團的應收賬亦激增45%至9億3千3百萬元,令其經狀況不斷惡化。 最令股東憂慮的是匯源那7億元的可換股債券在明年到期,若到時候債券持有人要錢不要貨,匯源的財政壓力實在不堪設想。
集團董事長朱新禮表示,下半年的業績比上半年優秀,原因是公司上半年把焦點放在併購上;到商務部否決後,各人將精力轉回加強業務建設。 即是說,08年上半年匯源上上下下乾脆不幹等收購;到集團被收購不成,大家才馬死落地行,重回主業。
既然嫁不出,只好靠自己。 朱新禮宣布匯源正式進軍碳酸飲料市場,而集團亦已經投入50億元打造新飲料,今年將推出新產品“果汁果樂”;往後也會繼續增加投資。
08年9月可口可樂提出以天價196億元向匯源作全面收購。 消息一出,匯源從港幣4元多暴升至最高11多元;筆者更聽聞有客戶手持幾萬元即將變成廢紙的匯源Call輪(認購證),即日突然升值2百多萬港元。 到收購被否決後,匯源的股價差不多打回原形。 過去一年,匯源大約在$4.5至$6.5之間上落,只是每次再傳出被收購的消息時,其股價才作出零星的反彈。
筆者覺得除非有突如其來的利好消息或國策支持,否則現時投資匯源實在有太多不明朗因素;投資者可以多等兩至三季,到其新產品的策略初有成效時再作決定。
訂閱:
文章 (Atom)


a.jpg)