2011年3月11日

日本一震,港股頭暈

日本於本港時間今天下午1時45分發生黎克特制8.9級大地震,震央位於日本東北部,仙台以東130公里,距離東京約382公里的海底。 地震同時引發海嘯,筆者於網上看見巨浪直撲岸邊城市的片斷,場面十分震撼,令人心寒。

完稿前筆者仍然未知確實的傷亡人數及損失,亦不清楚這次大地震跟日前報道過的超級月亮接近地球是否有關,但幾可肯定的是,地震的威力震到港股,大市突然急挫,最多曾大跌超過500點。

恆指今天收報23,249.78,下跌365.11點,成交額略增至787.91億港元。

今天一跌,令24,000點這個關口更覺牢不可破;相信該位之前,淡友不會放過任何一個造淡的理由。 日本地震對中國及本地經濟的影響有限,可以說整體企業的基本因素不會因為這一震而有重大改變。 利用地震去造淡,效果可以很快出現,亦會很快消失。 只要細心看看尾市的買盤,便可以推想市底也頗為“硬淨”。

當然,今天有突發事件,市況難免波動,上下波幅也自然會大一點;大市如此,個股亦然。 昨天提及的國泰(293)今早再次給予大家另一個入貨良機,午市前見過19元,筆者曾經想過套利,最後決定多等一會。 始終地震難料,下午大跌,國泰亦隨大市回落至筆者的買入價,本以為又是另一次“有食唔食,罪大惡極”的翻版,買盤卻突然在3時15分出現。 可能好友信心不大,成交量沒有明顯的增加,但買盤默默地把該股掃上18.74元收市。 既然在此跌市下,國泰今天還能上漲1.5%,可見該股仍然強勢,值得繼續持有。

強勢的並不只是國泰,上周提及的中國大亨飲品(209)今天也蠢蠢欲動,曾經開車上至0.72元。 筆者以為今天可以收割,可惜人算不如天算,開車未捷有地震,唯有繼續等待。 其實細心觀看個股的買賣成交,便會發覺很多股份今早也以買盤為主,尤其是好像中國中冶(1618)這一類跌到殘廢的頹股及某些細價股份,反映好友也希望來個最後衝刺。

今天的一震並沒有改變筆者的買賣策略,始終還是看著24,000點行事。 現在既然証明此位沽壓強大,加上恆指掉頭回落,買貨便不要選擇那些跟指數有很強相關性的股份。 目前筆者仍是以去年恆指底位申延出來的上升軌為首個支持位,約22,900點。 下一個支持位則設在下降通道的底部,大約21,800點。 兩個支持位,剛巧相隔1,000點(圖1)。

圖1

2011年3月10日

向頹股埋手

日前筆者說過,24,000點會是恆指的突破位,大市越是逼近此“臨界點”,看淡的力量越大,今天市況正好反映此一假設。 恆指收報23,614.89,下跌195.22點,成交額714.18億港元(下同)。

市場有點異像,就是雖然指數回吐,但某些股份的升幅卻是十分悅目。 中交建(1800)公布去年業績較預期為佳,純利98億多元人民幣,勁升37%,帶動該股今天最多曾經升超過1成至7.18元,及後縱有回落,仍升接近8%,收報6.93元。 中交建去年走勢嚴重落後大市,公布業績後跑贏指數不足為奇,因此不能單以此類股份的作為預測後市的指標。 可是,這亦印証昨天建議向落後股份埋手,策略暫時算是正確。

擁有突出表現的又豈止中交建一股,昨天提及筆者沽貨後每每還有一段可觀的升幅,李寧(2331)便是另一個經典例子;該股今天再漲4.8%,最多曾升6.6%。 筆者有時候想問:大師,難道這真是宿命嗎? 筆者跟T先生打趣地說,大家沽貨後可以通知對方買貨,互作明燈,這樣彼此都有很好的利潤,不用自己辛辛苦苦去找尋股份去炒。

個股的走勢,不跟大市行,有兩個簡單的意義:第一,大市可能到達短期頂部,市場好淡雙方出現爭持,形成某些個股的走勢嚴重跟大市脫節。 第二,早入市的投資(機)者眼見手上股份已有一定的升幅,為求鎖定利潤,開始沽貨獲利;故此,現在選擇個股的難度更高,買入後發覺不對勁,便要有逃生的準備,畢竟君子不立危牆之下,留得青山在,那怕無柴燒。

昨天討論了國泰(293)的走勢,表示該股升穿了其下降通道,走勢看好。 今早國泰開市不久便下跌3.2%至18.32元,之後逐漸有買盤收復失地,算是提供了一個頗佳的買入機會;筆者也因此而分了兩注買入該股,平均價跟收市價相若。 今天國泰最後回落了2.5%,收報18.46元,仍然守於通道頂外。 若細心留意,其實可以發現該股正在營造另一條上升通道,讀者可以自行在圖表上加上幾條直線去決定自己的買賣策略。

落後股數目愈來愈少,剩下的也真夠落後,有些甚至可以被稱為“頹股”。 不要以為只有細價股才會變成頹股,一些大型股份也會落得這種下場;其中一個最好例子便是中國中冶(1618)。 中冶招股時也曾有基金入飛追捧,不過上市後可謂低處未算低,上市價是6.35元,至今從未見過。 今天收報3.18元,跟上市價比較,剛好下跌5成。

縱使中冶的市值蒸發了一半,但仍有90多億元。 要爛船變回航空母艦,今年內絕不可能,始終上面蟹貨重重,尤其是3.5元,應該是嚴重的蟹貨區。 不過爛船總有三分釘,公司始終有實質的業務,並非完全吹水,加上圖表上顯示該股接近完成頭肩頂形態的跌幅(圖1),跌了5成後去撈底的風險估計已經大降。 小注撈底博反彈,定3.5元錢止賺,不貪心應該有一餐High Tea。

圖1

2011年3月9日

向落後一族埋手

今天恆指收報23,810.11,升98.41點,成交額770.26億港元(下同)。

雖然踏入新交易時段的第三天,但筆者尚未完全適應早上提前半個小時開市的運作。 跟很多股民一樣,筆者都會善用每朝開市前的半個小時,速讀數份報章的財經新聞及港交所(388)的通告,哪管是水過鴨背式的閱讀,務求盡量得悉市場的最新消息。 現在報章還未看完,便說要開市,總有點準備不足便要入試場應考的感覺,甚不是味兒。

閱讀港交所通告有一定益處,好像今早太平洋實業(767)復牌便是一例。 其實,筆者對這一類停牌股份一向沒有什麼興趣,也沒有動力去查明該公司的業務,加上該股公布大折讓9成1共30股,對小股東可謂非常殘忍;可是筆者翻看其圖表,日線圖顯示該股的股價跟14天RSI呈現背馳(圖1),心裡便認定有短炒機會。 可惜的是,一開市,太平洋實業已經下瀉37%,由停牌前的0.72元跌至全日最低的0.45元,筆者就是因這蜻蜓點水的一跌而猶豫了片刻,便眼巴巴的把千載難逢的機會放生了;說到底也是技不如人,不能怪誰。

圖1

捉不到藍鰭吞拿的鯊魚,總要去另覓獵物,不能待著自顧自憐。 繼續尋找,筆者發覺自己早前買入的李寧(2331)也出現了背馳現象(圖2)。 之前的買入價是15.3元,坐艇一會,沒有沽出的原因是筆者相信李寧由30元樓上一直下跌至15元附近,跌幅5成,調整理應完成。 鑒於近日市況有點好轉,筆者估計市場早晚會看上落後的股份,於是今早在15元買入溝貨,買入後雖然有點升幅,但並未料到下午該股終於開車。 李寧今天大升6.3%,收報15.88元,筆者在15.8元已經清貨,始終認為該股只是因落後而炒上,基本因素並未有什麼改善。 當然,筆者每次都不能賺盡,而且沽貨後每每還有一定的升幅;讀者是否跟入,則須量力而為了。

圖2

市場轉炒落後股,大家便要加倍努力去找尋賺錢機會,始終“力不到,不為財”。

昨天提及的航空板塊會是不錯的選擇。 國泰(293)午後公布全年業績,集團多賺近兩倍,派息78仙,帶動該股今天進賬4.5%,收報18.94元。 國泰升穿了自今年1月中開始的下降通道,成交增加配合,加上已上破20天線(即保力加通道中軸),預料可上望至50天線約20.4元附近(圖3)。 至於持有接近3成國泰股權的國航(753)則尚未炒上,讀者可以繼續留意。

大市近日升多跌少,逐漸逼近24,000點的重要阻力位。 筆者遇見,現階段,若然自問心裡質素夠高,有貨在手的讀者可以繼續持貨,博24,000點前最後的一段升幅,至於無貨者,最好還是多等一會,寧願在大升勢確認後才追入,比較安全。

三月的市況在阿爺較少的政策公布下,應該有點喘息的空間,但到了四月,則需要視乎環球商品交易商一哥嘉能可國際(Glencore International)能否落實來港招股上市。 若然屬實,其由11家外資券商及投行組成的保薦人及承銷團必定再度把大市炒上,造好氣氛來迎接這個大隻佬,事關嘉能可將在港英兩地各集資468億元。

最後,筆者現正留意著一隻細價股,只要一開車,便馬上拿來討論。

圖3

2011年3月8日

留意航空股

今天是3月8日,在此先祝各位女性讀者婦女節快樂!

今天,各大傳媒紛紛報道業內人士及股民如何適應新時段的情況及方法,大部分報道均指出延長交易時間無助增加成交,昨天大市的成交金額微跌。 其實,這是意料中事,筆者在去年8月16日“港交所的屎橋”一文已經提及加長時間的意義不大,畢竟大多數人只會隨著口袋裡的本金及股價的高低而進行買賣,時間長了,並不會改變以上兩個入市的原因。 雖然港股是個大彩池,但港交所的高層,未免過分一廂情願地以為交易所就像澳門的賭場,加長時間,股民便會“賭多兩手”。

當然,今天只是第二天,兩日的成交量不足以下定論,尤其是近來大市窄幅上落;但觀乎下午1:30開始後,很多成份股的交投並不活躍,二三線股的股價更是紋風不動,這種情況維持了接近1個小時。 直至去到以前的開市時間2:30,成交才好像慢慢地甦醒過來。 筆者估計部分經紀可能索性相約其他同行或客戶繼續飲茶食飯,你有你港交所延長交易時段,我有我以往午飯時間,反正午市還有兩個半小時,加上市況一般,所謂財不入急門,實行你(港交所)急我唔急。

日前中國銀行行長李禮輝公開表示內銀的存款準備金率再沒有上調的空間,言猶在耳,昨天前央行副行長、現任人大財經委員會副主任吳曉靈卻認為現時內地的銀根仍屬寬鬆及穩健,重申必要時仍可增加準備金率。 筆者認為,官字兩個口,貨幣政策的落實權始終掌握在央行官員手上,況且銀行方面的發言,一定從自身的利益出發,不太中肯;將來若再有類似言論從內銀方面傳出,便要分清,不要隨便受到無謂的傳聞而打亂自己的投資決定和方向。

今天大市又突然進帳接近400點,股民越是懷疑,股市越是靜靜起革命。 下午連內銀大股也被炒上,是否大戶要出動最後的招數吸引散戶入市,還是大市早前真的重上升軌,在筆者心目中的突破點24,000點前,仍然難以辨別真假,原因是筆者有感今年恆指的走勢不會是一條坦途。

中東繼續亂,油價升不停。 縱使煤炭板塊因為跟隨油價的聯動而受惠,筆者持有的恆鼎(1393)卻好像食了“懵仔丸”,動也不動。 是否看錯,未來數天應該會得到答案。

另外,有人歡喜有人愁,油價一天高居不下,航空股仍會繼續受累。 翻看四大航空股國航(753)、南航(1055)、東航(670)及國泰(293)過去半年多的股價走勢,皆出現簡單或復式頭肩頂的形態,而且調整跌幅亦將近完成。 雖然未知中東亂局何時會被收拾,但筆者認為航空股已有留意的價值,估計到時航空界又可能有什麼令人意想不到的措施,令行內企業擺脫油價的負面影響。

2011年3月7日

小注買入煤炭股

今天實施新的交易時段,早上提早半小時開市,早市的交易時間維持兩個半小時。 對於筆者來說,基本上分別不大,還是9時前上班。 可是,除了午飯時段扣減了半小時外,午市亦提前了足足1個小時開始,但收市仍然是4點鐘。 午市時段由過去的1.5小時,延長至2.5小時;除了午市好像長了一個世紀的光景外,筆者也感到有點累,畢竟午市時間增加了66%,連續兩個多小時看市,實在是相當花費精神的。

大市今天上下波幅大約200餘點,中間升升跌跌,並不易炒,就算捉中午市煤炭股的升幅,若然好像筆者貪勝不知輸,利潤隨時付諸流水。 上月25日曾經提及煤炭板塊有機會因為油價不斷上升而受到市場的追捧;雖然筆者不太肯定今天一眾煤炭股上漲是否因為油價升逾104元美金一桶,但下午開市後不久即見有買盤掃貨,於是也買了恆鼎(1393)。 筆者的買入價是6.6元,雖然曾經上過6.68元,但收市前升幅收窄,令筆者的持貨賬面上暫時虧損了一點。

筆者買入恆鼎的原因是該股今天的升幅比其他3大煤炭股少,有點不太正常。 一般來說,恆鼎通常是該板塊內波幅最大的一員,接著是兗州煤(1171)、中煤能源(1898)及神華(1088)。 可是,到了下午2時許,恆鼎仍然較其餘三者落後(圖1),於是筆者便買了點貨。 當然,以上的看法不一定正確,今次策略也許失敗,但起碼筆者是有一點理據去買入,並不是單靠運氣的。

圖1

至於上星期買入的中國大亨飲品(209),正如筆者說過,其成交十分疏落,買入後一定要有點耐性。 當然,如果大市突然轉勢,也不可以死守不放。

回說大市,之前提及24,000點是筆者心目中的突破點(圖2),除非指數升穿及企穩此位,否則仍然只看作反彈市。

今天真的很累,除了因為交易時段延長了1個小時外,也由於筆者昨晚看小說看到深夜,睡得很少。 相信讀者們都聽過一本叫“金融刺客”的小說,在剛過去的周末和周日,筆者終於決心把它看完。 讀後感覺不錯,故事節湊明快,文筆流暢,連筆者這種龜速讀者也只需斷斷續續花上兩天時間便輕鬆看完。 雖然該作品是一部金融小說,但完全不懂金融市場運作的讀者也不會感到艱深難明,因為作者在編寫故事的同時,亦深入淺出的把一些復雜的理論解釋清楚。 如果硬要挑剔的話,筆者認為講述金融海嘯的部分過於簡短,可以刻畫得具體一點。

圖2

2011年3月4日

開始要小心

43年前,美孚新落成後不久,政府開始在附近建設公路網絡。 現時把美孚新一分為二中間的那道行車天橋,在20多年前,橋底部分位置曾經是兒童遊樂場。 當時,很多市民對政府那種能夠善用空間的規劃,大表讚賞。 可是,隨著社會不斷進步,當局亦漸漸察覺橋上車輛排出的廢氣會沉積在橋下,直接令遊樂場一帶環境的含鉛量不斷提高,對在附近嬉戲的兒童的健康造成一定的形響。 最後,當局決定把全部遊樂設施拆走。

由此可見,隨著大家知識水平不斷提高,過去被認為是出色的點子,經過一段時間後,可能會變得不合時宜而被切換或淘汰。

技術分析也是一樣。 股市是個道高一尺,魔高一丈的地方;昔日被認為是萬試萬靈的形態,近幾年來,往往已經變成了大戶用來引誘小投資者跌落陷阱的手段。 筆者突然有感而發,只因為雖然眼見近來大市不斷上升,但仍然認為只是反彈市,感覺大戶好像正在設下不少陷阱,誘導股民相信大市升得合情合理。 筆者覺得,現在追貨,縱使仍有利潤,但隨著指數逐漸逼近24,000點,追貨的風險正不斷增加。 還是等到指數企穩24,000點,才改變看法。

今天大市比較平靜,恆指升286.44點,收報23408.86點,成交約746億港元。 對於昨天建議持有中國無線(2369)的讀者應先行止賺,暫時看來應該是對的。 圖表上該股造了個射擊之星(圖1),短線有很大機會已經見頂,今天套現利潤比較明智。

“撈底博反彈,不盲目追高”仍然是筆者的唯一策略。

今天筆者只是於0.65元小注買入了中國大亨飲品(209) (圖2)。 該股前稱崇高國際,集團希望公司名稱能夠反映其在內地的飲品業務才改名。 坦白說,這是一隻比較冷門的股份,交投不多。 不過亦正是這個原因,這一類的細價股很容易被幾個買盤掃高。 筆者買入,純博反彈,不會長揸,若不幸跌穿自己定下的止蝕位,亦會機動地cut loss。 然而,可以提供一個參考給讀者們,去年9月Edmond de Rothschild Asset Management在1元增持了6,458股,現時共持有8.46%。 若以今天收市價計算,9月份的增持仍在坐艇。 筆者不貪,只定下0.75至0.8元為短線目標。

圖1

圖2

2011年3月3日

反彈奇兵

昨天筆者在網上討論區看見有人認為政府最終轉呔,可能是曾特首日前疑似遇襲後受驚,為了息事寧人,於是吩咐財爺派錢,實行“買你怕”。 當然大家可以把這個猜想當成一則笑話,聽了便算。 可是,筆者卻不太認同某些黨派以過於激進的方式去表達意見或訴求;畢竟香港始終是一個法治社會,每每稍有不滿便訴諸武力,其實是文明上的一大倒退。

回說大市,恆指收報23,122.42,微升73.76點,最多曾升超過200點,成交比昨天稍多,有744億港元。

物極必反,除了可以形容日前談及的光匯(933)外,之前提及過的中國無線(2369)今天也作出了絕地反彈,大升15%(圖1)。 前天筆者指出中國無線理應完成調整,於是身體力行,在過去兩天於3元樓下分開數注買入;今天在3.2元之前沽清,也是看中了卻未能把鹿角脫清。 筆者原本定好目標價在3.35-3.4元附近,可是看見今天該股升得很急,便急急沽出,萬料不到高處未算高。

賽後檢討,如果今天只升7%,筆者是不會出貨的;但面對超過10%的升幅,筆者覺得應該“有得食,便要食”。 從3.2至3.31元這一段升幅,筆者認為是一個時刻都緊貼股價的交易員所預計不到的,因此就算過早沽出,筆者事後也沒有太過自責。 至於仍有中國無線在手的讀者,若是短炒(長揸另計)的話,筆者的愚見是明天也應該止賺。

圖1

另外,過去兩天被大戶“狂質”的匯控(5),今天也稍作反彈,這是正常,原因是翻看日線圖,匯控昨天跌至低位83.3元的時候,剛巧守於自09年最低位伸延出來的上升軌(圖2)。 股價跌至該線,如果不作反彈,這才大件事。

圖2

除了上述股份外,建材水泥股如中國建材(3323)也是升到“冇朋友”,大價股份能夠有6.5%的升幅,殊不簡單。 值得留意的是,中國建材今天以大成交升穿了雙底形態的頸線(圖3),如能於未來數天繼續守穩該線,接著的走勢應該不俗。 而且,內地的保障房建屋計劃對建材板塊相當有利,因此無論在基本因素及技術走勢方面,該股暫時仍然值得看好。

其實,今天個股的上升也頗為全面,各個板塊有點輪流炒作的味道。 不過,要留意的是,並不是板塊內所有成員都會被市場看上,藥業股便是一例。 四環(460)和創生(325)的上升,便跟聯邦(3933)的下跌形成強烈的對比。 故此,筆者仍然認為現時只是適宜博反彈,在挑選炒賣目標的時候,最好還是先看圖表,找出那些已經或差不多完成量度跌幅的股份,方才跟進。

圖3

2011年3月2日

有得食,便要食

恆指收報23,048.66,跌347點,總成交不足700億港元(下同)。

今天雖然跌市,但估計大部分市民都會笑容滿面;無他,“現兜兜”給閣下6千大元,除了管理強績金的基金經理外,怎說都應該皆大歡喜。 財爺的Hea爆預算案嚴重向金融業及地產商傾斜,漠視基層市民的訴求,近日令全港市民眾志成城,團結一心反對政府施政,是財爺預算不到的。

六千元,說多不多,就算匯豐(5)這兩天下挫了大約7%,該筆款項亦最多只可以買入70多股的匯豐碎股。 其實,以中國人的節儉習慣,相信很多人應會把當中的大部分儲起,不會像曾司長說的會推高通脹。

回說股市,昨天博文的標題十分“應景”,日前提及的個股也跟隨大市回落,而且跌幅不少。 畢竟於年頭之時,各大媒體早已表示今年上半年股市不會有神勇表現,炒上炒落賺波幅將會是市場的主流;既然共識已成,若然閣下參與,就要暫時跟隨市場的節湊,不要在全世界人都玩一夜情的時候,自己卻孤方自賞,一直繼續痴心情長劍。

筆者並不是否定長線投資,只是如果真的是長線投資者,就要有本金和耐力去忍受刻下市場的上上落落,千萬不要等到煙花燒到最燦爛的一刻,泳池收乾了水之時,才抵受不住誘惑入市;到時候“臨天光才瀨尿”,非常不值。 正如年頭說過,筆者自己把客戶的資金分成兩部分,一部分是長線,另一部分是短炒,然後再留有一注錢,用來撈底。

除了重農行(3618)外,筆者早前談及的個股,全部的買入策略只為博反彈而已。 有食唔食,真是罪大惡極。 昨天再有報道指出鐵道部的二號人物,鐵道部運輸局長張曙光已被停職審查。 事件的重點是現時傳出中央因鐵道部的頭頭相繼涉嫌貪污受賄,將會重新檢查現有及在建的高鐵項目的安全質量。 這也難怪,據報章報道,有專家表示,時速300公里的高鐵在歐洲需要10年時間去研發建成,祖國同胞們用上3年光景,便鋪出了好幾千里的高鐵幹線。

正所謂“做得快,自然有古怪”;嚴重的搶工情況,可能會帶來日後災難性的後果,大躍進時期全國馬虎的煉鐵行為,是一個代價很高的教訓;故此中央不能不正視問題。 於是,一眾鐵路相關股份應聲而落,好像專為車廂生產沙化座位的敏華(1999)也下挫了3.5%,收報11.56元。 至於中國南車(1766),今天大跌6.1%,收報8.14元。

當然部分基金一早沽貨離場,然後才爆出鐵道部的醜聞,不會是時間上的巧合。 現在找出了春江鴨沽貨的原因,其實無補於事,倒不如展望將來,看看該股如果再跌,還有多少的下跌空間。 以中國南車自去年6月30日的低位5.2元,至今年1月5日的高位11.42元計算,整個升浪共有6.22元,今天收市價8.14元,已經下跌了升幅的5成以上;若只是調整,理論上已經跌夠。 最壞的情況,調整0.618的話,該股有機會見大約7.6元(圖1)。

圖1

2011年3月1日

唔貪,永遠有錢賺

是日升市,氣氛好轉。可是,除非指數能夠企穩在24,000點,否則筆者仍然維持反彈市的看法。

今天恆指收報23,396.42點,微升58.4點(0.25%),成交額接近829億港元。

除了匯控(5)外,大部分筆者一向有留意的一二線股都表現良好。 獅王急挫超過5%,收報85.75元,是筆者始料不及的。 雖然早已預期會跌,但其跌幅卻比估計的多。 因此,要炒業績,盤算市場的預期變得十分重要。 若然個股股價在業績公布前已經大幅造好,便要小心市場趁好消息散貨,這是老生常談,在此只作提醒。

未來的一兩個月,將會繼續有大型上市公司公布半年或全年業績。 好像內地電訊股,中移動(941)也隨大市進賬了2.3%,已是連升3天,成交亦逐漸增加;初步估計,該股在72元附近打了底。 筆者跟客戶談論對中移動的策略,認為如果該股在業績前突然急升,就要慎防是春江鴨提早入貨炒業績;若然只是慢慢的穩步上揚,則有機會在業績公布時有市場預計不到的好消息發放,之後可能再有一段升幅。

早前本欄表示內銀股今年內仍會受加息及上調存款準備金率的措施所困擾,與內房股同屬難兄難弟。 筆者公司的一位客戶,在近一個月已經短炒了兩次建行(939),每次都在6.6元附近買入,大約6.9元沽出,只買賣兩萬股,總共賺取了萬多元。 由此可見,不貪心,永遠有錢賺。

另外,筆者今早跟T先生閒談,T先生表示近日看見很多有關光匯(933)的招聘廣告,這令筆者想起一位在獵頭公司工作的朋友。 她曾向筆者透露,一些有問題的公司,越是問題多多,越是故意刊登大量職位空缺的廣告,對內則為員工大搞培訓班,藉此表示公司業務運作正常,而且規模仍在不斷地擴張,實際上只是粉飾太平。 T先生對此表示驚訝,因為他有部分內地客戶仍然手持光匯重貨。 筆者解釋,上述的連串行動並不一定代表光匯有某些異常企圖,加上他的客戶也是依靠消息人士買入光匯,理應有人給他們提點,不用替他們擔心。 不過,筆者也要補充一句,筆者跟T先生的對話,並不完全反映光匯的真實情況。

昨天提及的內地商場股及建材水泥股繼續有買盤支持,金鷹商貿(3308)和物美商業(8277)分別再升6.5%和3.7%;安徽海螺(914)、華潤水泥(1313)和中國建材(3323)再下一城,分別大漲5.4%、7.1% 和5.1%。 而本欄看好的福和(923)、中國南車(1766)及重農行(3618)也續有好表現,至於是否見好即收,則適隨尊便。

最後,T先生建議留意中國無線(2369)。 筆者於是全日金精火眼望著該股股價的變化。 中國無線自去年12月見過5.8元的高位後,便一直南下,加上早前有基金減持,昨日最低曾造2.87元,比高位下跌了超過5成。 雖然未知手持9.1%中國無線股權的惠理(806)近日有否加入沽軍行列,不過股價調整了5成的股份,實在有撈底的值博率。 日線圖顯示中國無線早前跌穿頭肩頂形態的頸線,差不多完成了量度跌幅,輔助指標亦指出該股現時仍然非常超賣(圖1)。 今天看見好淡友互相厮殺,勝負結果將很快出現。

圖1

2011年2月28日

仍是反彈市,未能言轉勢

本來今天不想寫作,但看見大市上升了不少,好歹也要為讀者們跟進一些近期談及的股份。

今天恆指收報23,338.02點,大漲325.65點,成交817億港元。

昨天溫總的講話,基本上可以這樣總結:十二五計劃中的經濟發展速度確定為7%,繼續嚴控房價及穩定物價,把工作重點轉移至增長質量及民生之上。

若然進一步去解讀,把GDP減速,是為了避免經濟盲目增長過快而帶來社會及環境問題,亦希望藉此為經濟的結構進行調整,為了防範泡沫經濟或經濟增長硬著陸而鋪路;這是未雨籌繆,是好事。

控制房價及物價,目的是為了改善民生,更重要的是保衛共黨政權。 溫總表示將會在今後5年,建保障房3,600萬套,堅定不移地抑制投資和投機性的住房需求。 筆者不會懷疑共產黨的決心,亦因此相信內房股在未來的日子裡(至少今年內),不會有大作為,買內房股,只宜炒range,不能死揸不放。 不過,內房企業無運行,建材股卻會因為3,600萬套保障房的建屋目標而繼續看好,今天一眾建材水泥股的表現已道明一切,當中尤以中國建築(3311)的股價漲幅最為悅目。

至於物價方面,內地採取的方法跟本地財爺的思維卻有很大差異。 中央除了一方面利用金融手段去管理流動性外,行政方面,有傳內地居民的個人免稅額將有機會上調,即是市民手上可支配的收入或會增加。 中央這一著,明顯是希望刺激居民消費,與曾司長日前表示派錢只會令通脹的情況惡化的言論,大相徑庭。 內需板塊中,高檔消費股應聲彈出,金飾股(六福(590)及謝瑞麟(471)等)和內地商場股(金鷹商貿(3308)及物美商業(8277)等)均有較好的表現。 筆者於上周確實看漏了眼。

幸好本欄上周提及的福和(923)及中國南車(1766)繼續造好。 兩者比較,福和的炒味較濃,暫定目標價分別是2.5元及9元,但仍要密切留意大市走勢,畢竟買入兩股,策略暫宜只看反彈。 中長線的則繼續看好重農行(3618)。

2011年2月25日

金莎驚變黑天鵝

皮球從高處墮下,觸地後反彈,是正常的物理現象;高處越高,反彈幅度越大。 同樣的事,今天發生在光匯石油(933)之上,並不出奇。 筆者昨天曾經想過撈底,畢竟兩天跌了3成多,實在吸引,可惜最後還是勇氣不足,未敢買貨。“富貴險中求”,雖然是股市裡的大道理,可是有誰能夠保証掉下來的一定是皮球,而不是懸刀? 又有誰會預計到昨天的2.85元就是“地面”呢?

雖然光匯今天反彈20%,但筆者仍然認為要返回大跌前的價位4.46元,短期內幾不可能(如果能夠短期內返回原位,這真是“來回地獄又折返人間”,可以列入殿堂級的震倉歷史裡)。 T先生表示光匯是近來難得一見的“黑天鵝(Black Swan)”(筆者假設所有讀者都知道黑天鵝是什麼意思,在此不作注解),但筆者自問咽不下這種燒鵝,深知自己不是賺這種快錢的人,也沒有酸溜溜的感覺。

不過,從另一角度去看,一年裡總會有幾次機會遇上這種黑天鵝,其實買賣不用多,每年只要守株待兔式的等待天鵝出現,捉中其中兩三隻,年回報已經非常可觀了。 只是,大部分人(包括筆者)到天鵝出現的時候,倒未必有勇氣去火中取栗;到有這個膽色的時候,通常都是一窮二白,手上子彈(資金)用光。 因此,要食燒鵝,眼光、耐性、膽色和子彈,缺一不可。

轉個話題,近日的油價升勢十分勇猛,令一眾國際及本地的石油分析員紛紛上調目標油價,短期的預測是每桶120美元;若果中東局勢繼續惡化,油價最瘋狂估計可暴漲至200美元一桶。 油價走勢的分析和預測,從來不是筆者的強項,故此也未有買入油股去享受油價上升的滋味。 後知後覺不打緊,最重要是不要“不知不覺”,因為油價上升,一般都會連帶煤價上漲,時間上縱有差別,但是這種聯動卻屢見不爽。 若然相信歷史重復發生,煤炭股很有可能是下一個的當炒板塊;當然大前提是油價真的瘋狂地上升。

另外,昨天提及的中國南車(1766)及福和(923)今天也有不俗的表現,尤其是福和,雖然未及指數的反彈幅度,但見買盤相當積極;兩股可以繼續留意。

2011年2月24日

食煙不如食雞

“日出而作,日入而息,鑿井而飲,耕田而食,帝力於我何有哉?”是古時平民百姓安分守己,不問世事的生活態度。 昨天草草看了財政預算的重點後,筆者不其然馬上有感:“上午開市,下午收市,升市興奮,跌市灰暗,財爺派糖於我何有哉?”

雖然家父有40多年煙齡,但是筆者自小便深知吸煙的害處,從未試過吞雲吐霧的滋味(被逼吸二手煙則例外)。 縱使筆者並不吸煙,但仍替普羅低下層的煙民感到不忿。 筆者今天閱報,讀到有關煙草稅大幅增加,令每包煙漲價至差不多50元,之後翻多數頁,便發現美心的“外賣茶香蒜花雞”才48元一隻,一包煙比一隻雞貴,非常諷刺。 最可恨的是,為何葡萄酒不打稅,而煙草稅卻不斷上調? 莫非我們尊貴的唐司長是品紅之人,為了投其所好,於是便劫貧濟富?

今天大市下瀉了305點,成交714億港元(下同)。 表面上,雖然恆指只是下跌了1.34%,但細看部分實力國企H股,普遍跌幅都有數個百分點,比指數的為多。 筆者認為,大市有機會到達最後的跌市階段,原因是連實力股也出現拋售現象,估計是更大的基金企圖壓價取得散戶和較細基金手上的優質股份。

例如中國南車(1766),自本月頭開始展開南下之旅,圖表上顯示該股差不多完成了下跌旗形的量度跌幅(約8元附近)(圖1)。 今天中國南車最低見過8.08元,及後略見好友逐漸買貨,收報8.2元,跌幅收窄了一點。 當然該股PE仍高達40多倍,現階段難言必已見底,不過自月頭高位11.36元及今天低位8.08元計算,中國南車已經回落了將近3成,理應有點反彈。

圖1

另外,本欄去年經常提及的福和(923),雖然早已跌穿了筆者去年的沽出價2.9元,但看見該股今天造過最低2.06元後,收市時收復了失地,反升至2.3元,圖表上造了一個明顯的鎚頭(圖2)。 如果福和明天繼續以陽燭作結,後市可看高一線。

圖2

昨天提及光匯石油(933)是顆失色的金莎,勢估不到今天其股價再下兩成多。 下午3時許,光匯跌至大約3.3元,股價已經蒸發了11%。 由於當時筆者看見沽盤仍然比買盤多且大,於是跟T先生表示光匯將會跌穿3元。 萬料不到半小時,此話即日兌現,光匯插穿了3元後曾經反彈,可惜情況就像一個年邁九十的老人吃了一瓶偉哥,股價有一點反應後便繼續軟弱無力。

不過,T先生告訴筆者他的內地客戶仍在收集光匯(這點當然不能考証);筆者心想,該股在3元樓上現已蟹貨重重,要返回前天的價位,除非有神一般的買家出來掃貨,否則短期內實在沒有看好的理由。 光匯前後不出3天,股價暴瀉了36%,若跟今年高位4.96元比較,更大跌了4成多(圖3)。 何謂基金大戶散貨? 光匯會是個很好的教材。

恆指現已跌至22,600點,明天是即月期指最後的交易日,好友會否釜底抽薪,來個大反擊,實在值得大家注意。

圖3

2011年2月23日

金莎失色

中東的局勢緊張,令金價和油價再度上漲;金價衝破每安士1,400美元,油價亦逼近100美元一桶。 不過,金股油股卻反應不大;相反,這兩個板塊的股份大多微跌或不動。

過去一年,雖然油價穩步上升,但這並不代表從事賣油的公司大賺特賺,業績一定表現出色。 今天股價下跌了16%的光匯石油(933),便是其中的一個好例子。 光匯的急跌於午市開始,最多曾經暴挫21%至3.48港元(下同),之後才見有勇者撈底(圖1)。 若不是T先生的相告,筆者根本不會知道光匯下跌,故此,筆者錯過了即日撈底短炒的機會。

完稿前,筆者只是草草的閱讀了通告,集團宣布半年盈利跌超過兩成,相信是這顆金莎突然失色,今天被拋售的主要原因。 筆者去年曾經寫過一篇關於光匯的博文,表示公司的發展前景不俗,但由於看不透該股的股價走勢,因此並沒有買入。 其後光匯不斷上升,筆者大嘆走寶;然而光匯今天突然大跌,令筆者更加相信“寧可錯失,不要損失”的八字箴言。

圖1

另外,今早T先生向筆者推介金朝陽(878),表示該股可以博反彈;當時股價9.9元,成交量很少。

筆者打開金朝陽的日線圖(圖2),發覺該股已經連續10天下跌,出現了“十連陰”。再翻查金朝陽的一些背景資料,集團在銅鑼灣一帶,例如羅素街(即時代廣場附近)擁有很多物業,可供發展或收租。

羅素街隔離的登龍街,10年來有著重大的變化,跟筆者30多年前居住時的情況非常不同。 除了多了食肆酒吧,品流變得復雜外,街道兩旁的大廈的估值近年火速上升。 去年11月,市場傳出私募基金豐泰地產以約10億元出售登龍街8至22號的地盤,面積約6,000方呎,每方呎樓面地價高達1.1萬元。 難怪市場對金朝陽另眼相看,而該股亦於去年年底至上月中,股價上漲了5成多,最高曾經造過14.32元。

值得留意的是,截至2009年12月,金朝陽的每股賬面資產淨值(NAV)高達20.36元,較今天的收市價還有47%的折讓。 若然保守一點,以08年的NAV約16元去計算,當時本地商廈還未被熱炒,金朝陽現價仍然折讓了3成多。

今天下午金朝陽果然作出了明顯的反彈,收報10.7元,升7%(比T先生推介時則升了8%)。 可惜的是,雖然T先生成功幫其客戶撈底,但買入後不久即沽出。 筆者笑他像自己一樣,捉到鹿卻未能脫去最多的鹿角。

圖2

2011年2月22日

日賺百五萬的大刁

“若要常歡笑,不要看股票”的阿Q精神,在“失驚無神”的大跌市中,其實是非常有用的,因為至少可以保留戰意,以免自己一沉不起。

今天恆指最多曾經跌超過540點,收報22,990.81,下挫494.61點,成交731億港元。筆者幸好上星期沽出了中海發展(1138)和勝利管道(1080) ,雖然利潤不多,但興幸早點脫身,套現了些子彈回來,不至又被套牢。 鑒於市況仍然不濟,短期內應該不會再有任何買入行動。

縱使暫時不做買賣,但總不能對市場發生的事情完全懵然不知,置諸不理。

近日除了因抽水王子和栽縫阿差之爭而受到市場追捧的永義事業(616)及其股權(2984)成為財經版大熱新聞外,有紅籌之父梁伯韜投資的意馬國際(585)也值得大家留意。

梁氏夥拍資本策略(497)主席鍾楚義,於去年5月以共同持有的Idea Talent拯救意馬(詳細過程每份報紙皆有報道,筆者不欲在此重復細節)。到目前為止,兩人已經獲利合計接近9億元,這還未計算兩人之後可以行使的意馬認購期權。 若以兩人自去年5月入主意馬開始計算,前前後後才不過10個月,每人平均日賺150多萬元,真是羨煞旁人。

昨天集團高調宣布收購品牌製作商動漫火車,斥資逾8億元,代價全部以發行新股支付,梁氏等人基本上不需動用真金白銀,盡顯其超卓的財技。 當中值得留意的是,或許是李超人的孫兒也喜歡動漫火車管理的“喜羊羊”,超人旗下的長江生命科技(775)也有份參與該項投資;連同其他如榮智健等一眾大孖沙的資金,這次收購行動確實令人無限憧憬。

到底是整個遊戲剛剛開始,還是已經終結,現階段實在很難判斷。 然而,梁鍾兩人還有多達15億股的意馬股權可以認購,加上李超人的投資一般都以長線居多,意馬這張音樂椅,應該還可以繼續玩下去。 只是,翻看紅籌之父的往績,突然玩“割禾青”,關機暫時停止音樂,也絕不出奇。

喜羊羊在內地很受小朋友的歡迎

2011年2月21日

新常態

8年前,港人經歷了一場世紀疫症。 世衛宣布香港成為疫埠,記得筆者當時正準備起程到地中海參加會議,但為了其他與會者著想(及免得自己受到別人歧視),臨近出發前一星期決定取消行程。 沙士襲港期間,人人自危;無輪上班上學,凡是外出上街,各人必定帶備口罩。盡管如此,最後還是有超過二百多人死傷,成為了港人的一個痛苦記憶。

8年後的今天,豬流感來襲;雖然病毒同樣可以致命,但就筆者每天上班沿途所見,戴上口罩的人可謂少之又少。 到底是市民對今次的流感認識不足,還是自信身體好時運高,筆者不太清楚。 然而,無可否認,港人(包括筆者)對流感的防範意識的確鬆懈了。

曾經發生的事情或出現過的現象,管它是好是懷,人們總會自覺或不自覺地逐漸接受及適應;發生或出現的次數越多,接受及適應的程度便會越深越大,最後成為了習慣。 這便是筆者認為的“新常態”。

近日中東多國相繼爆發民主運動,群眾上街示威浪潮席捲整個地區,要求民主的聲音更是傳到內地,因而觸動了上大人的神經。 有了六四的慘痛教訓,中央決不會重蹈二十年前的覆轍。 不過,中共始終要保衛辛辛苦苦打回來的政權,最有效的方法,就是舒減民困,令普羅大眾的生活得到重大改善;畢竟在吃得飽穿得喛的日子裡,投訴和不滿也會相對較少。 因此,不用多說,今年中央政府的首要任務是嚴控通脹。

要管理通脹,不外乎從控制流動性方面入手。 上周央行再度上調內銀的存款準備金率0.5%至歷史新高的19.5%,已經是今年內的第二次。 雖然內銀股普遍在股價上作出下跌的反應,但跌幅卻比以往為少,好像筆者喜愛的重農行(3618) ,今天甚至在跌市中上漲3.5%,殊不簡單。 其實,這裡或多或少反映了市場開始習慣央行不定時在存款準備金率和息率上的干預措施。 況且,一眾本地上市的內銀股仍有很強的盈利能力,若然考慮到市場對內銀的擔憂正逐漸步入另一個常態當中,現價或許差不多反映了可預見的投資風險。 筆者亦因此認為縱使內銀繼續跟隨大市回落,跌幅卻不會很大。

另一種新常態,其實早已經在內房板塊裡出現;始終內房股在過去兩年的盈利很好,對於負債水平不高的內房企業來說,要挨過中央在房價上的調控,相信不會太難。

2011年2月17日

談天、論人、話股市

我國領導人外訪,喜歡以天氣打開話匣子。 今個冬天,寒冷的日子比過去幾年的為多;雖然今天已經是正月十五,但是餘寒猶厲。

兩年多前,當時仍未榮休的前天文台長林超英曾經警告,由於全球不斷暖化,如果再沒有任何相應的補救行動,未來冬季的寒冷日子將會越來越少,亞熱帶地區更可能沒有冬天。 結果當年冬天異常寒冷,人人質疑他嘩眾取寵;而今年天冷的日子又比往年多,相信很多人早已把他的話忘記得一乾二淨。

其實,天文台的工作一向吃力不討好;尤其在風暴來襲的時候,一個純粹以科學方法對氣象作出客觀分析的政府部門,竟然成為勞資兩方之間的磨心,實在悲哀。 林超英在平衡各方利益的同時,仍然盡量堅持自己的做事原則,實在可敬。 林氏的預測,不在乎單單兩、三年的天氣變化,而是關注未來數十年的氣候大轉變,看的是大趨勢,不是短線。 這跟那些看對市場大勢的長線投資者相似,短期內一兩年的波動,實在未能言錯。

轉個話題,講人。 日前蘋果日報以中大碩士生三年找不到工作,要依靠綜援渡日作頭條報道,在悶市日子,特別容易吸引讀者的眼球,成為市民茶飯後的話題。 失業三年,對於一個大學生來說,實在匪夷所思,尤其在經濟不差的日子裡,更覺荒謬。 筆者看過該碩士畢業生的短片報道,看見他模擬面試時的態度及對答,方才明白此君失業有因,說得殘忍一點,是死有緣故;作為雇主,聘請他才怪呢!

筆者大學畢業時,適逢金融風暴,其後又有科網股泡沫爆破、沙士襲港和更厲害的金融海嘯,前後十多年,經歷四次“經濟上的災難”,筆者那一輩的人屬於“死剩種”,早已習慣劫後餘生,知道要食飯只有靠自己。 記得修讀MPhil的時候,本港好像百業待廢,當時整份招聘報紙的厚度薄得可憐,刊登的招聘廣告不足8版。人浮於事,有些早一屆畢業的師兄索性不把碩士學歷寫在履歷上,應徵快餐店的工作,不顧身段的去幫客人送餐,始終“馬死落地行”,食飯生存最重要。 反觀該碩士生聲稱待業期間,每天在居所附近的商場無所事事,筆者實在無言。

今天蘋果日報的財經版,標題十分驚嚇,說得好像外資芬佬統統要撤走投資於新興國家的資金。 人棄我取、人取我進、人進我退,通常都是賺大錢的人的共同策略。 現時市況雖然淡靜沉悶,但冬去春來,好日子終會來臨。 筆者打死不信中國概念只是熱炒數年後便告完蛋。 悶市日子,更應努力裝備自己,畢竟金融海嘯後,東西方經濟實力大轉移,上天已經把最好的投資環境送給了我們這一代的中國人。

股市機會處處,奇跡日日發生;只要看看永義實業股權(2984)今天單日大升7倍多,縱使閣下沒有買入,也會霎時抖擻精神。

2011年2月14日

中國海外可投機買入

今天是情人節,無論閣下有沒有情人,筆者先在此祝大家情人節快樂!

上周四才跟讀者們談論過中國海外(688),萬料不到當天上午完稿後,下午中海外已經跌穿了13.5港元(下同)這個關鍵位;而更估不到的是,該股今天又重回關鍵位之上,時間之短,調整之快,實在很難拿捏。

筆者上周五已經沽出了香港興業(480),雖然有點捨不得,但實在沒有辦法。 香港興業曾經跌穿了筆者定下的止蝕價4.8元,當時筆者本已打算沽貨,不過其後還是多等了一會,讓股價升到4.92元才沽出;計入交易費用,損失不足5%本金,算是交了點學費。 捨不得的原因是筆者相信香港興業的股價應該早晚會反映其資產淨值(NAV),無奈原意是短炒,眼看該股成交疏落,股價每天受著數間大行的電腦盤操控,筆者苦等了超過3個星期仍未見有突破,站在短炒角度,理應收兵。 不過,讀者若是看長線的話,香港興業應該仍然看好,只是閣下可能需要克服中間大大小小的波幅。

盡管如此,筆者從香港興業套現的資金則於同日投放到中海外和中海發展(1138),買入價分別是13.14元和8.62元。 今天兩股稍有點上升,算是彌補了香港興業上的損失。

買入的原因,純粹是筆者認為在基本因素沒有變差的情況下,兩股跌得有點過火; 加上兩股的輔助指標上周五“將近”出現利好訊號,筆者於是偷步小注買入各1萬股。 今天大市回升,由於筆者覺得仍然暗湧處處,因此原本打算在13.6元沽出中海外。 可是,再細想,年頭至今,金手指惠理(806)已經先後6次曾持富力地產(2777),動用資金超過2.5億元。 雖然內地發展商仍不時受到中央的房價調控政策所困擾,內房股暫時不是市場熱炒主流,然而惠理多次買入富力,當中應看到該股、或者是內房板塊的投資價值。

再觀察中海外和富力的股價走勢,兩者於過去一年大致上是同步的(中海外的波幅比富力小,富力自年頭惠理增持後,便開始跑贏中海外)(圖1),故此筆者打算今次持貨,會揸長一點。

圖1

2011年2月10日

中國海外的關鍵位置

筆者公司有個女客戶,去年運氣很好,每每能夠成功撈底,然後將近高位出貨;故此,筆者叫她“運王”。

上星期,她在14.5元買了1萬股中國海外(688),表示此乃關鍵位,值得吸納。

筆者一向有留意該股的走勢,看了日線圖及周線圖後,認為今次運王未必那麼好運。 打開圖表,周線圖顯示中海外於去年造了兩個底,大約是13.5元,見底後便回升至18元附近(當然期間上上落落)(圖1)。

雖然現時中海外又跌回去年的兩個低位附近,14天RSI也跟上兩次造底時一樣,已經進入了超賣區,但是今次有點不同,原因是STC還未出現利好的訊號。

因此,筆者認為短期內中海外只會作出微弱的反彈;中長線來看,如果要食類似去年數元的升浪,建議最好還是等到STC出現crossover,有利好訊號時才買入,因為跌穿了13.5元,南下之路便很難估計。

完稿之時,中海外造13.56元,暫跌0.36元(2.6%)。

圖1

另外,今早看見恆鼎(1393)曾經跌到6.22元,當時跌了超過5%,筆者見買賣雙方不停抽牌放牌,好淡又在角力,便打算在6.25元撈些貨(圖2)。 可惜今次行動太慢,跟著股價便迅速反彈,一切事情已屬後話了。

圖2

2011年2月9日

恆鼎短炒的黃金機會

許多人都說今年是狡兔當道,股市的走勢將更難以觸摸,筆者非常認同此說法。

假後紅盤低收,今天上午悶市,下午淡友發難,恆指收報23,164點,大跌320點,成交額顯著增加至900億港元。 50天移動平均線失守,情況由穩定變為惡劣(希望不至危殆)。 技術上,如果大市繼續調整,可視圖1的上升軌為初步支持位,至於為何是“初步”,因為筆者認為該線支持力有限,指數大有可能會跌穿一點;至於多少,現時不敢估計太多。

圖1

現在無論有貨無貨,都好像處於尷尬位置。 眼見指數今天跌穿了50天線,成交也不少,後市難寄厚望。 可是,大市又差不多回落到23,000點水平,恆指的PE亦不足17倍,不似有大跌危險。 無貨的會心癢買貨,有貨的會緊張沽貨,正是刻下老散們(包括筆者)的心理寫照。

筆者上一篇博文曾經說過,最好等到市場灰爆時才入市,一來大市及大部分個股現時的波幅很窄,除非有過人的敏銳觸角,否則反應稍慢便很容易誤墮陷阱;賬面上的損失雖然不會很多,但內心的折騰會很要命。 二來今年是十二•五的首年,加上中央已明言要收緊放贷、防通脹,政策上的變化會比較多;雖然大方向不變,但是各種措施上浪接浪的微調相信足以令大戶變得相當謹慎,寧願降低利潤,把波幅收窄。

故此,筆者認為一動不如一靜,有貨無貨也好,最好暫時按兵不動。 若然倉位太重,才值得減持一點套回多些子彈在手,筆者現時也只是6成多倉位。

今天下午跌勢加劇,個股亦有點震倉味道,例如之前升得如火如荼的石油股中石油(857)及中海油(883)分別下跌3.8%和2.8%。 本地主要地產股亦全線下跌,當中跌幅較大的信置(83)和新世界(17)皆下挫約4%。 不過,這反而吸引筆者的注意,相信兩股在13元會有吸納的價值。

另外,在下午大約3時35分的時候,恆鼎(1393)突然急跌,在短短3分鐘內下挫8%,最低曾見6.28元(圖2)。 當時筆者正在準備今天的博文,眼見恆鼎無故大插,便向T先生問個究竟;但筆者心想這麼短的時間內跌了8%,是博反彈的黃金機會,於是也不等T先生的回覆,便在6.32元撈貨。 買入後則準備沽貨,見該股升至6.6元時便馬上把沽盤送出,前後不足3分鐘。 買正股弄到像炒期指一樣,也是筆者的首次。

雖然這算是筆者今天走運,但如果不是筆者長期開著恆鼎的報價,根本就不會留意到該股的急跌。 其實,恆鼎不是第一次出現這種即日急跌急升的現象;去年6月15日該股亦曾經試過單日內突然急跌,然後收市時跌幅收窄(圖3)。

這種跌得不明不白(直至完成此文之時,筆者尚未知道恆鼎的急跌原因),正正提供了超短炒的黃金機會,亦是不貼市的股民為何需要經紀的原因。

圖2

圖3

2011年2月7日

紅兔黑兔不重要

筆者是個迷信的人,雖然家中沒有安放“神主位”,但就不會在農曆新年期間買新鞋,始終因為家父十多年前試過新年買鞋,該年全家“衰到貼地”,從此家人以此為戒,視為頭號禁忌。

不過,無論如何迷信,筆者從來並不相信什麼紅盤高開有利全年股年之說,也不會在假期前買貨博開紅盤;原因一來數據已經顯示股市全年表現跟首日是否紅盤無關,例如2006年的狗年便以黑盤開首,但結果全年指數勁升3成多;二來盡管恆指大部分成分股均由國企組成,現時港股由機構投資者主導,外資大行以及對沖基金等根本不會理會什麼紅盤黑盤。 故此,管它紅盤、黑盤,賺錢的就是好盤!

虎年最後一個交易日的升市,是筆者萬料不到的。 筆者跟T先生表示假後難以出現紅盤,結果筆者猜對一半。 今天恆指先升後回,開市曾經有70多點的進賬,但最後還是倒跌355點收場,成交659億港元,不過不失。

其實,今天大市升也長和,跌也長和,下午三大油股一起加入下跌行列,令跌勢加劇。 假前升無道,假後跌無理,一升一跌,來個平手,實在不用過分刻意尋根究底。

許多評論指出今年的股市將會更加難估(其實又有哪一年是容易估計的呢?),始終大市好歹也上升了兩年,很多股份的估值相對兩年前已高出不少,要選出便宜股票已經非常困難,更遑論找到超值股 。 筆者認為今年最好減少買賣頻率,大市一天還未“灰爆”,都不要買貨;寧願錯失,也不要損失。 筆者相信今年股市,會走range,但這個range是稍微向上的,畢竟雖然今年內地經濟不太可能出現凌厲的增長,但肯定還是向好的。 若以主人與狗的假說去想,經濟是主人,股市是小狗,縱使小狗有時領先,有時落後,但始終離開主人不遠;現時主人應該仍是在行上斜坡的。

回應文首買鞋一事,早前筆者和朋友一起在Nike的網頁內設計了一對波鞋,作為一個友人的生日禮物。 由於最後要到Nike的Studio店跟職員核實設計和落單付款,兩星期前才到過尖沙咀的Nike Shop,想不到今天讀報便見該旗艦店因業主加租一倍而熬不下去。 筆者在萬分婉惜之餘,亦見証送虎迎兔,就是送不走通脹。 高通脹、低增長仍會是今年投資者要注意的事實。

2011年2月2日

兔年旺爆!

祝 各讀者兔年股運亨通,心想事成,笑口常開,身體健康!


2011年2月1日

澳博,博唔博?

近日令全城議論紛紛的何家遺產爭奪戰,稍有看報的讀者,相信不會感到陌生。

這場賭場版溏心風暴,二三房惡鬥一四房,女人眾多,爭權爭財的激烈程度絕不遜於電視劇“金枝欲孽”。 什麼“家和萬事興”、“本是同根生”,於千億資產面前,其實並沒有任何意義。 可憐的是,昔日威震四海的賭王,今時今日年近九十仍然舟車勞頓,晚節不保,令人不勝唏噓。 由於何博士是中港澳葡等地的知名人士,家族事件亦牽涉本地數間上市公司(信德(242)和澳博(880) 等)的股權問題;因此各大媒體,不論是經濟組還是娛樂組的記者,日夜緊貼四房人物,務求得到第一手消息,第一時間報道事件的最新情況。

筆者一來不是八公,二來無權分錢,當然不會留意事件的娛樂部分;誰分得最多、誰得到最大實權、賭王女兒身材如何誘人,實在與筆者何干? 不過,由於事件的核心涉及澳娛旗下在港上市的澳博,以及家族另一旗艦信德的管理層的穩定性,筆者覺得就算閣下對娛樂新聞沒有興趣,也必須留意事態的發展。

賭王的講話朝三暮四,對於二三房的控告,來來回回幾十次,可說“真係估佢唔到”;他老人家一天尚未乘鶴仙遊,誰是最終的大贏家仍未有定論。 盡管如此,筆者認為事情可以簡單地總結出兩個可能的結局:第一個可能的結局,家產真正平均分配,家族內沒有人能夠成為集團的大股東,沒有人有絕對的控制權。 另一個結局,其中一房人分到較多股權,是將來集團的話事人。

如果賭王最終只是將遺產分給自己家人,而沒有再節外生枝,有其它的遺產承繼人突然出現的話,以上的兩種結局,是mutually exclusive,同時又collectively exhaustive,應該沒有其他的可能性了。 作為投資者(如果閣下不是何家任何一房人士),最希望看見的,也許是第二種結局的出現。 原因是若然一個集團的管理層內沒有一個人能夠一錘定音,每次董事會議都只是“嘈嘈閉”收場的話,那麼,這所企業的內部決策必會相當混亂,未來的發展步伐變得裹足不前。

當然,以上只是澳博或信德的中長線看法,短炒來說,或許正如一些財經版的專欄所寫,正當人人擔心爭產風暴或會影響這兩家公司運作的時候,其股價下跌便提供了不俗的入貨良機。 然而,筆者看見澳博現時股價正在50天線附近掙扎,跌穿還是守穩此線,可謂命懸爭產事件的結果。 與其買貨一博,倒不如新年期間入澳博旗下的賭場賭賭自己的運氣,起碼有多一分的消閑作用。

賭王身家豐厚,單是何家別墅這道大閘,多年前造價已過千萬港元

2011年1月29日

宏橋Too Good To Be True? (1月28日)

昨天是宏橋集團(1378)首日招股,筆者到收票行見其招股書並不太厚,於是拿了一本看看。

7年多前,魏橋紡織(2698)以內地最大的紡織企業作招徠,當時其IPO一度吸引市場的爭相認購。 今次大股東張士平再將家族的鋁材生意來港上市,宏橋集團(1378)打著中國第5大(民營第二大)鋁產品製造商的旗號,相信也有一定的捧場客。

根據魏橋紡織的往績及其管理層的處事作風,相信張氏一家也不是老千一族,遇人不淑的機會不大。 雖然筆者不會入表,但覺得小注認購未嘗不可。 不過,筆者綜合有關宏橋的招股資料,有兩點還是值得留意的。

宏橋是製造鋁產品,屬行業的中下游份子;而中國鋁業(2600)則主要從事鋁原材料生產,處於行業的上游。 故此,市場把宏橋跟中鋁比較,做法並不完全正確。 可是,鑒於現時沒有跟宏橋完全相同類型的鋁產品生產商在本地上市,加上宏橋和中鋁都是以內地為主要市場,這樣的比較也有一定的參考價值。

先看宏橋和中鋁的一些財務數據(表1)。

表1


首先,雖然中鋁貴為龍頭企業,但是無論在毛利率及股本回報率(ROE)等方面 ,均比不上規模較細的宏橋。 去年對鋁業來說,可謂艱辛的一年;原因是氧化鋁及原鋁的價格大幅下滑,加上電價續升,生產成本上漲而產品售價急挫,利潤自然被嚴重蠶食。 中鋁的業績較差,市場理解;只是,宏橋在09年中鋁虧損的情況下,仍然能夠獲得5.56億元的純利,這點才令人驚訝。

在宏橋的Roadshow,有分析員詢問為何集團表現好得出奇,董事長張士平解釋是由於在07至09年間,宏橋的原材料氧化鋁只由創業集團供應,而創業集團是由張士平所持有,因而宏橋的氧化鋁採購價能夠比市場價便宜3成以上。

然而,創業集團的氧化鋁生產設施於去年已經賣給高新鋁電,今後仍是宏橋的氧化鋁和電力的唯一供應商;盡管宏橋聲稱已另覓備用原材料,但將來公司在氧化鋁採購及電力供應上能否繼續保持昔日的優勢,實在值得商榷。 須知道氧化鋁及電力是宏橋的主要生產成本,合供佔總成本的77%;兩者的價格變動定會為宏橋的競爭力帶來重大的影響。

其次,山東省是中國第二大鋁生產地,佔國內總產量約16.3%。 宏橋的生產基地位於山東省鄒平縣,是山東省第二大及鄒平縣最大的鋁生產商,其鋁產品以液態鋁合金為主。 宏橋聲稱有地理優勢,原因是近水樓台,集團能夠以較低的運輸成本從供應商取得原材料,同時又可以將產品運輸給省内客戶。 宏橋的5大客戶,已佔其收入的74%;而當中的最大客戶山東創新金屬科技,更佔收入的4成以上。 生意過分依賴數位客戶,亦是投資宏橋應要考慮的因素之一。

2011年1月20日

Don’t panic

筆者十多年前讀研究院時,偶爾會跟論文老師暢談一些人生處世的話題。

記得有次在他的辦公室討論實驗結果至凌晨時份,教授說了一句:“When you got good results, don’t be too excited; if the results were not so good, don’t panic. This will also apply in the stock market”。 當時筆者對股票完全一竅不通,教授也不熟悉投資事情,不過這番話,筆者至今仍記在心裡。 雖然筆者畢業後沒有繼續出國讀PhD,選擇出來社會工作,但猜不到的是,十多年後的今天,筆者竟在魚缸內討生活。

過去數天大市在沒有重大利好消息下一直上升,升市當然興奮,但是筆者卻想起教授的那番話。 跌市終於在今天出現了,而且跌得有點急勁。 恆指收報24,003.7,下跌415.92點,成交金額824億港元(下同),跟昨天的差不多。

近日談論過的匯控(5)、中石油(857)及中移動(941)等藍籌國企全線下跌。 畢竟這些是大戶用來拉高指數的股份,要把指數插低,便要向這類大股埋手。 日前提及匯控造了顆射擊之星,短期走勢應該向淡;今天該股跳空下跌,補回之前的上升裂口。 雖然筆者未能在高位88元之上套利,但是現價已比筆者的沽出價低,心裡暗忖有點走運。

至於中石油,昨天在11元附近全數沽清,候低買回。 唯一欠佳的是沒有趁昨天電訊板塊急升之際沽出中移動;認為此股大落後,應可再下一城,怎料…

然而,今天不單是筆者持有或曾經持有的大股下跌,就連中國人壽(2628)、中國平安(2318)、 以及早前拉動指數上漲的長和系及一眾本地地產股亦同告回落,反而令筆者並不太過擔心。 若然手持的下跌,沽出的上升,這才是“股民最痛”。

下午大市跌幅擴大,令筆者曾經心動買貨加倉。 雖說在別人恐懼時要貪婪,但是筆者翻開恆指的日線圖,看見輔助指標走勢偏淡後,心裡有點莫名不安的感覺,最後還是維持原來的貨款比例,不作加減。

昨天買了點勝利管道(1080),買入價1.53元,今天逆市上升4.6%,有點驚喜,追查原因,原來是勝利管道今天宣布其附屬公司山東勝利成功中標中緬油氣管道項目的國外段,將會向緬甸一方供應43,657噸螺旋縫埋弧焊管,合共148公里,金額為3.16億元人民幣。 坦白說,筆者並不知道螺旋縫埋弧焊管的詳細資料,亦相信大多數非行內人士只是從公司的招股書上認識這種產品;不過據悉相對珠江鋼管(1938)的直縫埋弧焊管,勝利管道的產品應屬較低檔次,毛利亦較低。

至於筆者買入勝利管道,原因是該股於過去一年,股價在大約1.5元至2元之間上落(圖1),近日跟其14天RSI背馳,短期內見底的機會很大,因此小注買入。

現時在港上市的兩家管道製造商,賺錢之神邱永漢看好勝利管道,惠理(806)的謝清海則持有珠江鋼管。 先不要說誰的眼光比較準確,但有一點可以肯定,兩位閱股經驗豐富的價值投資者都不約而同地看好油氣管道未來的發展。

圖1

2011年1月19日

中介者持股量的變化能否預測股價何時開車? (1月18日)

昨天有分析員估計由於將近農曆新年,加上內地春運已經展開,本地及內地股市應該會逐漸變得淡靜。 這樣的預測合情合理,只可惜是,大市也可以靜靜起革命,今早指數便進帳了225點。 不過,下市大市逆轉,最多跌52點,恆指收報24,153.98,微跌約3點,成交比昨天略多,有769億港元(下同)。

今天大市是近日稍為波動的一天,全日上下波幅277點,顯示指數升到現時這個水位,好淡的實力又再接近,難免有一番角力。 如此市況,倉內既不能沒有股份去跟貼大市,亦不能完全沒有餘款去撈底,因此筆者如果要買貨,一定是先沽貨,才買貨,盡量要求自己把倉內貨款維持於某個比例。

昨天沽出的匯豐(5),足以令筆者黯然神傷了一個早上。 筆者今早本以為匯豐突破近日的阻力位87.3元後,接著上試90元的目標價應該問題不大;然而下市大市逆轉,匯豐亦快速回吐,在日線圖上造了顆射擊之星,暫時乃股價短期見頂的一大隱憂。

雖然午市回落急勁,但是一些有力左右指數的股份從今早高位微跌後,仍然不乏買盤支持,好像中石油(857)便是其中一例。 幸而筆者管理的基金倉內仍有中石油等一線股份留守著,否則便會完全錯失指數今早上升的喜悅。

筆者亦把沽出匯豐套現的資金,增持了中移動(941)。 該股下午約3時半左右曾經有過一輪洗倉式的下跌,今天低位76.65元,收報76.85元;相對上漲4.4%的中電信(728),顯得異常落後。

另外,讀者還可以留意市場上一些市值較大但近來跌得頗為厲害的股份,例如昨天談及的恆安(1044)和聯邦制藥(3933)、以及青島啤酒(168)等,今天也乘著大市升勢作出反彈。

昨天提及的香港興業(480),今天有點表現,最高曾見5.17元,收報5.08元,微升1.6%。 筆者不得不承認這股份有點叫人無所適從。 不知道是大好友信心不足,還是街貨太多,每當上升幾個價位後便被沽家“質低”。 若然只是為了趕絕散戶,繼續震倉,當然不用擔心太多;筆者只怕幕後有心無力,改變策略,托價沽貨,派對隨時結束。 其實觀察香港興業的最大困難,是該股成交日漸疏落,每格只有一兩個買賣盤,有時甚至相隔數個價位,才見另一個掛盤出現。 這種情況之下,幾口價便可以輕易把股價掃上。

有讀者從港交所網頁內提供的“中央結算系統持股紀錄查詢服務”,翻查香港興業 的持股量變化,發現近日其中一個市場中介者“匯豐證券經紀(亞洲)有限公司”的持股量,從本月13日的5百多萬股(0.41%),激增至14日的4千多萬股(2.23%),不明所以,於是詢問筆者。

對於該讀者對自己手持的股份如此認真研究,筆者深表佩服。 其實,筆者在炒賣細價股的時候,也會特別留意這類數據;可是根據筆者的經驗,其參考性並不太高。 原因是該數據只是顯示中介者的持股量, 外間根本無法得知中介者背後代表了多少個持有人;而且部分大戶會存貨在數個中介者的戶口裡,有時看見某一個中介者的持股量急增,只能估計是正在執行某些部署,卻沒法猜透股價何時將會炒上炒落。

筆者收集了去年12月17日至本月17日香港興業的首10大市場中介者持股量的數據,並以圖表分析這21個交易日的持股量變化。 從圖1可以清楚看見,由於匯豐證券經紀(亞洲)有限公司的持股量在本月14日(即第20日)急增,因而令首10大市場中介者的整體持股量顯著上升。

再看圖2,香港興業在本月4日(即第12日)突然一棍爆上。 如果比較當日前後數天的數據,便會發現持股量的變化不大,可見單靠觀察持股量的變化,並不能準確預測股價何時開車。 筆者比較了首5大及首20大的數據,也是得出相同的結論。

圖1

圖2

2011年1月17日

痴痴的等

今早開市首數分鐘,恆指還在上升,可惜不久便無以為繼,掉頭回落;及至午市指數跌幅擴大,臨近收市前個別股份(如中移動(941)及中石油(857)等)的成交亦突然急增,值得持貨者留意。

今天筆者除了替客戶管理的基金倉沽出匯豐控股(5)外,亦於0.57元沽清了寶威(24)。 匯控近日升至87.3元附近便行人止步,未能升破去年11月的高位88.45元;加上近來升勢頗急,圖表上出現了兩個上升裂口(圖1),令筆者短線看淡此股。 (有關筆者對匯控的中長線看法,可參考1月12日一文。)

圖1

 至於寶威,雖然現時還處於圓底形態的上升趨勢,但讀者可以發現每當該股股價急升、成交急增、14天RSI進入了超買區之後,股價便會有所回落(圖2)。 今天筆者沽貨,並非認為該股氣數已盡,只是覺得應該還有機會在大約0.53-0.54元買回。

圖2

另外,筆者開始留意兩隻近來跌得頗多的股份,它們分別是恆安國際(1044)及聯邦制藥(3933)。

恆安於去年9月底營造了雙頂(圖3),股價跌破形態的頸線後便失守數個支持位。 恆安今天收報61.25元,股價正處於關鍵位置,原因是該股過去數次上試60元附近便無功而還,直至去年中第6次上試才能衝穿該阻力位,之後股價越升越有,最高升至雙頂位置79元正。 盡管14天RSI及STC初步顯示恆安有見底跡象,筆者寧願多等一至兩天,待股價企穩60元之上,才考慮撈底。

圖3

至於聯邦制藥,早前集團公布旗下的新產品人類重組胰島素(Recombinant Human Insulin)獲得當局審批通過,應屬利好消息,可惜部分持貨者卻借此機會沽貨套現。 其實這也難怪,畢竟聯邦是從去年2月時3元多起步,一直升至9月時的歷史高位17.3元,股價翻了4倍多。 同樣地,雖然日線圖上的14天14RSI和STC指出聯邦有機會已經見底(圖4),但如果再觀察其周線圖的話,便可以清楚看見聯邦早已跌穿雙頂的頸線約14元,量度下跌目標直指11元(圖5)。 不過,由於主席蔡金樂先生在16元附近也曾經作過增持,筆者認為不用看得太淡;或許12元會是個不俗的撈底機會。

圖4

圖5

現時筆者稍為擔心的,是倉內的香港興業(480)。 雖然旗形形態尚算保持,但是調整時間已經超過一周,若然是強勢股份的話,這種調整則稍嫌過長。 另外,剛發現有讀者透過電郵詢問筆者關於香港興業的股權情況,明天筆者嘗試在本欄解答。

2011年1月13日

讓股價飛

近日,可以用“有咁耐折墮,有咁耐風流”去形容落後的藍籌國企。 除了昨天曾經談論過的匯控(5)及中石油(857)繼續上升外,今天好友的射程範圍擴大到內銀板塊。

今天內銀股大多造好,去年提及的建行(939)、工行(1398)是四大國有銀行中股價表現最好的兩間。 不過,要留意的是,建行及工行今天升得快亦回得快;相反一些規模較細的銀行,如中信銀行(998)及民生銀行(1988) 等卻能夠收於高位。 這或許跟市場仍然顧慮四大內銀今年內將會繼續受到人行在放貸上不時的監控,利潤未必能有更大的增長空間有關;尤其是剛公布今年第一周的放貸量已經高達5千億元人民幣,當中的2千1百億元人民幣是來自四大國有銀行。

有客戶詢問筆者,現在是否應該沽貨獲利。 老實說,這問題也頗為難答。 如果相信大市會繼續強勢,一直到農暦新年前仍然造好的話,則不妨繼續緊抱手上持貨,讓股價飛,讓利潤滾存。 雖然市場現在處於逐個板塊輪流熱炒的情況,但是如果錯沽手上處於升勢的好股,而高追了別人沽出的草芥,只恐怕到時候一出一入,得不償失。 當然閣下自問眼光獨到,買完即升,沽完即跌,食盡波幅,則作別論。 不過這樣的股神,只怕最後也會變蟹民。

短炒方面,今天筆者也趁著豐德麗(571)突然炒上而在1.72元沽清持貨,雖然未能捕捉高位1.79元,但是跟買入價1.62元比較,短炒來說,6%的回報率還算是可以的。 筆者把從豐德麗套現的子彈,換入了上星期提及的寶威(24),買入價0.5元,暫定目標價0.6元。

至於在上星期看好的遠東發展(35),近來也開始蠢蠢欲動,筆者曾經指出遠展在大約2元附近守得很穩,可見持貨者惜貨如金。 由於遠展的走勢頗為沉悶,買賣該股實在需要一點耐性。 不過,筆者覺得還是能夠賺錢最重要;有時候“悶悶地贏”,總比“興興奮奮地輸”為好。

今年筆者替客戶管理的資金,大致上將會分成兩部分,一部分是用來投資藍籌國企等實力股,貪其股價相對穩定,同時可以跟隨指數的步伐;另一部分則會投放在一些波幅比較大的中小型股,考考筆者的眼光,希望能夠跑贏大市的表現。 無論如何,筆者也會在倉內預留一筆資金,以便隨時撈貨,因為去年大部分時間都是Full倉,一來壓力很大,二來對“通街平貨無錢買”的無奈,感受至深。

2011年1月12日

落後大股終發威

強勢的長和系股份,今天終於稍作休息,由幾隻相對落後的藍籌國企接棒。

今天最為矚目的藍籌,莫過於大笨象匯豐控股(5)。 匯控今天走勢非常凌厲,好友差不多由開市買到收市,以下午的買盤最為積極,幾乎沒有手軟跡象,只是收市前有所回吐。 匯控單日勁升3.7%,成交額超過66億港元(下同),貢獻恆指今天三分之一的升幅,真不簡單。 不過,若問為何匯控受到追捧,分析員的解釋來來去去都是歐豬債務有望得到紓緩,市場憧憬匯控有機會增加派息等等,筆者的理由卻相對簡單:因為大戶要頂住指數,開始要向落後的成分股埋手,有人買,自然升。

若用圖表分析,匯控的長短線買賣策略則大相徑庭。 先看日線圖(圖1),匯控快將出現黃金交叉(10天線升穿50天線),配合今天的大成交,應屬利好。 然而,如果是短線炒賣的話,該股基本上已經升抵旗形的量度升幅。 而且,匯控至今仍然受制於自08年5月起伸延出來的下降軌(圖2藍線),暫時難言大升可期。

不過,樂觀點看,3年周線圖顯示匯控營造了一個巨型的頭肩底形態。 去年11月股價曾經上破形態的頸線(圖2紅色虛線),縱使之後未能繼續升勢,但仍守於頸線之上,形態未受破壞。 因此,匯控的長期走勢仍然向好,只是目標價不會一蹴即至。

圖1

圖2

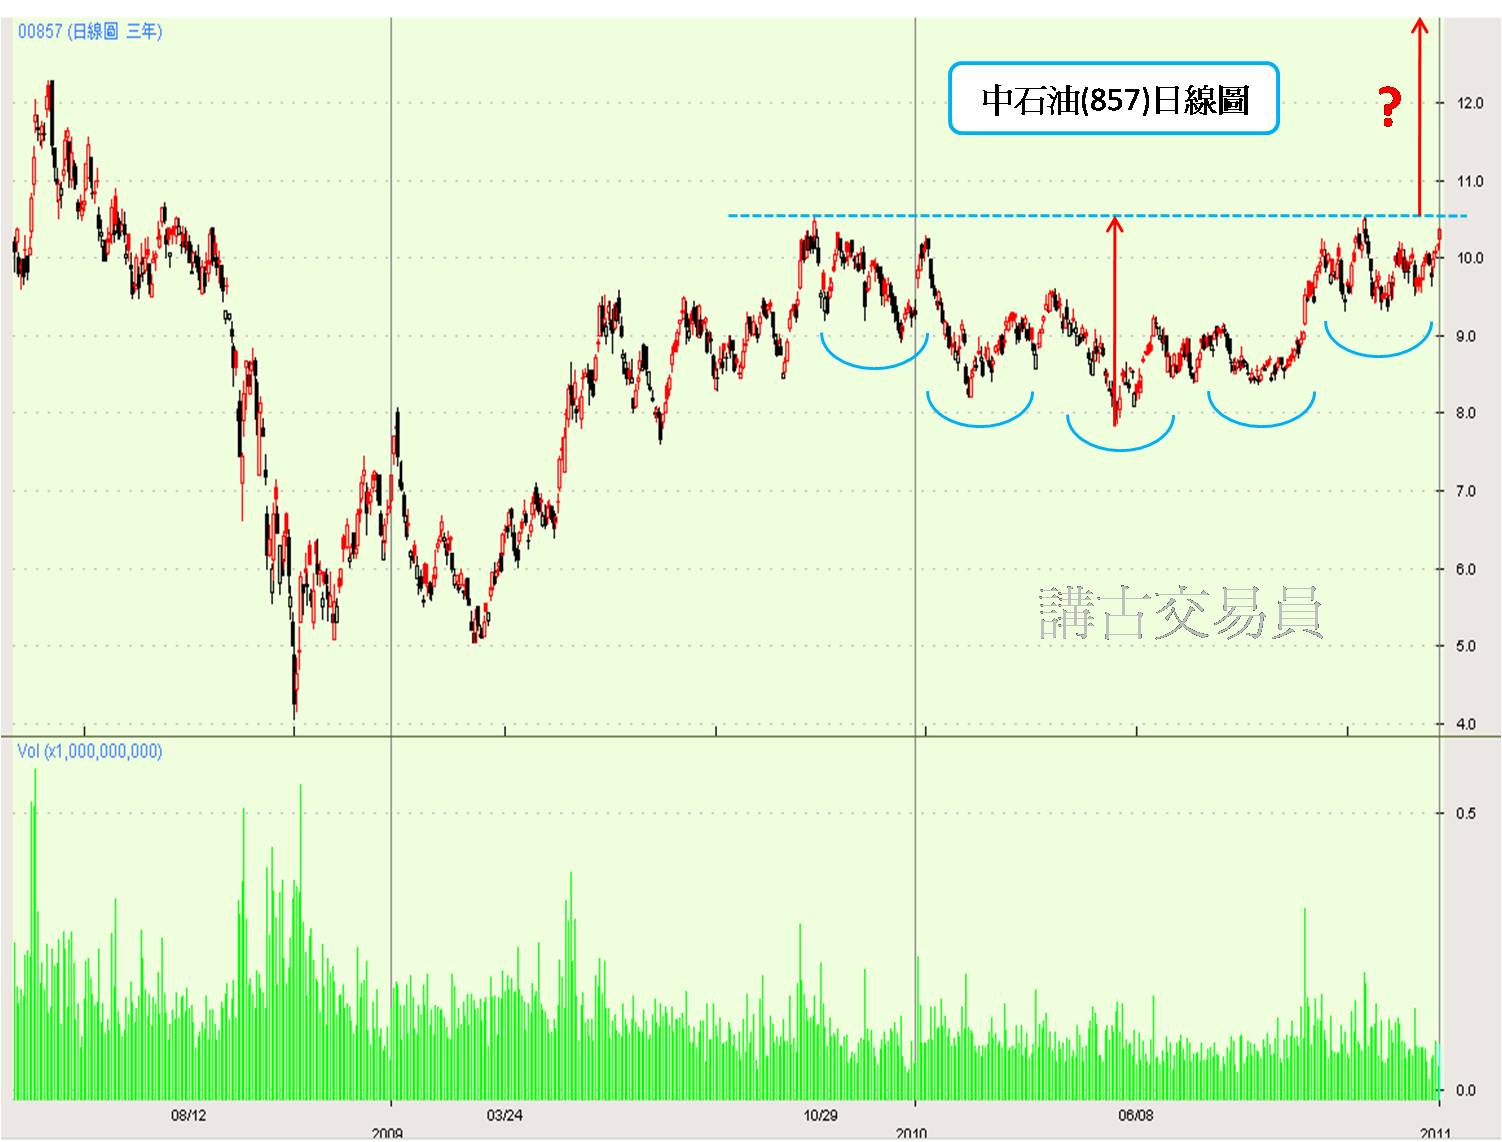
另一隻搶眼的大股中國石油(857) ,表現亦相當不俗。 今年本欄的首篇博文便以“中石油,追落後”為題,指出該股正在營造複式頭肩底形態,股價暫時受制於頸線位約10.5元。 今天中石油收報10.52元,衝穿了10.5元的阻力位,走勢開始轉強。 值得留意的是下午2時44分於10.5元的一個主動買盤,成交量高達5.7球,即接近6千萬元的成交額,可見買家實力不容小覷。 其實,筆者在今早見有多達數百個沽盤放在10.5元的時候,已經估計應是散戶排隊沽貨,認定此價位必可升穿;因為由散戶組成的阻力位,一般都是不堪一擊的。 若然能夠守穩於10.5元之上,估計中石油約有2元的升幅。

另外,近日電訊板塊熱炒,數碼通(315)延續其升勢不在話下;受到可能獲得iPhone的銷售權的消息刺激,中電信(728)及中移動(941)今天也雙雙來湊熱鬧,股價分別上漲4.9%及1.8%,收報4.52元及78.3元。 兩者比較,中電信的14天RSI已經進入了超買區,值得大家注意。

最後,筆者日前買入的香港興業(480),今天雖然有點回落,但走勢暫時仍然對辦,不須過分擔心旗形中的調整。 跟豐德麗(571)不同,香港興業屬於慢火清燉的一類股份,應該不會像豐德麗快速地一棍爆上,相信持貨者需要給予多一點耐性,故此賬面上縱有利潤,現階段亦不用急於出貨。

2011年1月10日

苦等了九世的股

有時候,吃多少,穿多少,是命中注定的。

要說的,是上周五提及的豐德麗(571),筆者曾經在過去的博文簡略列出麗新系系內各成員的背景及業務,除了架構重組之外,至今其他因素沒有重大改變。 豐德麗股價跟每股資產淨值折讓了7成多,今天終於得到市場的認同。

其實,豐德麗於今早10時51分在1.3元出現了一個60球的U盤。 當時筆者不明所以,於是向T先生問個明白。 以下是筆者跟T先生在MSN的部分對話内容:

筆者: 看到571那60球的U盤嗎? 為什麼成交那麼多?
T先生: 不知道。
筆者: 有沒有看我上周在blog寫的?
T先生: 有。
筆者: 571股價折讓了7成…
T先生: 說了九世,在舊公司的時候,我已講了很多遍,它就是不升,吹咩!
筆者: 股價已經橫行了兩年,連你這個長期好友都變灰,應該開車了。

接著,筆者便沒有再留意豐德麗的走勢,只是在中午瞄了其股價一眼,見它升了一點,便在下午開市後在1.33元掛了一個買盤。

3時許,T先生突然在MSN打了571這個號碼,筆者按571一看,我的天! 三秒過後,心裡說了一句:算了! 有了上一次“奧瑪仕慘劇”的經驗(詳見去年9月16日一文),這一次,真的不似末世降臨。

不過,最可惡的是,筆者在1.33元的買盤,只是差一點便成交了;這更印証“命裡有時終須有,命裡無時莫強求”的無奈。

最後順帶一提,筆者買入了同是在上周五談論過的香港興業(480)。 可是,假如今天的選擇是豐德麗的話…

(筆者在寫作此文的時候,一邊看著豐德麗的上升,一邊享受著“有看中,無買到”的痛苦。 豐德麗今天收報1.85元,大漲45.7%;最高曾見1.96元,升幅高達54%。)

2011年1月7日

再談幾隻股份的走勢

港股連升7天,今天終於斷纜, 正常!

現時在10大升幅榜的股份,每天都見不同的面孔,而且多是股價突然爆上,頂多升3天,然後又再安靜下來。 今年首幾個交易日由一線藍籌國企股領漲,升勢很快便落到去二線股,筆者相信三四線有機會很快接棒炒上,感覺無論大戶老散,心態上都是“有得食就食”,賺錢有今生無來世。 這種市況,反應稍慢,都很容易被套牢著。

記得去年3月18日,筆者曾經談論過麗新系;當時系內的麗展(488)和豐德麗(571)還是維持互控的關係。 不過在去年7月的時候,集團已經作出架構重組,互控關系結束。 重組後系內公司之間的關係簡化,業務亦變得清晰分明(圖1)。

圖1
(圖片來源:蘋果日報)

上月底,麗新系的其中一員豐德麗被炒上,股價由1.06元升至近期最高1.43元,升幅3成多;有說是因為市場開始追捧一些資產出現折讓的地產股份有關。 這幾天該股作出調整,成交縮減。 其實,豐德麗現時每股賬面資產淨值(NAV)大約4.4元,以今天收市價1.27元計算,折讓仍然高達7成。

或許是現時集團的話事人於十多年前以70多億元購入富麗華酒店(現址為AIA Central)的一次錯誤行動,令市場(包括筆者)對管理層的投資眼光作出同樣折讓的看法,才出現如此“抵買”的股價。 筆者跟T先生表示豐德麗應該還有後著,因為圖表顯示該股呈現“三線重疊爆上”的形態(圖2)(筆者曾經在去年9月“股壇三害”一文提及此形態,之後忘記再向讀者解說,抱歉!),加上成交配合,看來該股橫行了兩年,今次應該不會欺場。

圖2

值得留意的是,短期來說,豐德麗亦有機會正在營造旗形形態;而同樣有相似形態的,非香港興業(480)莫屬(圖3)。 論資產折讓程度,香港興業也不遑多讓;該股每股NAV大約8.62元,比今天收市價5.13元折讓4成,讀者可以留意一下。

圖3

另外,威華達(622)近來升勢凌厲,差不多完成整個圓底形態(圖4),若稍後以大成交上破之前的兩個高位,可以繼續跟進。 不過,筆者覺得正在營造圓底的寶威(24)(圖5),形態上跟威華達十分相似,更具值博率。

圖4

圖5

最後,筆者發現中國光大(165)的股價於過去一年均在16.5至22.5元之間上落(圖6);若然依照14天RSI的訊號捕捉頂底,炒其波幅,每次利潤約有4至6元,相當不俗。

圖6

2011年1月5日

勝獅受惠航運股轉勢?

雖說太陽之下無新事,但祖國同胞的欺詐門法卻是層出不同。 今早看見有報道指,內地有些不法果販,把水泥灌入紙箱內層,藉以增加重量,提高整箱蘋果的售價;真是“挖空心思,塗滿廢紙”。 盡管不懷好意,但極具創意,加上整個過程非常花費功夫和時間;筆者不是誨盜,但亦不得不說聲:絕!

今天本應繼續介紹重農行(3618),但又見有幾隻股份的走勢值得討論,故此要重農行暫時讓路。

今早筆者收到公司的一個“師奶散客”的落盤,要求在3元沽出勝獅貨櫃(716)。 由於當時勝獅的股價只是2.8元左右,筆者對該名客戶表示嘗試幫她排隊掛沽,卻心想能夠即日沽出的可能性不高。 直到收市後,該客戶來電詢問是否已經把她的持貨沽出的時候,筆者才恍然知道勝獅臨近收市前8分鐘開始炒上,最後高收3元正,大漲7.1%。 筆者慨嘆,有時不得不佩服師奶們“收風”奇準。

其實,勝獅炒上,不是完全無跡象可尋。 2008年金融海嘯之後,有著相當明顯周期性的航運股在過去兩年可謂載浮載沉,板塊內各成員的股價表現只算是中規中矩;雖不淪落至被市場打入冷宮,但就絕對沒有受到股民的寵幸。 可是,其實部分航運公司早在去年第3季已經開始陸續把各航線的運費上調。 近日,報章亦廣泛報道集裝箱運費已經提高,某程度上反映集裝箱船的運力需求開始緊張。 依照這個方向推斷,便不難解釋製造貨箱的勝獅早晚會接棒炒上。

云云航運股當中,筆者比較看好東方海外(316),原因是去年集團把內地的物業發展業務全部出售,現在是一隻純正的航運股。 而且,套現後所得的豐厚現金,為該股加添了一點私有化的可能性。 昨天東方海外上破雙底形態的頸線(圖1),成交亦見配合,簡單地量度上升幅度,已經可見90元。

另外,筆者錯沽的恆鼎(1393)今天再下一城,收報7.47元,上升3.4%。 可是,觀察其餘三隻煤炭股(1088、1898、1171)的表現,再回看恆鼎在圖表上所造的十字星,大概可以預料恆鼎明天大有可能作出調整,必須注意的是恆鼎一向是上得急、回得快的股份。

除了要留意煤炭股外,筆者認為鐵礦股(例如中國鐵鈦(893))的走勢亦值得留意,因為澳洲的水災不會單單形響煤炭的運輸。

圖1

真正受惠三農政策的股份(下)(1月4日)

每當提到農業相關股份,很多人會即時聯想到提升耕地產量的化肥股、灌溉方面的水務股和協助農民作業的農業機械設備股等等。

化肥股的兩隻主要代表股份,中化化肥(297)和中海石油化學(3983)於去年可謂有波幅、無升幅。 水務股的選擇雖然比較多,有北控水務(371)、天業節水(840)及中國水務(855)等,但這些股份在年內每次的升勢總是曇花一現,除了北控水務因“賺錢之神”日前在某雜誌被欽點為十倍股而在這兩天被追捧外,板塊內其他成員的上漲實在非常短暫,追入後每每慘被套牢,大有被騙上賊船之感。

至於屬於農業機械設備股的第一拖拉機(38), 去年升幅8成,差不多是整個農業相關板塊內表現最好的一員。 可是,筆者認為一拖的上升,或多或少跟其他行業的機械設備股,如國際煤機(1683)及中國龍工(3339)受到市場追捧有關。

在祖國,當一個農民,全年收入不會高到那裡。 現時一個普通農民全年只能賺取不足4千元人民幣,是日本農民所得的80至100分之一。 一號文件的重點,在於扶持三農;中央希望在十二五期間把內地農民的平均收入提升至超過5千元人民幣,從而改善農民的生活素質,拉近鄉城的財富差距。

由於土地減少,耕地有限,要增加農民收入,方法之一便是要提升現有的耕地所出,依靠的正正就是使用化肥、改善灌溉系統和依賴農業機械設備的協助。 可是,大部分內地農民基本上是在職貧窮,很多人根本就無法支付以上的種種費用。 因此,農村相關貸款的需求勢將繼續增加。

最近上市的重慶農村商業銀行(簡稱重農行)(3618)相信將會“食正”這種機遇。 重農行是繼北京農商行及上海農商行之後,國內第三大的省級農村商業銀行。 至於重農行的優勢,則留待明天再作進一步的介紹。

回說大市,恆指今天續升,上破保力加通道頂,成交亦見配合,而且比昨天為多,加上輔助指標STC暫時還未顯示指數有見頂跡象,後市比較樂觀。

昨天提及的煤炭板塊繼續強勢,當中仍然以恆鼎(1393)的升勢最為凌厲,臨近收市時更見買盤蜂湧而至,好友大手掃貨。 不過,筆者早已在上午沽貨獲利,未能見証煙花最燦爛的一刻,實在有點可惜。

然而,機會是會繼續來臨的。 筆者近日看好遠東發展(35)的走勢。 該股在上月大市調整期間,老是不願回落,於2元附近徘徊,其14天RSI則與股價呈現背馳。 今天遠展收報2.12元,升幅接近4%,筆者估計應該還未到價。 小注怡情,應有一餐high tea的回報。

2011年1月3日

中石油,追落後

近日有讀者追問為何“真正受惠三農政策的股份”遲遲未有“下篇”;筆者打開自己這個“豆泥”blog,才發現該篇博文不見了,或許是筆者在存檔時不小心丟掉到某些地方。 無論如何,先在這裡向讀者們賠個不是;然而幸好筆者記性不錯,對自己手寫的文章尚有點記憶,明天將會補回下篇。

股市回升,又是把焦點放回大藍籌和大國企的時候了。 去年五大上升藍籌中,中銀香港(2388)成為狀元,而中海油(883)則位列榜眼,全年升幅5成多;中海油股價今天再創新高。 反觀同是受惠油價上升的中石油(857)卻相形見絀,往年升幅不足1成。

日線圖上,中石油正在營造一個複式頭肩底形態(圖1)(若看周線圖會更為明顯),股價暫時受制於頸線約10.5元。 至於能否升破,則可能需要油價走勢的配合。

說起石油股,原來本欄於去年10月6日提及的光匯石油(933),已經上漲了不少。 這顆金莎,由介紹時的3.24元,到今天的收市價4.16元,不知不覺間升了接近3成。 不過,相信正如大部分讀者一樣,由於筆者曾經表示看不懂該股的走勢,因此並沒有買貨,亦不會有“吃不到的金莎是酸的”感覺。

另外,日前聽見新聞報道,澳洲東北部的昆士蘭遇上聖經預言災難式的水災,區內多個礦場被逼停產,估計災情需要兩至三個月才能結束;市場預料全球能源價格有機會因而大幅上漲。 事件的影響很快便反映在煤炭板塊上,煤炭四子今天股價造好,當中以恆鼎(1393)的升幅(3.6%)最為顯著。

如果認為油價會突破100美元大關,煤炭價格會因為供應減少而上升(中國在冬夏兩季的耗煤量較高),油煤這兩個板塊會是不俗的短炒對象。

筆者相信短期內石油股和煤炭股的表現會比較突出。

圖1